







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em 31/12/2016, a Cia. das Traças apresentava as seguintes contas do Patrimônio Líquido, com os respectivos saldos:
− Ágio na emissão de ações no valor de R$ 20.000,00
− Capital subscrito no valor de R$ 200.000,00
− Ações em tesouraria no valor de R$ 15.000,00
− Reserva legal no valor de R$ 24.000,00
− Reserva de retenção de lucros no valor de R$ 25.000,00
− Capital a integralizar no valor de R$ 80.000,00
O lucro líquido apurado pela Cia. das Traças, no ano de 2017, foi R$ 100.000,00 e o estatuto da Cia. estabelece a seguinte destinação:
− Dividendos mínimos obrigatórios: 30% do Lucro Líquido ajustado nos termos da Lei no 6.404/76.
− Retenção de Lucros: saldo remanescente.
Do lucro líquido apurado, o valor de R$ 40.000,00 foi decorrente de incentivos fiscais recebidos pela Cia. que foram retidos na forma de Reserva de Incentivos Fiscais, utilizando a possibilidade estabelecida na Lei no 6.404/76 em relação aos dividendos. A Reserva Legal é constituída nos termos da Lei no 6.404/76.
Com base nestas informações, o valor do patrimônio líquido da Cia. das Traças, em 31/12/2017, era, em reais,
Relacione as colunas 1 e 2 abaixo:
Coluna 1
1. Composição do Endividamento
2. Imobilização do Patrimônio Líquido
3. Imobilização dos Recursos não Correntes
4. Participação de Capital de Terceiros (Endividamento)
Coluna 2
( ) Quanto a empresa tomou de capital de terceiros para cada $ 100 de capital próprio.
( ) Qual o percentual de obrigações a curto prazo em relação às obrigações totais.
( ) O quanto foi aplicado no Ativo Permanente para cada $ 100 de Patrimônio Líquido.
( ) Que percentagem dos Recursos não Correntes foi destinado ao Ativo Permanente.
Assinale a alternativa que indica a sequência correta, de cima para baixo.
1 • 2 • 3 • 4
1 • 4 • 3 • 2
2 • 3 • 4 • 1
3 • 2 • 1 • 4
4 • 1 • 2 • 3
O patrimônio de uma entidade é composto por elementos positivos e negativos. Assinale a opção que apresente seu aspecto positivo.
Dívidas.
Passivo Exigível.
Direitos e Obrigações.
Bens e Direitos.
Obrigações.
Em maio de 2017, determinada companhia aberta recebeu, sem ônus, R$ 7.500.000 relativos à subvenção para investimentos no âmbito da Superintendência de Desenvolvimento do Nordeste (SUDENE) e da Superintendência de Desenvolvimento da Amazônia (SUDAM).
Nessa situação hipotética, a companhia deve registrar a referida subvenção, na data da transação, em conta de
A Cia. Vai com Fé S.A. foi constituída, em 02/01/2017, mediante integralização em dinheiro de 50% de seu Capital Social, sendo este, de acordo com o Estatuto Social, de R$ 500.000,00.
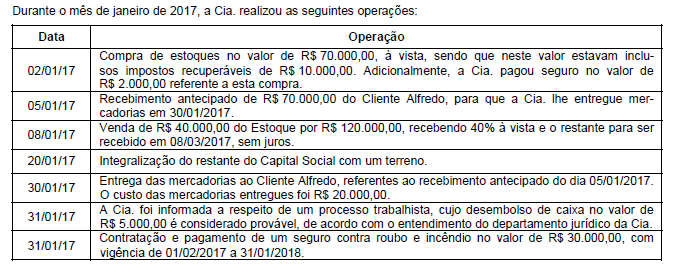
Após o registro das operações acima, o Patrimônio Líquido Cia. Vai com Fé S.A., em 31/01/2017, era, em reais,
A empresa Jacarandá Ltda. apresentou em seu patrimônio os seguintes saldos contábeis ao final do exercício de 2016:
- Caixa: R$ 800.000,00.
- Fornecedores: R$ 250.000,00.
- Capital Social: R$ 550.000,00.
Durante o mês de janeiro de 2017, foram realizadas pela empresa as seguintes operações:
I. Aquisição, à vista, de mercadorias para revenda: R$ 100.000,00.
II. Aquisição, à vista, de imobilizado: R$ 200.000,00.
III. Venda, a prazo, de 50% do estoque de mercadorias: R$ 80.000,00.
IV. Pagamento de despesas administrativas: R$ 20.000,00.
Com base nas informações acima e desconsiderando a incidência de tributos sobre as operações, o valor do Patrimônio Líquido da empresa Jacarandá Ltda., após as operações realizadas em janeiro de 2017, será
O valor do Patrimônio Líquido da Cia. Canguru, apresentado em seu Balanço Patrimonial de 31/12/2016, era, em reais,
158.000,00.
353.000,00.
371.000,00.
428.000,00.
339.000,00.
Ao analisar a equação patrimonial de uma empresa, um técnico em contabilidade constatou que o valor total do passivo correspondia ao dobro do valor do patrimônio líquido.
Nessa situação hipotética,
Considerando-se a equação de equilíbrio patrimonial, é correto afirmar que a soma das obrigações com o patrimônio líquido de uma entidade deve ser igual ao (à)
passivo exigível.
capital de terceiros.
endividamento total.
soma dos bens e direitos.
capital próprio.
Os elementos que correspondem às estruturas básicas a partir das quais as Demonstrações Contábeis são elaboradas e que não se referem aos itens individuais que são reconhecidos como resultado de transações e eventos, segundo a Estrutura Conceitual da Contabilidade, são:
Ativo, Passivo, Variação Patrimonial ou Situação Líquida Patrimonial, Distribuição aos Proprietários.
Ativo, Passivo, Receita (ou Variação Patrimonial Aumentativa), Despesa (ou Variação Patrimonial Diminutiva), Contribuição dos Proprietários, Distribuição aos Proprietários.
Ativo, Passivo, Patrimônio Líquido que é o valor residual dos ativos depois de deduzidos os passivos (ou Variação Patrimonial do Exercício), Contribuição dos Proprietários.
Ativo, Passivo, Patrimônio Líquido (ou Saldo Patrimonial ou Situação Líquida Patrimonial), Distribuição aos Proprietários.
O Patrimônio é formado por bens, direitos e obrigações e compõe-se de uma parte positiva, denominada ativo, e de uma parte negativa, denominada passivo.

A situação líquida é de:
Em 01/01/2016, Manuel e Joaquim resolvem formar uma sociedade empresária. Na ocasião, o contrato social estabelecia que cada sócio contribuiria com R$ 50.000 para a formação do capital social da entidade. Naquela data, entretanto, cada sócio contribuiu efetivamente com R$ 40.000, sendo que Manuel integralizou sua parcela mediante a entrega de um imóvel para ser utilizado pela sociedade empresária e Joaquim, mediante a entrega do montante em dinheiro.
Assinale a opção que indica os lançamentos contábeis gerados.
D- Ativo Circulante: R$ 50.000; D- Ativo Imobilizado: R$ 50.000; C- Capital Social: R$ 100.000.
D- Ativo Circulante: R$ 40.000; D- Ativo Imobilizado: R$ 40.000; C- Capital Social: R$ 80.000.
D- Ativo Circulante: R$ 40.000; D- Ativo Imobilizado: R$ 40.000; D- Capital Social a Integralizar: R$ 20.000; C- Capital Social Subscrito: R$ R$ 100.000.
D- Ativo Circulante: R$ 50.000; D- Ativo Imobilizado: R$ 50.000; C- Capital Social a Integralizar: R$ 20.000; C- Capital Social: R$ 80.000.
D- Ativo Circulante: R$ 50.000; D- Investimentos: R$ 50.000; C- Capital Social a Integralizar: R$ 20.000; C- Capital Social: R$ 80.000.



