







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considerando as regras fundamentais da contabilidade e as convenções adotadas para o registro das variações patrimoniais e que determina o registro das origens em valores iguais às respectivas aplicações, tem-se como CORRETA a seguinte equação patrimonial geral:
Ativo + Receitas = Capital Social + Despesas + receitas
Ativo – Passivo = Capital Social + Receitas + Despesas
Ativo + Capital Social + Receitas = Passivo + Despesas
Ativo + Despesas = Capital Social + Receitas + Passivo
Ativo = Passivo + Capital Social + Despesas – Receitas.
Os investimentos avaliados pelo método da equivalência patrimonial estão sujeitos ao reconhecimento de perdas adicionais em função da redução ao seu valor recuperável.
Certo
Errado
A Empresa Empreendedora Potiguar Ltda. apresentou em 31.12.X5 a seguinte composição em seu patrimônio: R$ 350.000,00 em imóveis, R$ 85.000,00 em veículos, R$ 45.000,00 em móveis e utensílios, R$ 55.000,00 em estoques, R$ 35.000,00 em duplicatas a receber, R$ 55.000,00 em dívidas de longo prazo, R$ 8.000 em provisão para perdas, R$ 12.000,00 em dívidas de curto prazo.
Com base nas informações fornecidas, qual o valor de sua Riqueza Própria nesta data?
Uma determinada empresa apresenta o seguinte registro patrimonial:
∙ Bens = $ 1.300.
∙ Direitos = $ 500.
∙ Obrigações = $ 1.760.
O Patrimônio Líquido revela que essa empresa
está em situação pré-falimentar.
é definida pelos seus bens e direitos.
é definida unicamente pelos seus bens.
apresenta uma situação que se recebesse todos os seus direitos e vendesse todos os seus bens daria para pagar a dívida, mas sobraria um montante irrelevante.
Um dos objetivos da Contabilidade é o controle patrimonial, que se dá a partir do registro adequado dos fatos que alteram os seus elementos. No controle do patrimônio, a riqueza líquida de uma entidade ao final de um período pode ser obtida pelo confronto de:
ativos, receitas e provisões;
ativos e passivos financeiros;
bens, direitos e obrigações;
receitas e despesas;
obrigações exigíveis e não exigíveis.
Analise as afirmações abaixo e assinale a alternativa correta.
I. O termo patrimônio significa, a princípio, o conjunto de bens pertencente a uma pessoa ou empresa. Compõe-se também de valores a receber.
II. Em contabilidade, a palavra patrimônio tem sentido amplo: por um lado significa o conjunto de bens e direitos pertencentes a uma pessoa ou empresa; por outro lado inclui as obrigações a serem pagas.
III. Para a contabilidade patrimônio é, apenas, o conjunto de bens.
Todas as afirmações estão corretas
Apenas a afirmação III está incorreta
Apenas a afirmação I está correta
Todas as afirmações estão incorretas
Apenas a afirmação II está incorreta
A loja Alpha vende uma geladeira por R$ 2.500 à vista, podendo esse valor ser parcelado em quatro vezes sem juros. A entrega é paga pela loja e custa R$ 50. A loja adquiriu a geladeira, há três meses, por R$ 1.700, mas, hoje, ela já custa R$ 1.800. Um comprador verificou que a mesma geladeira poderia ser adquirida na loja Beta, à vista, por R$ 2.200 e questionou o vendedor da loja Alpha, o qual assegurou um desconto de R$ 300 para não perder a venda, mas com a condição de que o frete fosse pago pelo cliente, que concordou com as condições oferecidas.
Nessa situação hipotética de compra e venda, o
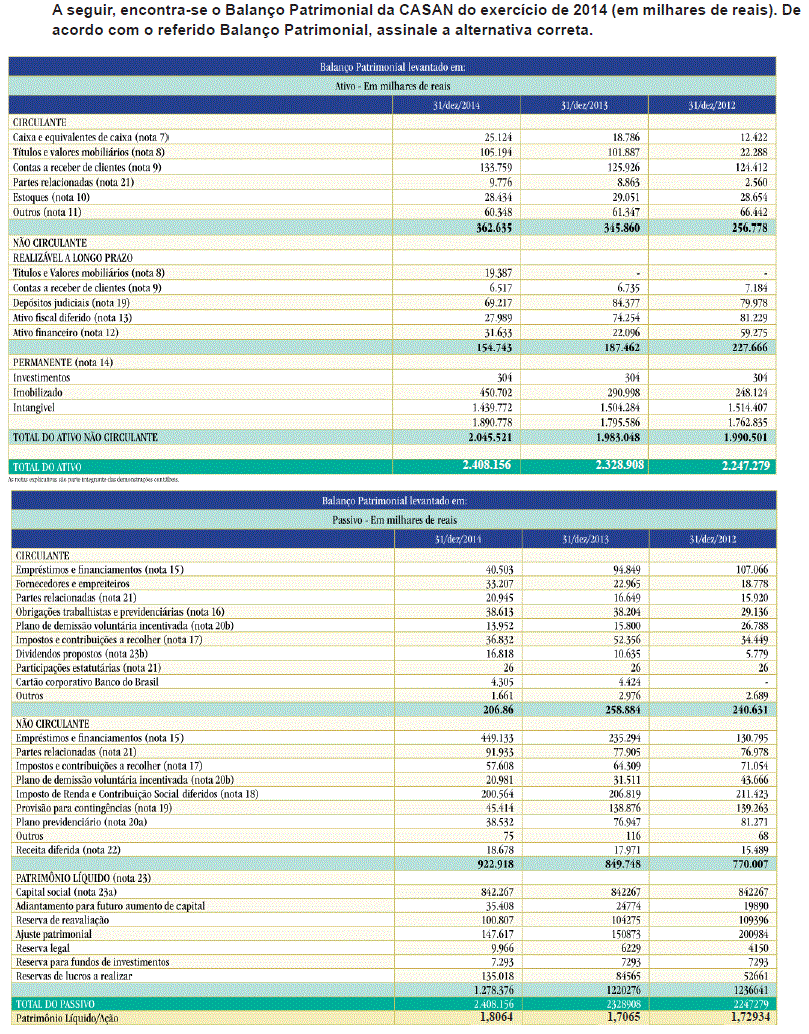
A CASAN apresentou em seu Balanço Patrimonial a conta “Lucros Acumulados”.
A CASAN é uma Companhia de grande porte.
De acordo com a Lei 11.638/07, fica dispensada a destinação total dos Lucros nas SAs e empresas de grande porte.
A CASAN não apresentou evolução patrimonial positiva de 2013 para 2014.
A CASAN não realizou distribuição de lucros em 2014.
“O Patrimônio Líquido é apurado através do(a):
Ativo.
Passivo.
Capital social.
Diferença entre o ativo e o passivo.
“Contabilidade é uma arte. É a arte de registrar todas as transações de uma companhia, que possam ser expressas em termos monetários.”
(Gouveia, 1984.)
Portanto, o objeto de estudo da contabilidade é(são):
O Patrimônio.
Os controles financeiros.
As transações comerciais.
Os ativos e os passivos das empresas.
Qual das alternativas a seguir apresenta uma situação patrimonial de equilíbrio?
Ativo > Passivo, teremos o patrimônio líquido igual a zero.
Ativo > Passivo, teremos o patrimônio líquido menor que zero.
Ativo = Passivo, teremos o patrimônio líquido igual a zero.
Ativo = Passivo, teremos o patrimônio líquido maior que zero.
Ativo < Passivo, teremos o patrimônio líquido menor que zero.
O conceito de patrimônio de uma empresa abrange
bens e direitos mais obrigações.
bens e direitos menos obrigações.
bens e direitos apenas.
bens tangíveis e direitos.
bens tangíveis e bens intangíveis.
A Cia. Invest apresentava, em 01/01/2015, as participações societárias, cujas informações estão na tabela abaixo:
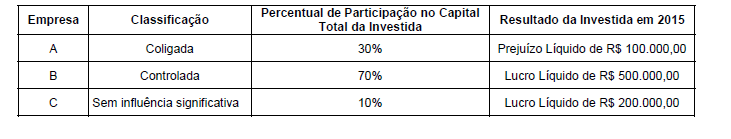
As empresas A, B e C possuíam apenas ações ordinárias e não existiam resultados não realizados entre a Cia. Invest e suas investidas. Com base nessas informações, o Resultado de Equivalência Patrimonial apurado pela Cia. Invest em 2015 foi, em reais, de
A finalidade fundamental da contabilidade é gerar informações de ordem
financeira, com ênfase para o controle e o planejamento.
física sobre o patrimônio, com ênfase para o controle e o planejamento.
econômica sobre o patrimônio, com ênfase para o controle e o planejamento.
física, econômica e financeira sobre o patrimônio, com ênfase para o controle e o planejamento.
Com relação à Contabilidade, analise os itens a seguir e assinale a alternativa correta.
I – O Balanço Patrimonial divide-se em Ativo, Passivo e Patrimônio Líquido.
II – Patrimônio, por um lado, significa o conjunto de bens e direitos pertencentes a uma pessoa ou empresa; por outro lado, inclui as obrigações a serem pagas.
III – O Capital de Terceiros pertence ao Ativo Circulante.
IV – O Passivo não Circulante compreende as obrigações a pagar a curto prazo.
V – O Patrimônio Líquido é obtido através da equação contábil:
Ativo menos Passivo Exigível.
O objeto de estudo da contabilidade é o Patrimônio das Entidades. Considerando essa afirmação, assinale a alternativa que apresenta o conceito de Patrimônio.
Conjunto de Bens e Direitos das Entidades.
Conjunto de Bens, Direitos e Obrigações das Entidades.
Conjunto de Bens e Direitos menos as Obrigações das Entidades.
Conjunto de Ativos menos Passivos e Patrimônio Líquido das Entidades.
Bens Tangíveis e Intangíveis da Entidade.



