Questões de Concurso sobre Patrimônio


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
812 questões encontradas
Questões por página
20
Mais recentes
 

Segundo as Normas Brasileiras de Contabilidade e o Manual das Sociedades Anônimas, o conceito de Patrimônio é o conjunto de


A

normas aplicáveis a uma organização com o objetivo de salvaguardar o patrimônio dessa organização.


B

bens, direitos e obrigações pertencentes a uma pessoa ou a uma empresa.


C

bens, direitos e obrigações pertencentes a uma pessoa física.


D

normas, ações e costumes aplicável às atividades organizacionais.


E

normas e leis aplicável a toda a sociedade, com o fim de salvaguardar os bens de cada cidadão.

Doações são transferências voluntárias de ativos incluindo dinheiro ou outros ativos monetários e bens em espécie para outra entidade. Os bens em espécie são reconhecidos como ativos quando são recebidos ou quando existe um acordo obrigatório para se receberem tais bens. Se os bens em espécie são recebidos sem condições atreladas, a variação patrimonial aumentativa é reconhecida imediatamente. Se condições estão atreladas, um passivo é reconhecido, na medida em que as condições são satisfeitas, o passivo é reduzido, e a receita é reconhecida. No reconhecimento inicial, doações, incluindo bens em espécie, devem ser mensurados na data do recebimento levando-se em conta:

A
valor justo.

B
valor depreciável.

C
valor presente.

D
valor recuperável.

E
valor residual.
Marque o item INCORRETO, onde não consta um bem depreciável:

A
Projetos florestais destinados à exploração dos respectivos frutos.

B
Bens que, normalmente, aumentam de valor com o tempo, como as obras de arte ou antiguidades.

C
Os bens móveis utilizados nas atividades operacionais, instalados em estabelecimento da empresa.

D
Os bens móveis e imóveis, objeto de arrendamento mercantil nos termos da Lei 6099/74, pela pessoa jurídica arrendadora.
Sobre o Método da Equivalência Patrimonial é INCORRETO afirmar que:

A
A equivalência patrimonial é um método contábil de avaliação de investimento que consiste em atualizar o valor contábil do investimento ao valor equivalente à participação societária de uma empresa, chamada sociedade investidora no patrimônio líquido de outra, denominada sociedade investida, e no reconhecimento dos seus efeitos na demonstração do resultado do exercício.

B
O método de avaliação de investimentos por equivalência patrimonial no Brasil encontra seu principal fundamento legal na Lei nº 10.406, de 10 de janeiro de 2002 (Código Civil), sobre a Constituição de Empresa Individual de Responsabilidade limitada.

C
O método da equivalência patrimonial surgiu como alternativa a avaliação de investimentos pelo custo histórico (método que ainda é empregado em algumas situações).

D
A avaliação de investimentos pelo método de equivalência patrimonial é obrigatória em participações relevantes em: sociedades controladas; sociedades coligadas sobre cuja administração a sociedade investidora tenha influência; sociedades coligadas de que a sociedade investidora participe com 20% ou mais do capital social.
A fórmula Black-Scholes-Merton de precificação de opções é uma técnica de apuração do valor justo, segundo a abordagem de mercado.

C
Certo

E
Errado
É correto afirmar que

A
as ações em tesouraria deverão ser destacadas no balanço como dedução da conta de bancos conta movimento que registrar a origem dos recursos aplicados na sua aquisição.

B
poderão ser classificadas no ativo investimentos as despesas pré-operacionais e os gastos de reestruturação que contribuirão, efetivamente, para o aumento do resultado de mais de um exercício social e que não configurem tão somente uma redução de custos ou acréscimo na eficiência operacional.

C
serão classificadas como ajustes de reavaliação patrimonial ou valor adicionado, enquanto computadas no resultado do exercício em obediência ao regime de competência, as contrapartidas de aumentos ou diminuições de valor atribuídos a elementos do ativo e do passivo, em decorrência da sua avaliação a valor justo.

D
poderão ser classificados no intangível os direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade, inclusive o fundo de comércio adquirido.

E
serão classificadas como receitas de exercícios futuros as receitas a serem reconhecidas, diminuídas dos custos e despesas a elas correspondentes.
Passivo é

A
uma obrigação presente da entidade, derivada de eventos já ocorridos, cuja liquidação se espera que resulte em saída de recursos da entidade capazes de gerar benefícios econômicos.

B
uma obrigação possível que resulta de eventos passados e cuja existência será confirmada apenas pela ocorrência ou não de um ou mais eventos futuros incertos, mas que está totalmente sob controle da entidade.

C
um evento futuro que cria uma coobrigação legal ou não formalizada que faça com que a entidade não tenha nenhuma alternativa realista senão liquidar ou postergar essa obrigação.

D
uma obrigação presente ou passada da entidade, derivada de eventos ocorridos ou a incorrer, cuja liquidação poderá ocorrer por pagamento ou troca com ativos.

E
uma obrigação provável resultante de eventos presentes e cuja existência será confirmada apenas pela ocorrência ou não de um ou mais eventos futuros certos e pela saída de recursos da entidade ou mesmo pela troca por ativos.

Considere os elementos patrimoniais de uma empresa apresentados a seguir:

I. Terreno onde foi construído o estacionamento para os clientes da empresa.

II. Adiantamento a Fornecedores, cujo prazo para entrega das mercadorias é de 90 dias.

III. Provisões Trabalhistas de longo prazo.

IV. Ações em Tesouraria.

Os itens I, II, III e IV são classificados, respectivamente, no Balanço Patrimonial como


A
ativo imobilizado, passivo circulante, passivo não circulante e patrimônio líquido.

B
ativo imobilizado, ativo circulante, passivo não circulante e patrimônio líquido.

C
investimentos, ativo circulante, passivo não circulante e patrimônio líquido.

D
investimentos, ativo circulante, patrimônio líquido e ativo circulante.

E
ativo imobilizado, passivo circulante, passivo não circulante e ativo circulante.

No momento da aquisição de um bem financiado, a origem do recurso é registrada em uma conta de natureza credora, e a aplicação, em uma conta do ativo.


C

Certo


E

Errado

A razão entre o Lucro Líquido e o Patrimônio líquido indica o:

A
Retorno sobre o patrimônio líquido.

B
Retorno sobre o ativo.

C
Giro do ativo.

D
Retorno sobre o investimento.
O patrimônio de um grupo econômico é a soma dos patrimônios de todas as organizações que o integram, ajustados de acordo com a legislação vigente.

C
Certo

E
Errado
A situação líquida de uma organização, que resulta da diferença entre seus ativos e seus passivos, é afetada negativamente pelas despesas da organização e positivamente pelo reconhecimento de receitas e investimentos feitos por seus acionistas.

C
Certo

E
Errado

Como relatório gerencial, o balanço patrimonial apresenta uma descrição sintética da posição financeira da empresa em uma certa data. Para os executivos da organização, é importante compreender o significado do patrimônio líquido. Assinale a alternativa que apresenta a equação patrimonial da organização.


A

Receitas – Despesas = Lucro Líquido.


B

Ativos + Passivos + Patrimônio Líquido = Patrimônio da organização.


C

Recebimentos – Pagamentos = Fluxo de Caixa Líquido.


D

Ativo Circulante – Passivo Circulante = Capital de Giro Líquido.


E

Ativo – Passivo = Patrimônio Líquido.

Compõe o patrimônio da empresa e representa uma obrigação:

A
adiantamento de salário.

B
duplicatas a receber.

C
ICMS a recolher.

D
impostos a recuperar.

E
clientes.
No dia 01/01/X1 a empresa XYZ contratou a empresa ABC para desenvolver um sistema de informática integrado. O valor orçado inicialmente para o desenvolvimento do sistema foi de $ 600.000, com o prazo de 12 meses para a conclusão. O pagamento do serviço ocorrerá seis meses após a conclusão do trabalho e será feito em parcela única. No transcorrer da implantação do sistema, o valor foi reduzido para $ 580.000 e o sistema foi entregue em 31/10/X1. No dia 01/11/X1 foram identificados problemas em sua utilização, dado o envio incompleto de informações por parte da empresa XYZ. Isso gerará mais dois meses de trabalho para que o sistema funcione adequadamente. A empresa ABC cobrará mais R$ 30.000,00 pelos ajustes. O registro da operação no mês de outubro é

A

D – ativo intangível – R$ 580.000

C – contas a pagar – R$ 580.000


B

D– ativo intangível – R$ 600.000

C – contas a pagar – R$ 600.000


C

D – ativo intangível – R$ 610.000

C – contas a pagar – R$ 610.000


D

D– ativo intangível – R$ 600.000

C – outras despesas operacionais – R$ 10.000

C – contas a pagar – R$ 610.000


E

D – ativo intangível – R$ 580.000

C – outras despesas operacionais – R$ 30.000

C – contas a pagar – R$ 610.000

O Supermercado do Sul S.A. adquiriu 5 mesas e as cadeiras correspondentes para uso em seu escritório interno. O pagamento da operação foi em moeda corrente, sendo 2 unidades de cada conjunto a R$ 750,00, com incidência de IPI no valor de R$120,00, e de ICMS no valor de R$ 270,00. O registro contábil no patrimônio da empresa será nas seguintes contas:

A

Móveis e Utensílios, a débito R$ 1.500,00

ICMS a Recuperar, a débito R$ 270,00

IPI a Recuperar, a débito R$ 120,00

Bancos conta Movimento, a crédito R$ 1.890,00


B

Móveis e Utensílios, a débito R$ 1.230,00

ICMS a Recuperar, a débito R$ 270,00

IPI a Recuperar, a débito R$ 120,00

Bancos conta Movimento, a crédito R$ 1.620,00


C

Móveis e Utensílios, a débito R$ 1.500,00

IPI a Recuperar, a débito R$ 120,00

Bancos conta Movimento, a crédito R$ 1.620,00


D

Móveis e Utensílios, a débito R$ 1.350,00

ICMS a Recuperar, a débito R$ 270,00

Bancos conta Movimento, a crédito R$ 1.620,00


E

Móveis e Utensílios, a débito R$ 1.620,00

Bancos conta Movimento, a crédito R$ 1.620,00

Se alguns imóveis forem incluídos no balanço patrimonial e classificados no ativo circulante em virtude de estarem destinados à venda, esses itens patrimoniais estarão sujeitos à provisão para ajuste ao valor provável de realização caso a perda seja permanente.


C

Certo


E

Errado

A execução do orçamento referente ao exercício financeiro de 2012 gerou um aumento do Passivo, em reais, de

A
1.845.000,00.

B
2.610.000,00.

C
1.000.000,00.

D
545.000,00.

E
2.545.000,00.

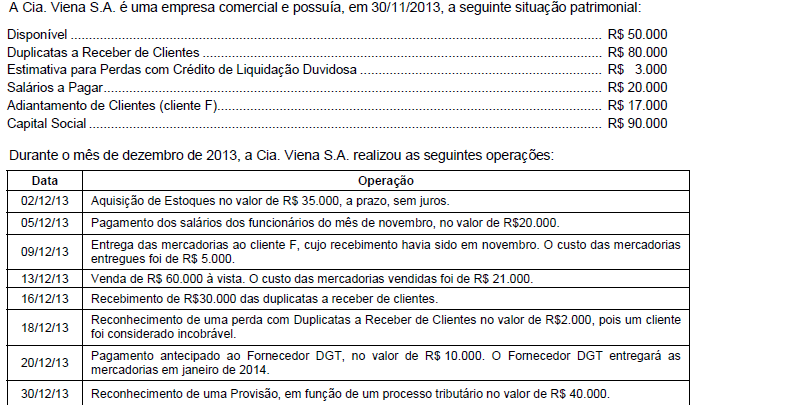
Imagem associada para resolução da questão

Após o registro das operações acima, o total do Ativo e do Patrimônio Líquido da Cia. Viena S.A., em 31/12/13, era, em Reais, respectivamente,



A
176.000 e 101.000.

B
174.000 e 99.000.

C
176.000 e 84.000.

D
164.000 e 82.000.

E
174.000 e 81.000.
   
Gerar simulado