







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os bens corpóreos adquiridos para beneficiar a atividade empresarial durante um exercício devem ser registrados no ativo imobilizado.
Sobre Patrimônio, correspondem a obrigações
I. débitos de financiamento, decorrentes de operações de crédito contraídas pela entidade.
II. créditos de funcionamento por conta das atividades operacionais da entidade.
III. débitos de funcionamento em razão das atividades normais da entidade.
IV. créditos de financiamento em função de operações de crédito concedidas pela entidade.
V. débitos de terceiros junto à entidade.
É correto o que está contido em
I, II, III, IV e V.
II e V, apenas.
IV, apenas.
I, II e V, apenas.
I e III, apenas.
No reconhecimento inicial, um ativo biológico deve ser mensurado ao valor justo, subtraindo-se a despesa de venda.
Uma súbita variação na rotatividade de mão de obra de uma empresa pode impactar a demonstração do resultado abrangente do exercício.
Na Contabilidade, o patrimônio de uma empresa é o conjunto de bens, direitos e obrigações. Contabilmente, as obrigações da empresa estão localizadas no
ativo circulante
ativo não circulante
capital social
patrimônio líquido
passivo
Na demonstração de resultado do exercício, após serem efetuadas as deduções da receita bruta de vendas, são obtidas as vendas líquidas. Essas vendas, imediatamente após serem abatidos os custos dos produtos ou mercadorias vendidas, resumem-se ao lucro ou ao prejuízo operacional.
Considere os dados abaixo, do balancete de verificação de uma empresa.
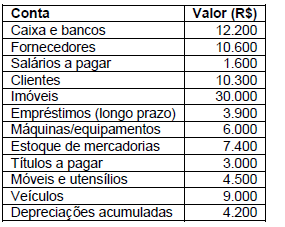
Com base nas informações da tabela, é correto afirmar que o patrimônio líquido dessa empresa é de
Sobre Patrimônio, marque V para verdadeiro ou F para falso e, em seguida, assinale a alternativa que apresenta a sequência correta.
( ) O funcionamento da conta representa a mecânica de débito e crédito que determina o acréscimo ou redução do seu saldo, além de indicar a sua categoria como item patrimonial ou de resultado.
( ) A conta tem a função de representar, através do registro e da escrituração, elementos patrimoniais, de resultado e a situação líquida.
( ) As funções do lançamento no registro dos fatos contábeis são: descritiva ou histórica, qualitativa, monetária e temporal-geográfica.
V/ V/ F
F/ F/ V
F/ V/ F
V/ F/ V
F/ V/ V
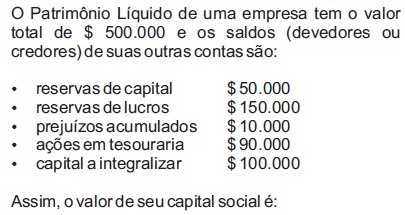
O Patrimônio Líquido apresenta o montante de:
R$ 1.044.000,00
R$ 1.054.000,00
R$ 1.059.000,00
R$ 1.024.000,00
Nenhuma das alternativas acima.
O aumento de 15% nos investimentos para aplicação em um novo projeto que proporcione retorno de 20% implica redução inferior a dois pontos percentuais no retorno total sobre investimentos da entidade.
O balanço patrimonial é representado em duas colunas: na coluna da esquerda, devem constar os itens do ativo, que representam aplicações de recursos, e, na coluna da direita, os itens do passivo e do patrimônio líquido, que representam origens de recursos.
O efeito contábil da inflação no ativo permanente tem como contrapartida um saldo credor de correção monetária, que, indiretamente, reconhece o ganho com os passivos monetários.
No patrimônio da empresa, qual dos exemplos abaixo é considerado um direito?
Caixa
Estoque
Contas a receber
Salários a pagar
Máquinas e equipamentos
O valor de registro de mercadorias adquiridas para comercialização é o valor da nota fiscal de compra com a subtração dos impostos recuperáveis, independentemente da existência ou não de diferença entre o preço para aquisição à vista ou a prazo.
No que diz respeito à Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro, marque V para verdadeiro ou F para falso e, em seguida, assinale a alternativa que apresenta a sequência correta.
( ) Receitas são aumentos nos benefícios econômicos, como entrada de recursos, aumento de ativos ou diminuição de passivos e a contribuição dos detentores dos instrumentos patrimoniais. Esses fatos promovem acréscimos no patrimônio líquido.
( ) Passivo compromisso presente da entidade também em razão de eventos passados. Ao ser liquidado, espera-se que o resultado do fluxo da saída desses recursos gerem benefícios econômicos.
( ) Patrimônio líquido resíduo depois de confrontado o ativo com a totalidade dos passivos da entidade.
( ) Despesas são decréscimos nos benefícios econômicos, como a saída de recursos ou da redução de ativos ou a ascensão de passivos, como também as distribuições aos detentores dos instrumentos patrimoniais. Tais eventos produzem decréscimos do patrimônio líquido.
F/ V/ V/ V
F/ V/ V/ F
V/ V/ F/ F
V/ F/ V/ V
F/ V/ F/ F



