







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Todos os itens relevantes ao patrimônio da entidade são apresentados em suas demonstrações contábeis.
Um passivo decorrente de garantia de produto tem a contrapartida de uma conta de despesa. Esse fato ocorre porque, nessa situação, surge uma obrigação sem o correspondente reconhecimento de um ativo.

Efetuando-se a consolidação dos balanços, o valor do Patrimônio Líquido consolidado corresponderá a, em R$,
1.630.000,00
2.030.000,00
1.380.000,00
2.110.000,00
3.110.000,00
Numa entidade, seja qual for sua personalidade jurídica ou atividade econômica, o objeto da contabilidade é:
A apuração de lucros ou prejuízos de determinado período.
O controle patrimonial.
O fornecimento de informações aos diversos usuários.
O patrimônio.
O controle das disponibilidades financeiras.
A Indústria e Comércio Mel S.A. apresentava, em 31/12/X10, os saldos nas seguintes contas:
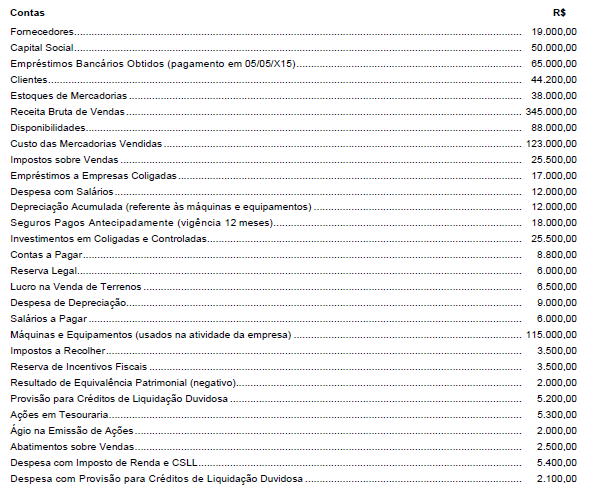
Com base nas informações acima, o total do Patrimônio Líquido da Indústria e Comércio Mel S. A., em 31/12/X10, era, em reais,
236.800,00.
234.800,00.
231.600,00.
226.200,00.
224.200,00.
Em contabilidade, o conjunto de bens, direitos e obrigações de uma empresa constitui o(a):
Ativo.
Passivo.
Patrimônio.
Patrimônio Líquido.
Situação Líquida.
Determinada empresa apresentou, em 31.12.2009, um patrimônio líquido de R$2.400,00.
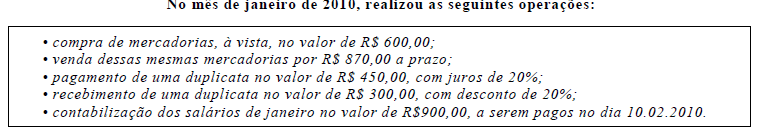
- O patrimônio líquido, em 31 de janeiro de 2010, passou a ser
R$ 1.620,00.
R$ 2.520,00.
R$ 1.740,00.
R$ 1.840,00.
R$ 2.490,00.
As variações que aumentam ou diminuem o patrimônio líquido são denominadas de:
qualitativas.
quantitativas.
financeiras.
econômicas.
orçamentárias.
Em relação ao PATRIMÔNIO pode-se destacar os conceitos de ―Bens corpóreos‖ e ―Bens incorpóreos‖, neste sentido é correto afirmar que:
Bens corpóreos são objetos que a empresa tem para uso, troca ou consumo e que os bens incorpóreos são gastos que, por sua natureza, a legislação brasileira determina que façam parte do patrimônio.
Bens corpóreos são gastos que, por sua natureza, a legislação brasileira determina que façam parte do patrimônio e que os bens incorpóreos são objetos que a empresa tem para uso, troca ou consumo.
Bens corpóreos são capazes de satisfazer às necessidades humanas e suscetíveis de avaliação econômica e os bens incorpóreos são todos os valores que empresa tem para receber.
Bens corpóreos abrangem valores que a empresa tem para pagar a terceiros e bens incorpóreos são capazes de satisfazer às necessidades humanas e suscetíveis de avaliação econômica.
Bens corpóreos são todos os valores que a empresa tem a receber de terceiros e bens incorpóreos são os valores que a empresa tem que pagar a terceiros.
O efeito do pagamento de uma duplicata registrada no passivo com desconto:
altera, para menos, a situação liquida negativa;
altera, para mais, a situação liquida negativa;
altera, para menos, a situação líquida positiva;
não altera a situação liquida positiva;
não altera a situação liquida negativa.
Em relação ao ajuste a valor presente, é correto afirmar:
As reversões dos ajustes a valor presente decorrentes de financiamentos feitos a clientes que a empresa entende que faz parte de suas atividades operacionais devem ser apropriadas como receita operacional.
As contas de ativos e passivos circulantes, sempre que indexadas, devem ser trazidas a valor presente e ajustadas contra a conta que originou o lançamento inicial.
Os impostos diferidos, ativos e passivos, devem ser trazidos a valor presente pela taxa selic, independentemente de serem de curto ou longo prazo.
Os passivos contratuais e não contratuais devem sempre ser trazidos a valor presente, desde que a taxa de desconto não considere o risco de crédito, mas sim a taxa embutida no papel.
A taxa a ser utilizada para trazer os montantes a valor presente deve sempre ser líquida dos efeitos fiscais, para não atribuir valor superior ao realizável efetivamente.
Denomina-se propriedade para investimento
o bem destinado à venda no decurso ordinário das atividades, ou em vias de construção ou desenvolvimento para tal venda.
a propriedade adquirida exclusivamente com vista à alienação subsequente, no futuro próximo, ou para desenvolvimento e revenda.
o bem em construção ou desenvolvimento por conta de terceiros.
a propriedade que é arrendada a outra entidade sob arrendamento financeiro.
o bem mantido para valorização de capital a longo prazo e não para venda a curto prazo no curso ordinário dos negócios.
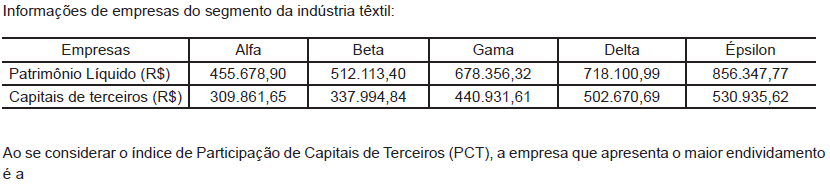
Alfa
Beta
Gama
Delta
Épsilon
A confusão normalmente feita entre os termos capital e patrimônio é causada pelo fato de, na contabilidade, o capital ser constituído pelo patrimônio líquido, enquanto o patrimônio é formado pelo ativo total das entidades.
Diversas causas provocam a variação no Patrimônio Líquido de uma empresa:
I. O aumento do capital por meio de um veículo.
II. O prejuízo gerado num determinado período.
III. A distribuição dos lucros aos proprietários.
IV. As receitas ocorridas no período.
É correto afirmar que:
Apenas os itens I, III e IV estão corretos.
Somente o item IV está incorreto.
Todos os itens estão corretos.
Apenas os itens II e III estão incorretos.
Todos os itens estão incorretos.
A transação provocará melhora no grau de imobilização do patrimônio líquido.
Tal transação afeta positivamente a situação patrimonial líquida da entidade.
A perda estimada de valores a receber é constituída para cobrir os casos de contas que se espera não sejam recebidas de clientes. Não podem ser incluídos no valor da perda estimada os gastos referentes a despesas de cobrança, descontos, ajustes de preço e abatimentos.



