







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Para que uma Companhia Fechada fique desobrigada de elaborar e publicar a DFC, é necessário que na data do balanço ela tenha um Patrimônio Líquido inferior a:
R$ 2.000.000,00;
R$ 300.000,00;
R$ 1.200.000,00;
R$ 240.000,00;
R$ 240.000.000,00.
A Comercial Alfa Ltda apresentou os seguintes índices calculados de seu Balanço Patrimonial: Liquidez Geral (1,40); Liquidez Corrente (1,50) e Liquidez Seca (1,23). Considere que, após a obtenção dos índices, ocorram aumentos de: R$ 200.000,00 no Ativo Realizável a Longo Prazo (ARLP); de R$ 120.000,00 no Passivo Circulante (PC) e R$ 80.000,00 no Patrimônio Líquido (PL).
Após os aumentos ocorridos, considere as afirmativas a seguir:
I. O índice de Liquidez Geral (LG) aumentou.
II. Os índices de Liquidez Geral (LG) e de Liquidez Seca (LS) aumentaram.
III. Os índices de Liquidez Corrente (LC) e de Liquidez Seca (LS) reduziram.
IV. Os índices de Liquidez Corrente (LC) e de Liquidez Seca (LS) aumentaram.
Com base nas afirmativas, são VERDADEIRAS
O capital próprio da Companhia Dourada, no balanço 2008, em mil reais, é
22.927
22.545
22.527
21.399
19.297
A respeito dos efeitos inflacionários sobre o patrimônio das empresas, assinale a alternativa correta.
Um ativo monetário aumenta seu valor nominal ao longo do tempo e mantém seu valor real.
Os passivos monetários são aqueles sobre os quais a empresa tem ganhos.
Quando há deflação, disponibilidades em dinheiro perdem poder aquisitivo.
Um imobilizado adquirido por R$ 5.000,00, com uma inflação de 5% no período, deverá estar registrado por R$ 5.000,00 ao final desse período, para que sua representação contábil preserve o valor original.
Uma dívida contraída por R$ 3.000,00, sem cláusula de correção, decorridos três meses com uma inflação acumulada de 15%, terá perdido 15% de seu valor real.
Patrimônio, sob o ponto de vista econômico, constitui-se de todos os bens pertencentes a pessoas naturais, entidades públicas, sociedades, empresas privadas, com ou sem personalidade jurídica. São bens patrimoniais: terras, imóveis, ações de empresas públicas, aeronaves, equipamentos, entre outros. A esse respeito, analise as afirmativas a seguir.
I – O patrimônio de uma entidade pública não pertence a ninguém.
II – O patrimônio é o conjunto das riquezas, dos bens econômicos de uma pessoa, entidade pública ou privada.
III – O patrimônio de uma pessoa ou entidade é um complexo de bens econômicos de que podem, de fato ou de direito, dispor em seu próprio interesse.
IV – O patrimônio de uma entidade pública ou privada não requer nenhum tipo de controle, por ser de interesse exclusivo de seus proprietários.
São corretas APENAS as afirmativas
I e II.
I e III.
II e III.
II e IV.
III e IV.
O montante do Imobilizado da Companhia Dourada, no balanço 2008, em mil reais, é
27.023
15.246
12.323
12.009
11.805
Em determinada data, foi realizado, na contabilidade de uma empresa comercial, o seguinte lançamento:
Despesas Financeiras 5.000 a
Despesas Financeiras a Pagar 5.000
Esse lançamento, no patrimônio da empresa, evidenciou a ocorrência de:
aumento do patrimônio líquido
diminuição da situação líquida
diminuição das despesas
aumento do passivo
aumento do ativo
Se determinada empresa assina um contrato de operação de crédito, para pagamento em 36 parcelas, parte das obrigações desse contrato constará do exigível de curto prazo e outra parte, do de longo prazo, mas o empréstimo não integrará o patrimônio da empresa.
A conta ICMS a recuperar é uma obrigação da empresa junto ao fisco estadual.
O valor total do Ativo é:
706.780,00
1.066.870,00
84.750,00
1.084.750,00
1.030.120,00
Aplique a teoria das equações do Patrimônio Líquido nos exemplos abaixo e responda:
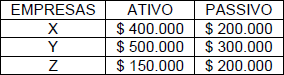
A empresa Y revela situação líquida negativa.
A empresa X revela situação líquida negativa de $ 200.000.
A empresa X revela situação líquida positiva de $ 200.000.
A empresa Z revela uma situação líquida nula.
O ativo corresponde à soma do passivo e do patrimônio líquido.
O lucro realizado a custos correntes, embora seja numericamente igual ao lucro líquido calculado de acordo com as regras da contabilidade ortodoxa, tem a vantagem de separar o resultado operacional do resultado inflacionário.
Se as exigibilidades de uma empresa são constituídas integralmente por passivos monetários, então, quanto maior for a aceleração inflacionária, melhor será a situação patrimonial dessa empresa.
Assinale a opção que representa a equação fundamental do patrimônio de uma empresa hipotética que utiliza somente capital de terceiros em suas operações.
ativo – patrimônio líquido = 0
ativo > passivo exigível
ativo < patrimônio líquido
passível exigível – ativo = 0
passivo exigível < 0
A firma comercial Alvorada Mineira Ltda. adquiriu um bem de uso por R$ 6.000,00, pagando uma entrada de 25% em dinheiro e financiando o restante em três parcelas mensais e iguais. A operação foi tributada com ICMS de 12%.
Ao ser contabilizada a operação acima, o patrimônio da firma Alvorada evidenciará um aumento no ativo no valor de:
R$ 6.720,00.
R$ 4.500,00.
R$ 5.220,00.
R$ 5.280,00.
R$ 3.780,00.
De acordo com a equação fundamental do patrimônio — ativo – passivo = situação líquida —, sob o aspecto quantitativo do patrimônio de uma entidade, na maioria das vezes, o ativo — bens e direitos — suplanta o passivo — obrigações —, devido exclusivamente ao fato de o lucro superar o prejuízo por meio da apuração dos resultados conforme legislação vigente.
Considere os seguintes conceitos:
A = Ativo
P = Passivo
PL = Patrimônio Líquido
A equação patrimonial que caracteriza o Passivo a descoberto é:



