







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considerando exclusivamente as informações apresentadas na questão e a técnica contábil para elaboração do Balanço Patrimonial, o capital próprio da Companhia Castelo dos Vinhos, no Balanço elaborado, em 31/12/2007, em reais, é
99.938,00
169.062,00
259.000,00
269.000,00
440.000,00
Considere que determinada empresa tenha o ciclo operacional fixado em vinte e quatro meses, em decorrência das características próprias da sua atividade econômica, embora o seu exercício social corresponda ao ano civil. Nesse caso, no encerramento de um exercício que coincidiu com o final de um ciclo operacional, uma duplicata que essa empresa tenha a receber após quatorze meses deve ser classificada no grupo realizável a longo prazo.
Levando-se em consideração as regras fundamentais da digrafia contábil, que determina o registro da aplicação dos recursos simultaneamente e em valores iguais às respectivas origens, tem-se como correta a seguinte equação contábil geral:
Ativo + Despesas = Capital Social + Receitas + Passivo.
Ativo + Capital Social + Receitas = Passivo + Despesas.
Ativo – Passivo = Capital Social + Receitas + Despesas.
Ativo + Receitas = Capital Social + Despesas + Passivo.
Ativo = Passivo + Capital Social + Despesas – Receitas.
Considerando exclusivamente as informações apresentadas e a técnica contábil para elaboração do Balanço Patrimonial, o capital de terceiros da Companhia Castelo dos Vinhos, no Balanço elaborado, em 31/12/2007, em reais, é
99.938,00
169.062,00
259.000,00
269.000,00
440.000,00
Os bens do ativo fixo de uma empresa podem ter sido adquiridos em diferentes momentos. Com as variações dos níveis de preços, a expressão monetária daqueles bens deixa de seguir um padrão uniforme, homogêneo, e tende a afastarse cada vez mais da realidade.
Sabendo-se que a empresa possui um Patrimônio Líquido de R$ 500 mil; bens e direitos no valor de R$1.200 mil, indique, nas alternativas abaixo, o valor das obrigações para com terceiros?
R$ 700 mil
R$ 1.700 mil
R$ 1.100 mil
R$ 2.200 mil
R$ 2.000 mil
O ENUNCIADO A SEGUIR DEVERÁ SER UTILIZADO PARA RESPONDER ÀS QUESTÕES DE NÚMERO 13 A 15.
O Balanço Patrimonial da Empresa CONCURSÁ BRAGÁ LTDA, apresenta a seguinte composição:

Aplicando a equação fundamental do patrimônio, apuramos a seguinte situação líquida:
Assinale abaixo a afirmativa incorreta.
Segundo o método das partidas dobradas, não há débito(s) sem crédito(s) correspondente(s).
Nas contas de Ativo, os aumentos devem ser registrados a débito dessas contas.
Nas contas do Patrimônio Líquido, os aumentos devem ser registrados a débito dessas contas.
O Patrimônio Líquido pode ser positivo, nulo ou negativo.
O Ativo, sempre que existe, tem saldo devedor.
O valor do Patrimônio Líquido dessa empresa é
R$ 1.075.000,00
R$ 700.000,00
R$ 625.000,00
R$ 500.000,00
R$ 475.000,00
Considerando a equação A = P + PL, assinale abaixo a afirmativa incorreta.
Quando o valor do Ativo de uma empresa é maior que o do Passivo revela que parte do patrimônio da empresa pertence aos seus sócios.
O valor do Ativo igual ao do Patrimônio Líquido indica a inexistência de dívidas.
Se o valor do Passivo é igual ao do Patrimônio Líquido, então existe Passivo a descoberto.
Se o valor do Ativo é igual ao do Passivo, revela-se a inexistência de riqueza própria.
Quando o valor do Passivo é maior que o do Ativo, existe Patrimônio Líquido negativo.
Quando os prejuízos acumulados absorvem as reservas e uma parte do capital social, diz-se que há passivo a descoberto.
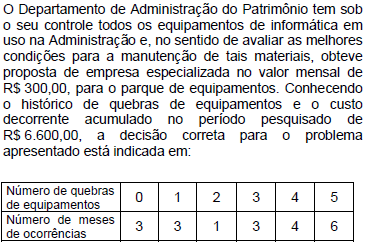
Manter a política “quebrou-consertou”, pois o histórico não é representativo.
Implantar a manutenção preventiva, pois, além de uma economia mensal, haverá redução das quebras.
Manter a política atual, pois a proposta não representa economia.
Trocar o parque de equipamentos por novos e com garantia, pois o índice de quebras está muito elevado.
Implantar a manutenção preventiva, independentemente de apresentar ou não economia, pois, assim, garante-se a continuidade de funcionamento dos equipamentos.
Sobre as obrigações que uma organização tem com terceiros, num dado momento, é correto afirmar:
Trata-se de elementos integrantes da Demonstração do Resultado do Exercício (DRE), classificados como despesas administrativas.
São elementos do Balanço Patrimonial (BP).
São contas da Demonstração das Mutações do Patrimônio Líquido (DMPL), mais especificamente no passivo exigível.
São registradas nas contas de despesas da Demonstração de Origem e Aplicação de Recursos (DOAR)
O capital próprio de uma empresa é constituído principalmente pelos aportes iniciais e posteriores de seus sócios, e pelos resultados que vão sendo acumulados pelas operações realizadas.
Caso ocorra a reversão da provisão para contingências, o patrimônio líquido sofrerá uma movimentação permutativa.
A Reavaliação Contábil é um fato que reflete na equação fundamental do patrimônio da seguinte forma:
aumenta o Ativo Circulante e o Patrimônio Líquido;
aumenta o Ativo Permanente e o Patrimônio Líquido;
aumenta o Ativo Realizável a Longo Prazo e o Patrimônio Líquido;
aumenta o Ativo Circulante e diminui o Passivo Exigível a Longo Prazo;
aumenta o Ativo Permanente e diminui o Ativo Circulante.
Caso o patrimônio líquido da empresa possuísse, em 31/12/2006, saldo igual a R$ 65.127,90, após a apuração do resultado do período, sem destinação de recursos ou apuração/pagamento de imposto sobre lucro, o patrimônio líquido em 31/1/2007 teria sido de
R$ 56.490,40.
R$ 73.090,40.
R$ 85.465,30.
R$ 92.142,80.
R$ 98.145,60.
A Cia Gama apresenta no seu Balanço Patrimonial em 31.12.x0 saldo de R$ 900 em Capital Social, R$ 600 em Imóveis e R$ 300 em Disponibilidades. Pode-se afirmar que a equação fundamental do patrimônio dessa empresa é:
Ativo = PL;
Ativo = Passivo;
Ativo = Passivo + PL;
Ativo +PL = Passivo;
PL = Passivo.
Considerando as transações relacionadas na 27ª questão, na mesma ordem ali apresentadas, indique abaixo qual a alternativa que explica erroneamente o efeito causado por cada uma delas.
Diminuição do Ativo e do Patrimônio Líquido.
Aumento do Ativo e do Patrimônio Líquido.
Aumento do Ativo e diminuição do Passivo.
Aumento do Ativo e do Patrimônio Líquido.
Aumento do Ativo e do Passivo.
Patrimônio é o conjunto de bens, direitos e obrigações vinculados a uma pessoa física ou jurídica. Entretanto, os estudos sobre patrimônio revelam que qualquer conjunto de bens, direitos e obrigações somente constitui um patrimônio quando forem observados dois requisitos básicos. Um deles é que sejam componentes de um conjunto que possua conteúdo econômico avaliável em moeda.
O segundo requisito básico é que:
constate, demonstre ou prove a existência de ajustes posteriores de ativos depreciáveis ou amortizáveis, sobre os bens de uso comum, excluídos os casos em que sejam entregues ao domínio público.
constitua o volume de recursos aplicados nos ativos, a contra- substância dos elementos que compõem o patrimônio líquido, em igualdade de proporções e de volume.
seja determinado que o ativo imobilizado não reconhecido possa ser delimitado pelo fluxo financeiro aplicável em cada caso, em relação à sua utilidade e relevância.
exista a definição clara e inequívoca de que, enquanto o lado direito representará as aplicações, o lado esquerdo representará as origens.
exista interdependência dos elementos componentes do patrimônio e vinculação do conjunto a uma entidade que vise a alcançar determinados fins.



