







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Total dos bens e direitos patrimoniais:
4 950
5 520
5 550
6 950
7 750
Na correção monetária integral, a empresa poderá apurar se houve perda ou ganho financeiro no período, o que não é possível com a apuração das demonstrações segundo o custo histórico corrigido.
A compra de calçados é um fato contábil permutativo, porque há alteração da situação líquida da entidade.
O patrimônio de uma entidade é definido como o conjunto de:
Bens, direitos e obrigações da entidade;
Ativo, passivo e situação liquida da entidade;
Débitos e créditos;
Ativo, passivo, despesa e receita.
O saldo em reais do agente de câmbio é negativo.
Em Contabilidade, a noção de patrimônio corresponde aos
bens e as obrigações que a pessoa física ou jurídica possui.
bens e direitos que a pessoa física ou jurídica possui.
bens e a poupança que a pessoa física ou jurídica possui.
bens, direitos e a poupança que a pessoa física ou jurídica possui.
bens, direitos e obrigações que a pessoa física ou jurídica possui.
Ao adquirir ações de outra empresa, a investidora classificará tais títulos de acordo com suas intenções futuras. Se a investidora deseja comercializar as ações nos próximos seis meses, deverá classificar a conta no ativo circulante.
A provisão para contingências deve ser registrada no passivo, enquanto a reserva de contingências deve ser registrada no patrimônio líquido.
De acordo com a tabela do patrimônio acima, os bens e direitos (ativo) excedem o valor das obrigações com terceiros (passivo exigível), abordando uma situação patrimonial favorável.
O patrimônio líquido, ao final do exercício, é de R$ 790,00.
Das situações patrimoniais listadas a seguir, a que representa inexistência de patrimônio líquido é:
Ativo maior que Passivo;
Passivo igual a zero;
Ativo igual a Passivo;
Passivo maior que Ativo;
Ativo igual a zero.
O ágio pago na aquisição de ações de outra empresa deverá ser registrado no ativo e não é considerado como despesa no momento da aquisição das ações.
Ao registrar a provisão para desvalorização de estoques em seu ativo, a empresa deverá registrar a contrapartida dessa conta na demonstração do resultado do exercício (DRE). O registro dessa provisão não afetará os ajustes do lucro na elaboração da DOAR.
O sistema de partidas dobradas proporciona o registro dos eventos contábeis de acordo com a classificação das contas em direitos e obrigações. Dessa maneira, ao se registrar o valor dos dividendos obrigatórios, não há modificação no saldo total do passivo.
Certo
Errado
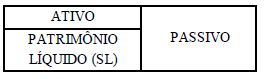
A representação gráfica a seguir indica uma situação líquida favorável à empresa a que ela se refere.
Os investimentos em outras sociedades devem ser avaliados pelo valor de patrimônio líquido ou pelo método dos resultados apurados.



