







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale a opção que corresponde a um ato ou fato administrativo que provoca alteração no valor do patrimônio líquido.
compra de mercadorias à vista
compra de móveis para uso a prazo
recebimento de nota promissória
pagamento de duplicata
despesa com passagens de transporte urbano
São exemplos de bens que fazem parte do Ativo Imobilizado de uma empresa industrial do setor alimentício:
equipamentos do setor administrativo e direitos autorais.
móveis e utensílios da diretoria e gasto com desenvolvimento de produtos.
veículos usados pelos vendedores e marcas e patentes.
máquinas da fábrica e benfeitorias em imóveis de terceiros.
O contador da empresa Inova S.A. conseguiu condições financeiras vantajosas para comprar dois caminhões por meio de arrendamento mercantil (leasing). Como a empresa tem a intenção de ficar com os veículos no final do prazo do contrato e a compra se enquadra dentro dos conceitos de leasing operacional, a empresa contabilizou como ativo imobilizado os dois caminhões. Referido procedimento atende ao
conceito da essência sobre a forma.
pressuposto da competência de períodos.
conceito da neutralidade.
pressuposto da relevância.
princípio da materialidade.
A conta capital social é uma conta patrimonial.
A conta caixa representa um bem patrimonial e não um direito.
O total do ativo permanente/investimentos é igual a R$ 1.800.
As entradas de elementos no Ativo da empresa, na forma de bens ou direitos que sempre provocam aumento na situação líquida, são denominadas pela contabilidade de
custos
despesas.
receitas.
resultados.
variações patrimoniais.
Determinada empresa adquiriu uma máquina em janeiro de 20X1, colocando-a em funcionamento no mesmo mês. Sabendo-se que:
- A taxa de depreciação adotada foi de 20% a.a.
- O valor de aquisição da máquina foi de R$ 22.000,00.
- A depreciação é contabilizada ao final de cada mês.
- A máquina foi vendida por R$ 20.000,00 em julho de 20X4.
É correto afirmar que o custo ou valor contábil da máquina, em reais, em 31.12.20X3, era de
22.000,00.
13.400,00.
11.200,00.
8.800,00
8.000,00.
Assinale a opção correta em relação ao patrimônio.
O passivo a descoberto é exemplo de situação líquida negativa.
A conta capital e as contas de provisões compõem o grupo contábil patrimônio líquido.
Situação líquida é a diferença entre o ativo e o patrimônio líquido.
O patrimônio é o conjunto de bens, direitos e obrigações vinculado a uma pessoa ou entidade, ou, eventualmente, a um conjunto de pessoas ou entidades.
Considerando a equação fundamental do patrimônio, quando a soma de bens e direitos é maior que a soma das obrigações, a situação líquida resultante é considerada deficitária.
Quando o valor do passivo é maior que o do ativo, ocorre a situação de passivo a descoberto.
Assinale a alternativa que indica situação patrimonial inconcebível.
Situação Líquida igual ao Ativo
Situação Líquida maior que o Ativo
Situação Líquida menor que o Ativo
Situação Líquida maior que o Passivo Exigível
Situação Líquida menor que o Passivo Exigível
Observando o patrimônio da empresa Constituída S.A. e as transações realizadas, encontramos, em primeiro lugar, os seguintes dados contabilizados:
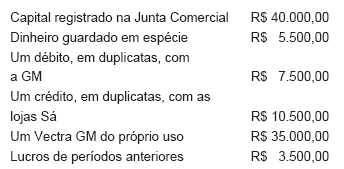
Em seguida, constatamos o pagamento de R$ 3.000,00 da dívida existente, com descontos de 10%; e a contratação de empréstimo bancário de R$ 6.500,00, incidindo encargos de 4%, com a emissão de notas promissórias.
Classificando contabilmente os componentes desse patrimônio e considerando as variações provocadas pelas duas transações do exemplo, pode-se dizer que os saldos daí decorrentes, no fim do período, serão devedores e credores de:
R$ 51.000,00.
R$ 54.540,00.
R$ 60.460,00.
R$ 60.500,00.
R$ 61.060,00.
O passivo real a descoberto, quando ocorrer, deve ser inscrito na coluna do ativo no balanço patrimonial.
A conta adiantamentos a clientes é considerada uma conta do passivo porque representa adiantamentos dos clientes à empresa.
O total das obrigações com terceiros é igual a R$ 7.633.
O lançamento advindo da informação XI não afetará o resultado do período.
Assinale a opção correta acerca da análise custo-volume-lucro e seus reflexos no patrimônio da empresa citada no texto.
Se a empresa conseguir redução de R$ 1,20 no custo da matéria-prima unitária, então a nova margem de contribuição unitária será 31% menor que a anterior.
Se o fornecedor aumentar em 10% o custo da matéria-prima unitária, então a margem de contribuição unitária será 7,34% superior à anterior.
Um acréscimo de 20% no preço de venda praticado faz que o ponto de equilíbrio contábil seja reduzido para 2.100 unidades.
Um acréscimo de 30% no preço de venda unitário reduzirá o ponto de equilíbrio contábil para um patamar inferior a 2.000 unidades.
Caso a empresa reduza o preço de venda praticado em 20% a margem bruta total auferida será de R$ 1.320.
Considere o quadro a seguir onde os valores são dados em reais.
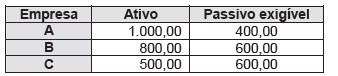
De acordo com a Teoria das Equações do Patrimônio, assinale a alternativa correta.
A empresa A revela Situação Líquida negativa.
A empresa B revela Situação Líquida negativa de R$ 200,00.
A empresa C revela Situação Líquida negativa de R$ 100,00.
A empresa C revela Situação Líquida positiva de R$ 200,00.
A empresa A revela Situação Líquida positiva igual a R$ 400,00.



