







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Se, em determinado patrimônio, os bens somam R$ 300,00, as obrigações, R$ 500,00 e os direitos, R$ 400,00, então o valor do patrimônio líquido é de R$ 200,00.
No dia primeiro do mês de outubro, a empresa Moura Ribeiro S/A demonstrou a seguinte situação patrimonial:
· Ativo Circulante R$ 5.200,00
· Ativo Permanente R$ 5.200,00
· Passivo Circulante R$ 5.200,00
· Patrimônio Liquido R$ 5.200,00
Durante o referido mês, a empresa executou e contabilizou diversas partidas contábeis, chegando ao último dia com a seguinte situação Patrimonial:
· Ativo Circulante R$ 4.800,00
· Ativo Permanente R$ 7.200,00
· Passivo Circulante R$ 6.400,00
· Patrimônio Liquido R$ 5.600,00
Neste período, não houve aumento de capital por subscrição e integralização de ações novas. De acordo com estas informações, podemos afirmar que a empresa Moura Ribeiro S/A, no mês de outubro referido, apurou:
Perdas de R$ 1.000,00, como mostra o aumento do Passivo Circulante.
Perdas de R$ 1.700,00, como mostra a redução do Ativo Circulante.
Nem ganhos nem perdas, já que o patrimônio permanece balanceado.
Ganhos de R$ 2.000,00, como mostra o aumento do ativo total.
Ganhos de R$ 400,00, como mostra o aumento do Patrimônio Líquido.
Considere os indicadores financeiros da empresas AA e BB, no quadro a seguir.
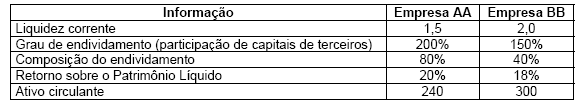
Com base nessas informações, é correto afirmar que
a empresa AA possui maior montante de recursos de terceiros.
a maior parte das dívidas da empresa BB vence no longo prazo.
o lucro líquido da empresa AA é maior do que o lucro líquido da empresa BB.
o passivo circulante da empresa AA é menor do que o passivo circulante da empresa BB.
o patrimônio líquido da empresa BB é menor do que o patrimônio líquido da empresa AA.
Determinada empresa adquiriu uma máquina para o ativo imobilizado, no dia 1 de janeiro de 2008, colocando-a em funcionamento na mesma data.
Sabendo-se que
1 a taxa de depreciação linear foi de 20% ao ano;
2 o valor de aquisição da máquina foi de r$ 22.000,00;
3 a máquina foi vendida por r$ 20.000,00 em 1.º de julho de 2011;
pode-se afirmar que o valor residual da máquina, em 31/12/2010, era de:
R$ 13.200,00.
R$ 15.400,00.
R$ 8.800,00.
R$ 22.000,00.
R$ 20.000,00.
Uma entidade hipotética cujo patrimônio pertence a uma pessoa física, a sociedades informais e a uma sociedade ou instituição de qualquer natureza pode dispor livremente, nos limites estabelecidos em lei, desse patrimônio, o qual deve ser autônomo em relação aos demais patrimônios existentes nessa entidade.
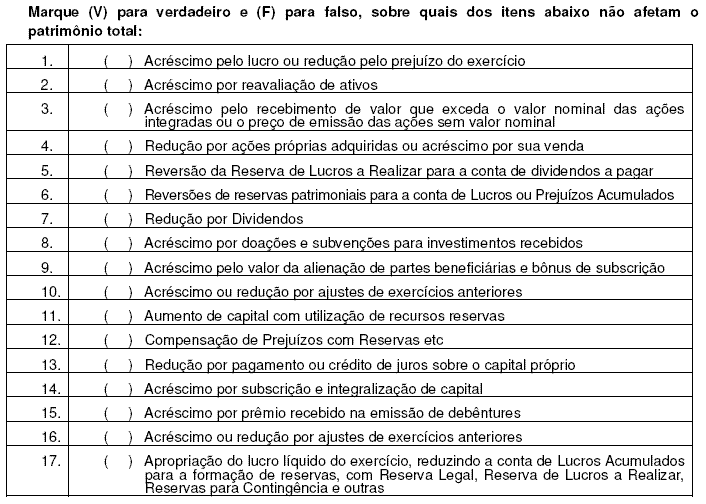
Assinale a alternativa que contém todos os verdadeiros:
1, 4, 10 , 12
6, 11, 12, 17
2, 7, 9, 17
7, 8, 16, 17
2, 4, 9, 12
O ativo é constituído pelas obrigações, enquanto o patrimônio líquido resulta das receitas e despesas da entidade.
O registro da incorporação de dívidas ao capital social da empresa não modifica a equação fundamental do patrimônio. Caso a empresa resolva aumentar o capital com recursos advindos dos sócios, e não de terceiros, a equação contábil fundamental sofrerá acréscimo.
O conjunto de bens e direitos constitui a parte positiva do patrimônio e, por isso, é denominado patrimônio líquido.
Considere que uma empresa possuía R$ 6.000 de material de consumo no mês de setembro, adquiriu R$ 5.400 no mês de outubro e o saldo da conta ao final do mês de dezembro correspondia a R$ 1.000. Nesse caso, se a empresa obteve abatimento de R$ 40 na compra do mês de outubro, então o valor das despesas de material de consumo acumulado no quadrimestre setembro-dezembro corresponde a R$ 10.360 e o registro da operação de consumo de material é a débito de despesa de material e a crédito de material de consumo.
Entende-se como situação plena ou propriedade total dos ativos quando os(as)
bens e direitos forem iguais ao patrimônio líquido.
bens e direitos forem inferiores às obrigações.
bens e direitos excederem as obrigações.
direitos forem exatamente iguais aos bens.
A conta duplicatas descontadas é retificadora da conta duplicatas a pagar.
Assinale a opção que representa a equação fundamental do patrimônio de uma empresa hipotética que utiliza somente capital de terceiros em suas operações.
ativo – patrimônio líquido = 0
ativo > passivo exigível
ativo < patrimônio líquido
passível exigível – ativo = 0
passivo exigível < 0
A firma comercial Alvorada Mineira Ltda. adquiriu um bem de uso por R$ 6.000,00, pagando uma entrada de 25% em dinheiro e financiando o restante em três parcelas mensais e iguais. A operação foi tributada com ICMS de 12%.
Ao ser contabilizada a operação acima, o patrimônio da firma Alvorada evidenciará um aumento no ativo no valor de:
R$ 6.720,00.
R$ 4.500,00.
R$ 5.220,00.
R$ 5.280,00.
R$ 3.780,00.
De acordo com a equação fundamental do patrimônio — ativo – passivo = situação líquida —, sob o aspecto quantitativo do patrimônio de uma entidade, na maioria das vezes, o ativo — bens e direitos — suplanta o passivo — obrigações —, devido exclusivamente ao fato de o lucro superar o prejuízo por meio da apuração dos resultados conforme legislação vigente.
Considere os seguintes conceitos:
A = Ativo
P = Passivo
PL = Patrimônio Líquido
A equação patrimonial que caracteriza o Passivo a descoberto é:
A conta bancos conta movimento representa um direito da empresa junto ao banco depositário dos recursos financeiros disponíveis em conta-corrente.
O Patrimônio Líquido da investida, no final do exercício de 2008, foi de $2.200. A controladora tem registrado um investimento de $1.200 que equivale a uma participação de 60% no capital da investida. No estoque da investidora, há um prejuízo não realizado no valor de R$ 30,00 em função das mercadorias compradas da investida, que ainda não foram revendidas para terceiros.
Considerando-se que ambas as empresas são sociedades de capital aberto, o valor da Receita de Equivalência Patrimonial que deverá ser reconhecido no final do exercício de 2008 na Investidora é
Na equação fundamental do patrimônio, o capital à disposição da empresa corresponde aos recursos aplicados na entidade por seus sócios, somados aos lucros obtidos com as operações.
De acordo com os componentes patrimoniais da contabilidade, os bens são considerados coisas capazes de satisfazer as necessidades humanas e suscetíveis de avaliação econômica, e podem ser divididos em bens materiais móveis e imóveis, e bens imateriais, que são determinados gastos que a empresa faz, os quais, por sua natureza, devem ser considerados como partes do patrimônio.



