







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O patrimônio de uma determinada empresa em 29 de março de 2009 apresentou os seguintes saldos:
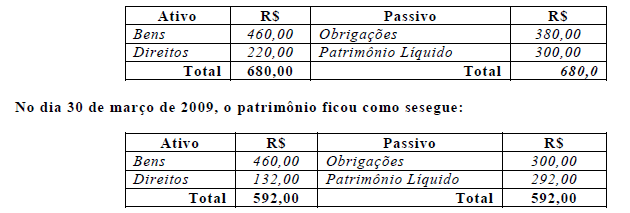
O patrimônio de uma determinada empresa em 29 de março de 2009 apresentou os seguintes saldos:
recebimento de uma duplicata de R$ 80,00, em cheque, com juros de 10%.
pagamento de uma duplicata de R$ 80,00, em cheque, com juros de 10%.
pagamento de uma duplicata de R$ 80,00, em cheque, com desconto de 10%.
recebimento de uma duplicata de R$ 80,00, em cheque, com desconto de 10%.
recebimento de uma duplicata de R$ 64,00.
A contabilidade deve manter registros sintéticos dos bens móveis e imóveis.
A empresa Financia Tudo S. A. é uma companhia de capital aberto e, em 31/10/2010, realizou duas operações:
I. Aquisição de um caminhão, por meio de arrendamento mercantil financeiro, para ser pago em 36 prestações mensais de R$ 5.000,00 cada. No entanto, se a empresa pagasse o caminhão à vista pagaria R$ 144.000,00.
II. Obtenção de empréstimo no valor de R$ 50.000,00 para ser pago em 18 meses, em parcelas de R$ 3.335,11, com taxa de juros composta de 2% a. m. Para conceder o crédito, a instituição financeira cobrou no ato da contratação R$ 1.500,00.
Com base nessas informações, as duas operações em conjunto provocaram um aumento de
R$ 48.500,00 no ativo.
R$ 192.500,00 no passivo.
R$ 194.000,00 no passivo.
R$ 228.500,00 no ativo.
R$ 230.000,00 no passivo.
Analise as afirmativas:
I. A contabilidade é uma ciência que permite, através de suas técnicas, manter um controle permanente do patrimônio da entidade.
II. O Patrimônio de uma entidade é definido como o conjunto de bens, direitos e obrigações, avaliados em moeda.
III. Bens são as coisas capazes de satisfazer as necessidades humanas e suscetíveis de avaliação econômica; já os Direitos são formados pelos valores que a entidade tem a receber de terceiros. Logo, os Bens e os Direitos formam o Patrimônio Líquido da entidade.
IV. O Passivo é o grupo de contas que representam as obrigações da entidade com terceiros.
Está(ão) INCORRETA(S) apenas a(s) afirmativa(s):
I, IV
III
II
IV
II, III
Analise a alternativa em que todas as contas integram o Patrimônio Líquido.
Produto da alienação de partes beneficiárias, ajustes de avaliação patrimonial, compra de bônus de subscrição.
Capital realizado, reserva de lucros a realizar,reserva especial de ágio na incorporação.
Reserva legal, prejuízos acumulados, provisão para créditos de liquidação duvidosa.
Reserva para contingências, capital a realizar, debêntures a resgatar.
Lucros acumulados, reservas de lucros, dividendos a distribuir.
Em um processo de aquisição de um bem patrimonial, deve-se observar, exceto:
proposta de preço e demais condições de fornecimento.
recondução.
garantia.
manutenção e serviços pós-venda
Na demonstração de fluxo de caixa pelo método indireto, a transação produzirá impacto em atividades de investimento, por se tratar de alienação de um imobilizado, mas não provocará impacto em atividades operacionais, visto que a alienação de imobilizado é atividade não operacional.
Ao identificar que uma empresa possui o total dos Ativos correspondente a 100% do valor do Passivo Não Circulante acrescido dos saldos em aberto na conta de fornecedores, um analista pode assegurar que tal empresa está com
alto grau de liquidez corrente.
situação líquida nula.
passivo a descoberto.
capital próprio positivo.
alavancagem financeira positiva.
Na Demonstração do Valor Adicionado,
o valor das vendas de mercadorias, produtos e serviços não inclui o valor dos tributos recuperáveis.
a constituição de provisão para créditos de liquidação duvidosa deve ser somada ao valor das vendas para determinar o valor total das receitas da entidade.
as receitas financeiras auferidas pela entidade integram o cálculo da riqueza criada pela própria entidade.
os impostos e contribuições não cumulativos, na distribuição do valor adicionado, devem ser calculados somente pelos valores devidos na operação de venda.
o resultado positivo da equivalência patrimonial integra o valor adicionado transferido por terceiros para a entidade.
As situações líquidas patrimoniais possíveis são: ativo maior que o passivo, ativo menor que o passivo e ativo igual ao passivo, para se referir a tais situações é correto utilizar respectivamente:
A = P - SL; SL = 0; P = A - SL.
SL = A - P; P = A + SL; P = A.
P = A + SL; P = A + SL; A = P.
A = A - SL; SL = A - P; P= SL - SL.
Nenhuma alternativa está correta.
A Cia. Cruzeiro do Sul é coligada da Cia. Estrela do Norte, da qual detém uma participação de 30% no capital votante. A referida participação não está disponível para venda. O referido investimento é classificado no Ativo Não Circulante e avaliado, na contabilidade da investidora, pelo
custo de aquisição.
valor líquido de realização.
método da equivalência patrimonial.
valor justo.
valor cotado para a ação na Bolsa de Valores, se a investida for de capital aberto.
O patrimônio líquido tanto pode apresentar saldo credor quanto devedor.
Com relação aos bens patrimoniais, é correto afirmar que:
são todos aqueles destinados à venda de produtos e serviços da Instituição.
são considerados apenas os móveis e intangíveis da instituição.
os bens patrimoniais móveis são todos os bens que por sua própria natureza, características de duração e valor, devam ser controlados fisicamente e incorporados ao patrimônio da Instituição.
são exemplos de bens permanentes os equipamentos, livros e canetas.
os bens patrimoniais móveis estão divididos em permanente e imóvel.
O resultado entre os bens e direitos de uma empresa, no valor de R$ 400.000,00, e as suas obrigações, no valor de R$ 240.000,00, é denominado de situação líquida:
patrimonial;
circulante;
de giro;
em circulação;
disponível.
O patrimônio líquido de uma entidade com fins lucrativos é modificado quantitativamente quando
os sócios subscrevem o capital.
há transferência do resultado do exercício para a conta Lucros ou Prejuízos Acumulados.
ela adquire móveis e utensílios, metade à vista e metade a prazo.
ocorre uma venda de mercadorias com prejuízo.
uma dívida de longo prazo é quitada com pagamento à vista.
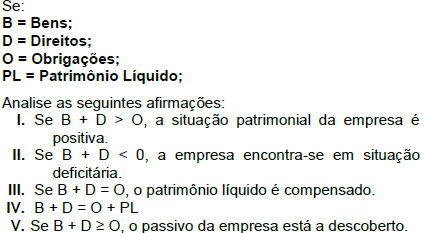
Marque a resposta correta.
Somente V está correta.
I e III estão corretas.
II e IV estão corretas.
Todas estão incorretas.
I, II, III e IV estão corretas.
Na contabilidade da patrocinadora, deve-se registrar um passivo quando um empregado tiver prestado determinado serviço em troca de benefícios a empregados cujo pagamento será efetuado no futuro.
Em consequência, a companhia deverá registrar em sua contabilidade uma perda de ativos no valor de, em R$,
9.400,00.
11.500,00.
0,00.
8.300,00.
10.600,00.
Divide-se o patrimônio líquido em capital social, reservas de capital, ajustes de avaliação patrimonial, reservas de lucros, ações em tesouraria e prejuízos acumulados.
É correto afirmar:
Os impostos diferidos ativos e passivos, decorrentes de diferenças entre a base contábil e a base fiscal de componentes do patrimônio da entidade, não devem ser apresentados no Balanço Patrimonial, mas simplesmente informados em notas explicativas às demonstrações contábeis.
O ciclo operacional da entidade é o tempo entre a aquisição de ativos para processamento e sua realização na data da venda, mesmo que essa tenha sido efetuada a prazo.
A mutação que ocorre no patrimônio líquido durante um período resultante de transações e outros eventos que não derivados de transações com os sócios na qualidade de proprietários é chamada de resultado abrangente.
Os ajustes e as republicações de correção de erros retrospectivos nas demonstrações contábeis de sociedades por ações são registrados tendo como contrapartida o saldo da conta de lucros ou prejuízos acumulados.



