







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma empresa está analisando a possibilidade de adquirir uma nova máquina no valor de R$ 360.000,00. O valor esperado do retorno líquido no 1o ano é de R$ 106.000,00, no 2o ano é de R$ 112.360,00 e no 3o ano é de R$ 119.100,16. A taxa de retorno desejada pela empresa é de 6% ao ano.
Com base nessas informações, conclui-se que a compra da nova máquina
a formação de preço de produtos e serviços.
garantir a rentabilidade esperada pelos acionistas e público em geral, principalmente credores.
ser o principal agente arrecadador e repassador de informações a serem processadas pela contabilidade.
preparar relatórios diversos para seus administradores.
controlar esses itens, a fim de que sejam atingidos.
O valor residual dos ativos da entidade depois de deduzidos todos seus passivos denomina-se:
Patrimônio Líquido
Contas de Compensação
Ativo
Passivo
Os bens e direitos que a empresa possui ficam registrados em qual grupo do balanço patrimonial?
Passivo
Ativo.
Exigível.
Reservas.
Patrimônio Líquido.
Entre os exemplos de contas que devem ser classificadas no ativo, encontram-se: as contas de bancos conta movimento, adiantamentos a fornecedores e credores por duplicatas.
Observe os elementos patrimoniais listados a seguir:
I. Assinaturas de revistas pagas antecipadamente por um período de 18 meses.
II. Prédio utilizado pela educação superior.
III. Participações permanentes em empresas controladas pelo governo federal.
IV. Computadores a serem distribuídos para famílias de baixa renda.
V. Softwares utilizados para acompanhamento do atendimento aos usuários do Sistema Único de Saúde.
São classificados, respectivamente, como ativo imobilizado e ativo intangível os itens
I e IV.
II e III.
II e V.
III e I.
IV e V.
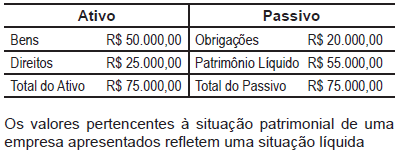
nula
deficitária
deficitária
negativa
superavitária
Adiantamentos de clientes ocasionam aumento do ativo e do passivo.
De posse da relação de contas abaixo, indique o valor dos BENS, DIREITOS e da RIQUEZA LÍQUIDA opção correta.
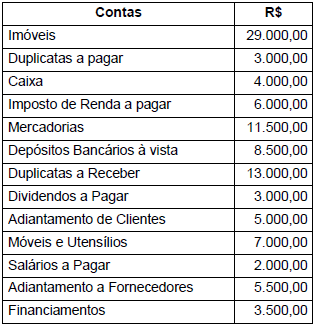
Bens – 51.500; Direitos – 26.500 e Riqueza Líq. – 46.500
Bens – 60.000; Direitos – 18.000 e Riqueza Líq. – 55.000
Bens – 60.000; Direitos – 18.500 e Riqueza Líq. – 56.000
Bens – 51.500; Direitos – 27.000 e Riqueza Líq. – 56.000
Bens – 51.500; Direitos – 21.500 e Riqueza Líq. – 45.000
Considere os seguintes eventos:
I. Ágio na emissão de ações.
II. Variação cambial de investimentos no exterior.
III. Aquisição de ações de emissão da própria empresa.
IV. Doações recebidas, mas com restrições a serem cumpridas.
V. Pagamento de dividendos já propostos e aprovados pela empresa.
Os eventos que NÃO alteram o Patrimônio Líquido são:
I e II.
III e IV.
IV e V.
I, IV e V.
II, III e V.
Em relação à situação líquida patrimonial, assinale a alternativa correta.
Todo o patrimônio pertencendo a terceiros é condição da situação líquida passiva.
Havendo prejuízo, é inevitável a passagem da situação líquida positiva para negativa.
Haverá situação líquida positiva, embora esta seja inferior ao patrimônio líquido existente.
A ocorrência do passivo a descoberto tem como consequência situação líquida superavitária.
A Contabilidade tem como objetivo o controle do patrimônio, ou seja, dos bens, dos direitos e das obrigações.
A equação básica do patrimônio é representada pela expressãoSituação Líquida = Ativo + Patrimônio Líquido
Ativo = Passivo + Patrimônio Líquido
Patrimônio Líquido = Ativo + Passivo
Passivo = Ativo + Patrimônio Líquido
Passivo = Situação Líquida + Ativo
Uma companhia mineradora adquiriu um Ativo Imobilizado e incorreu nos seguintes gastos:
I. R$ 100.000 referentes ao valor de compra à vista, líquido dos tributos recuperáveis.
II. R$ 30.000 referentes aos custos de instalação e preparação do local para que o mesmo seja capaz de entrar em operação.
III. R$ 10.000 referentes às atividades promocionais para introdução de um novo produto.
IV. R$ 20.000 referentes a fretes e manuseio.
Com base nestas informações, o custo do Ativo Imobilizado adquirido deve incluir
I, apenas.
II e III, apenas.
II e IV, apenas.
I, II e IV, apenas.
I, II, III e IV.
É incorreto afirmar que:
bens tangíveis, corpóreos, concretos ou materiais – têm existência física, existem como coisa ou objeto.
bens intangíveis, incorpóreos, abstratos ou imateriais – não possuem existência física, porém representam uma aplicação de capital indispensável aos objetivos da empresa.
direitos sobre marcas, patentes, direitos autorais e ponto comercial são exemplos de bens intangíveis.
a política de manutenção e reparos da empresa pode afetar a vida útil do ativo, resultando num prolongamento da mesma ou num aumento no valor de resgate.
os bens patrimoniais são adquiridos todos de uma vez.
A Cia. Comercial Girassol iniciou suas atividades com capital totalmente integralizado pelos sócios no valor de R$ 850.000,00 em numerário. Adquiriu móveis e utensílios para seu escritório, a prazo, no valor de R$ 170.000,00. Comprou mercadorias à vista por R$ 480.000,00, tendo vendido metade desse lote por R$ 310.000,00, a prazo. Supondo-se inexistentes os impostos sobre vendas e o pagamento de despesas administrativas no montante de R$ 90.000,00, no final dessas atividades, o valor de seu patrimônio líquido
era superior ao valor inicial em R$ 20.000,00.
correspondia a 83% do valor total de seu ativo na mesma data.
montava a R$ 960.000,00.
era inferior ao valor inicial em R$ 50.000,00.
era igual ao valor de seus estoques na mesma data multiplicado por quatro (4).
Uma grande empresa de comércio varejista adquiriu um lote de mercadorias para revenda ao custo de R$ 900.000,00. No encerramento do exercício, a empresa apurou que o valor realizável líquido desse lote era avaliado em R$ 700.000,00. Nessa situação, a empresa deverá realizar uma contabilização, lançando o valor de R$ 200.000,00 em uma conta do ativo e em uma conta do patrimônio líquido.
Patrimônio líquido é o conjunto de recursos controlados e utilizados pela entidade, fruto de suas transações passadas e cujo objetivo é a geração de benefícios futuros.
Assinale a alternativa abaixo em que a situação patrimonial indica que recursos aplicados no ativo são originários, parte de riqueza própria e parte de capital de terceiros.
A = PL e P=0
A=P e PL=0
A>P e PL>0
A<P e PL<0
P=A – PL e A=0



