







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Muitas são as condições em que a equação patrimonial de uma entidade pode apresentar-se, mas em nenhuma hipótese a situação líquida pode ser maior do que o ativo total.
A situação líquida de uma das entidades manteve-se inalterada no período, sendo correto afirmar que, nesse caso, não houve variação quantitativa no patrimônio dessa entidade.
Certo
Errado
Uma empresa prestadora de serviços de manutenção predial recebeu antecipadamente de um condomínio residencial um determinado valor para prestar serviços futuros de manutenção no referido condomínio. O registro contábil desse adiantamento, na empresa prestadora de serviços, irá provocar um aumento no
ativo e no passivo.
passivo e no patrimônio líquido.
caixa e no patrimônio líquido.
caixa e na receita de serviços.
dreito a receber e na receita de serviços.
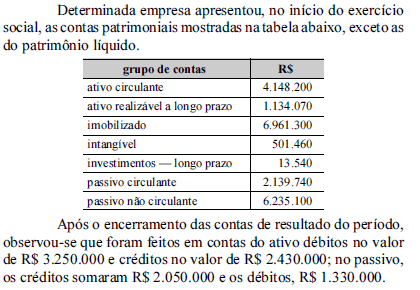
Considerando essas informações, assinale a opção correta.
O passivo total aumentou, porém a situação líquida da entidade ficou menor que a situação inicial.
Não houve alteração na situação líquida da entidade.
O ativo total e o patrimônio líquido da entidade aumentaram.
A variação da situação líquida é inteiramente explicada pela variação no ativo.
O passivo exigível diminuiu, mas ocorreu melhora na situação líquida da entidade.
A contabilidade conceitua o agregado de valores que abrange o investimento inicial feito pelos proprietários e que corresponde ao patrimônio líquido inicial que se denomina Capital:
Total à Disposição da Empresa;
Nominal;
de Abertura;
Próprio;
de Terceiros Investido.
Comparando o período, a situação líquida tornou-se desfavorável apenas para uma das entidades contábeis apresentadas.
Entre as entidades citadas, a entidade A, no ano 2, apresentou o maior percentual de capital de terceiros em relação aos recursos possuídos pela entidade, capazes de gerar benefícios econômicos futuros.
O reconhecimento de provisão no ativo aumenta o resultado líquido do período, enquanto a contabilização de provisões no passivo, ou seja, de obrigações exigíveis, reduz a situação líquida.
A determinação do custo inicial do direito de uso de uma propriedade, para investimento obtido por meio de um arrendamento financeiro, deve ser feita pelo menor entre o valor justo do direito de uso sobre a propriedade e o valor dos pagamentos mínimos do arrendamento.
Qual das equações patrimoniais abaixo configura passivo a descoberto?
Ativo = Passivo Exigível + Situação Líquida
Ativo = Passivo
Situação Líquida = Passivo Exigível
Passivo Exigível = Ativo + Situação Líquida
Situação Líquida = Ativo – Passivo Exigível
Em janeiro de X0, uma empresa foi constituída com um capital de R$ 100.000,00, sendo integralizados 90% em dinheiro e o restante em equipamentos. Ainda no mesmo ano, essa empresa fez um empréstimo de R$ 20.000,00 (operação isenta de juros), adquiriu a prazo R$ 50.000,00 em novos equipamentos e R$ 30.000,00 em mercadorias. A seguir, vendeu à vista as mercadorias por R$ 50.000,00 (operação isenta de impostos), pagando R$ 5.000,00 de comissão aos vendedores. Assinale a alternativa que apresenta uma sentença verdadeira, ao final do exercício de X0, sobre o patrimônio da referida empresa.
O patrimônio líquido era de R$ 115.000,00.
O total de receitas era de R$ 15.000,00.
O total do passivo era de R$ 20.000,00.
O total de despesas era de R$ 5.000,00.
O total das disponibilidades era de R$ 75.000,00.
O disponível da Companhia Dourada, no balanço 2008, em mil reais, é
605
1.142
2.027
7.716
12.618
A reserva legal e a reserva estatutária compõem o patrimônio líquido, e a reserva especial para dividendo obrigatório compõe o passivo exigível.
Em 31/12/2008, o patrimônio líquido da Cia Esperteza, uma sociedade anônima de capital aberto, correspondia a R$ 1.800.000,00. Em 2009, obteve lucros de R$ 500.000,00, que tiveram as seguintes destinações: 70% distribuídos aos acionistas e 30% destinados às reservas. Não ocorreram outras modificações nas contas do patrimônio líquido dessa empresa, além das citadas.
Dado esse cenário da Cia Esperteza, considere as demonstrações contábeis a seguir.
I. Balanço Patrimonial.
II. Demonstração dos Fluxos de Caixa.
III. Demonstração das Mutações do Patrimônio Líquido.
IV. Demonstração dos Lucros ou Prejuízos Acumulados.
V. Demonstração do Resultado do Exercício.
VI. Demonstração do Valor Adicionado.
É CORRETO afirmar que, para a Cia Esperteza, as demonstrações contábeis obrigatórias para elaboração e publicação, em 31/12/2009, são:
Assinale a alternativa INCORRETA:
Os programas de computador são exemplos de bens corpóreos.
No Ativo são registrados todos os bens e direitos da entidade mensuráveis monetariamente.
As contas de Patrimônio Líquido diminuem por crédito.
Adiantamento de Fornecedores é um direito classificado no Ativo.



