







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No balanço, deverão ser destacados (as) como dedução da conta do patrimônio líquido que registrar a origem dos recursos aplicados na sua aquisição, estamos nos referindo:
ao capital social.
ao capital social a integralizar.
as ações em tesouraria.
as reservas de lucros.
A situação patrimonial em que os resultados aplicados no Ativo são originários parte de riqueza própria e parte de capital de terceiros é representada pela equação:
A = PL logo P = 0
A = P logo PL = 0
A > P logo PL > 0
A < P logo PL < 0
P = PL logo A = 0
Representa uma obrigação a conta:
Prêmio de Seguros.
Seguros a Vencer.
Seguros Contratados.
Seguros Pagos Antecipadamente.
Seguros a Pagar.
Observe as afirmativas a seguir:
I – patrimônio é um conjunto de bens, direitos e obrigações.
II – os bens se dividem em tangíveis e intangíveis.
III – as receitas aumentam o patrimônio líquido e as despesas o diminuem.
IV – patrimônio é um conjunto de bens e direitos.
apenas a afirmativa I é incorreta;
apenas a afirmativa II é incorreta;
apenas a afirmativa III é incorreta;
apenas a afirmativa IV é incorreta;
todas as afirmativas são incorretas.
Avalie as hipóteses listadas a seguir, considerando a seguinte notação: A – ATIVO; P – PASSIVO; SL – SITUAÇÃO LÍQUIDA; > "maior que"; < "menor que"; => "implica":
I. A > 0; P > 0; A < P => SL < 0;
II. A = 0; P > 0 => SL = - P;
III. A > 0; P < 0 => SL = A + P;
IV. A > 0; P = 0 => SL = A;
V. A = 0; P < 0 => SL = P.
A alternativa que contém hipótese(s) impossível(eis) é:
"Coisas úteis capazes de satisfazer as necessidades das pessoas e das empresas" é o conceito contábil de:
Ativo.
Bens.
Direitos.
Passivo.
Patrimônio.
Representa a aplicação dos recursos da entidade em poder de terceiros.
Assinale a alternativa que corresponde à definição acima.
Quando o passivo é denominado passivo a descoberto, significa:
Ativo disponível sobre o passivo financeiro.
Ativo que não se destina a atender às exigibilidades.
Ativo total sobre a soma do passivo total.
Patrimônio líquido dividido pelas sobre dos ativos mais o passivo exigível.
Passivo total sobre as somas dos valores do ativo.
Assinale a alternativa incorreta.
Patrimônio é um conjunto de bens, direitos e obrigações.
Os bens se dividem em tangíveis e intangíveis.
As alternativas A e B estão corretas.
As receitas aumentam o Patrimônio Líquido, e as despesas o diminuem.
Patrimônio é um conjunto de bens e direito.
Analise o patrimônio da Cia. XYZ em dois momentos de tempo, M1 e M2:
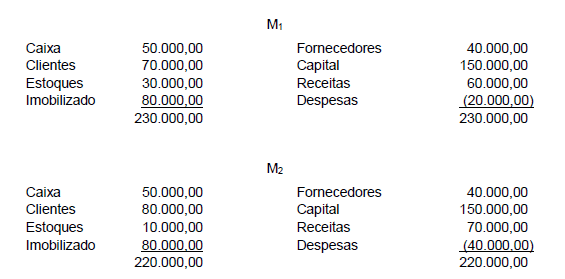
É correto afirmar que o fato contábil ocorrido no patrimônio da empresa entre os momentos M1 e M2 foi
$ 3.870,00 e $ 2.570,00.
3.690,00 e $ 3.570,00.
$ 3.630,00 e $ 3.330,00.
$ 3.950,00 e $ 3.650,00.
"O patrimônio, que a Contabilidade estuda e controla, registrando todas as ocorrências nele verificadas." "Estudar e controlar o patrimônio para fornecer informações sobre sua composição e variações, bem como sobre o resultado econômico decorrente da gestão da riqueza patrimonial." As proposições indicam, respectivamente:
O objeto e a finalidade da Contabilidade.
A finalidade e o conceito da Contabilidade.
O campo de aplicação e o objeto da Contabilidade.
O campo de aplicação e o conceito da Contabilidade.
A finalidade e as técnicas contábeis da Contabilidade.
Considere que uma empresa possui capital social de R$ 350.000,00, disponível de R$ 769.000,00, imóveis no valor de R$ 250.000, cuja despesa com depreciação do período é de R$ 25.000,00, a inflação do período é de 35% e a empresa ainda não efetuou a correção monetária do balanço. Então, ao apurar a correção monetária obtém-se R$ 43.750,00 de saldo devedor no período.
Para a apuração da receita financeira real, no caso de correção integral, é necessário deduzir da receita financeira nominal o ganho a que as aplicações financeiras estão sujeitas por causa da inflação.
A correção monetária adotada pelo Brasil até 1995 tinha como principal objetivo representar as demonstrações contábeis com a influência da inflação. Dessa maneira as empresas efetuavam a correção monetária do ativo permanente e do patrimônio líquido. Ao corrigir o ativo permanente, especificamente a conta de depreciação acumulada, o registro da contrapartida será a crédito do resultado, caso exista inflação. No caso de deflação, a correção da depreciação acumulada proporcionaria um débito ao resultado do período.
Considere os dados, em reais, abaixo.
A empresa que apresentou o maior índice de imobilização do Patrimônio Líquido e, conseqüentemente, o maior comprometimento do Patrimônio Líquido, foi a:

Alfa.
Beta.
Gama.
Delta.
Ômega.
Dentre as fontes do patrimônio líquido, podem-se destacar:
recursos próprios e recursos de terceiros de curto e longo prazos.
investimentos efetuados pelos proprietários e lucros retidos como fonte adicional de financiamento.
investimentos efetuados pelos proprietários e passivos de financiamento.
ativos permanentes registrados como investimento e Imobilizado e lucros retidos.
inversões líquidas em ativos permanentes e repasses de empréstimos em moeda estrangeira.



