







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O pagamento da conta de luz do mês anterior é um fato modificativo, pois refere-se ao pagamento de uma despesa.
Com base no patrimônio descrito abaixo, é correto afirmar que a situação líquida é de R$ 3.350,00.
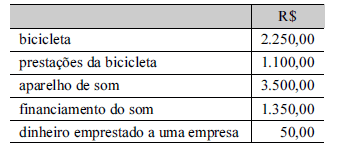
A venda de uma mercadoria à vista é um exemplo clássico de fato misto, em razão de as vendas serem, em geral, realizadas com lucro ou com prejuízo.
A contabilidade é uma ciência que desenvolveu metodologia própria com a finalidade de registrar e controlar o patrimônio conforme função administrativa, apurar o crédito (resultado) conforme função econômica e prestar informações aos seus usuários.
Para o financiador, o ativo financiamentos imobiliários representa um direito a receber, constituindo parte de seu patrimônio. Para o financiado, entretanto, não se trata de patrimônio e sim de uma dívida a pagar.
O resultado de equivalência patrimonial positivo, registrado na investidora, deverá ser adicionado ao lucro ajustado na demonstração de origens e aplicação de recursos (DOAR) da investidora.
Ao se aumentar a produção, o valor dos custos variáveis aumenta no volume e reduz na unidade.
O balanço patrimonial é o único dos demonstrativos obrigatórios que se apresenta estático, isto é, retratando a situação em determinado momento. O ativo representa os bens e direitos, o passivo, os compromissos assumidos com terceiros, e o equilíbrio numérico do balanço é demonstrado pelo saldo patrimonial, positivo ou negativo.
A Comissão de Valores Mobiliários (CVM) tem autonomia para expedir normas aplicáveis às companhias abertas que negociem ações em bolsa de valores no Brasil.
A classificação do ágio na emissão de debêntures como conta de passivo da empresa emitente fundamenta-se na sua futura obrigação com os debenturistas.
• Caixa e Bancos – R$ 500,00; Mercadorias - R$ 6.000,00; Capital - R$ 20.000,00; Duplicatas a Pagar – R$ 2.000,00; Móveis e Utensílios - R$ 8.000,00; Salários a Pagar R$ 1.000,00; Despesas Operacionais Diversas – R$ 4.000,00; Custo das Mercadorias Vendidas – R$ 8.000,00; Vendas - R$ 16.000,00; Receitas Financeiras - R$ 800,00; Juros Ativos a Vencer - R$ 200,00; Depreciações Acumuladas - R$ 4.000,00; Duplicatas a Receber – R$ 12.500,00 e Lucros ou Prejuízos Acumulados - R$ 5.000,00.
• Não houve incidência de Imposto sobre as Vendas. Considerar devidas a Contribuição Social sobre o Lucro e a Provisão para o Imposto de Renda.
O total do Patrimônio Líquido soma
R$ 20.200,00
R$ 15.000,00
R$ 19.800,00
R$ 18.648,00
R$ 20.000,00
O patrimônio é o objeto da contabilidade estudado sob seus aspectos qualitativos e quantitativos. No primeiro, o foco está na natureza dos elementos que compõem o patrimônio, enquanto o segundo aspecto refere-se à expressão dos componentes patrimoniais em valores.
Certo
Errado
O registro de dividendos a pagar representa uma redução do capital circulante líquido da organização e deverá ser classificado como aplicação de recursos na demonstração de origens e aplicação de recursos (DOAR).
As ações ordinárias de companhia fechada poderão ser de classes diversas, em função de:
I - forma ou conversibilidade de uma forma em outra.
II - conversibilidade em ações preferenciais.
III - exigência de nacionalidade brasileira do acionista.
IV - direito de voto em separado para o preenchimento de determinados cargos de órgãos administrativos.
Dos itens acima estão corretos:
II e IV;
I, II , III e IV;
I, III e IV;
I, II e III;
II, III e IV.
O objeto da contabilidade está presente na única opção correta.
Ativo
Capital Social
Passivo
Patrimônio
Patrimônio Líquido
Os terrenos, máquinas e dinheiro da instituição fazem parte:
da conciliação
das obrigações
dos direitos
dos bens



