







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O consumo de mão-de-obra na área administrativa é um exemplo de fato permutativo, uma vez o trabalho é trocado (permutado) por dinheiro nessa situação.
O patrimônio, em Contabilidade, é definido como um conjunto de
direitos.
bens, direitos e obrigações.
direitos e obrigações.
bens, direitos, obrigações e patrimônio líquido.
recursos.
Patrimônio Líquido
232
212
205
190
185
O patrimônio líquido pode ser calculado utilizando-se a seguinte fórmula:
Julgue os itens a seguir, assinalando em seguida a alternativa correta.
I – A Contabilidade é a ciência, segundo uns, técnica e/ou arte, segundo outros, que se destina a estudar e controlar o patrimônio das entidades. II – O Patrimônio de uma empresa é composto por bens menos direitos mais as obrigações. III – O Patrimônio Líquido somam todas as obrigações líquidas de terceiros de uma empresa. IV – O Exercício Social consiste no espaço de tempo em que, ao seu término, as entidades apuram e demonstram seus resultados, podendo coincidir ou não com o ano calendário, conforme dispuser o estatuto ou contrato.a) Apenas a alternativa I é verdadeira.
b) São verdadeiras as alternativas III e IV.
c) São verdadeiras as alternativas I e II.
d) São verdadeiras as alternativas II e III.
e) São verdadeiras as alternativas I e IV.
Podemos afirmar que são fontes do Patrimônio Líquido:
O capital inicial e os lucros.
As aplicações de recursos e os lucros.
Os lucros e os dividendos pagos.
O capital inicial e os dividendos pagos.
Assinale a alternativa que evidencia apenas contas que integram o patrimônio líquido:
Determinada companhia aberta apresenta, a seguir,
todas as suas contas patrimoniais, exceto as
pertencentes ao patrimônio líquido, com seus respectivos
saldos em 31 de dezembro de 2001:
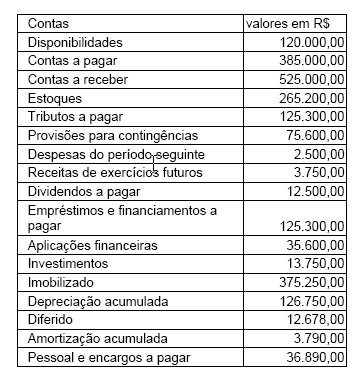
Com base nesses valores, conclui-se que o patrimônio
líquido
é menor que R$ 300.000,00
está situado entre R$ 300.000,00 e R$ 400.000,00
está situado entre R$ 400.000,01 e R$ 450.000,00
é maior que R$ 500.000,00
está situado entre R$ 450.000,01 e R$ 500.000,00
Total dos Bens:
a) R$ 3.020,00.
b) R$ 1.020,00.
c) R$ 2.300,00.
d) R$ 3.320,00.
e) R$ 1.520,00.
O patrimônio líquido é de R$ 624.000.
A diferença entre os bens e direitos de uma empresa no valor de R$ 200.000,00 e as suas obrigações no valor de R$ 120.000,00 é denominada de
situação líquida patrimonial.
situação líquida circulante.
capital de giro.
capital de movimento.
situação líquida disponível.
Fazendo os lançamentos abaixo, o patrimônio líquido apresentaria um aumento de valor:
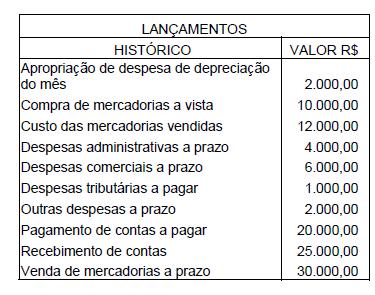
maior que R$ 4.000,00
entre R$ 3.700,00 e R$ 4.000,00
entre R$ 3.400,00 e R$ 3.699,00
entre R$ 3.000,00 e R$ 3.399,00
menor que R$ 3.000,00
São variações do patrimônio líquido que integram o resultado geral apurado no exercício
todas as receitas nele recebidas.
todas as despesas nele pagas.
os produtos da alienação de partes beneficiárias.
as participações de debêntures.
todas as receitas nele recebidas e todas as despesas nele pagas.
Assinale a opção correta.
Todo acréscimo de valor em contas do Ativo corresponde, necessariamente, a um decréscimo de valor em contas do Passivo.
Um decréscimo no valor de contas do Ativo corresponde, necessariamente, a um acréscimo de valor em contas do Passivo.
Um acréscimo no valor de uma conta do Ativo corresponde, necessariamente, a um acréscimo de valor em conta do Passivo ou do Patrimônio Líquido.
A um decréscimo no valor total do Ativo corresponde, necessariamente, um acréscimo no valor de uma, ou mais, contas do Passivo ou do Patrimônio Líquido.
Um acréscimo no valor total do Ativo não corresponde, necessariamente, a um acréscimo no valor do Patrimônio Líquido.
O patrimônio líquido é a diferença entre o ativo e o passivo circulante.
O total do patrimônio líquido é igual a R$ 366.
Quando a soma dos Bens e Direitos for menor que a soma das Obrigações da empresa, a situação líquida será:
o total do Ativo é a diferença entre os bens e direitos.
o total do Passivo é a soma dos direitos mais suas obrigações.
o Patrimônio Líquido menos o Passivo é igual ao total do Ativo.
o total das Aplicações é igual a soma dos Capitais de Terceiros mais Capitais Próprios.
São contas integrantes do Patrimônio Líquido:
Prêmios na Emissão de Debêntures conversíveis em ações e Alienação de Bônus de Subscrição.
Subvenção para Investimentos e Retenções Contratuais.
Debêntures Conversíveis em Ações e Alienação de Partes Beneficiárias.
Ágio na Emissão de Quotas e Reserva e Deságio Líquido dos Investimentos.
Provisão para Participação de Partes Beneficiárias e Ações em Tesouraria.



