







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma empresa apresentava a seguinte situação patrimonial:
Ativo | R$ | Passivo (exigível) | R$ |
Bens | R$ 700,00 | Obrigações | R$ 1.200,00 |
Direitos | RS 300,00 | Patrimônio Líquido | |
Total do Ativo | R$ 1.000,00 | Situação Líquida | ? |
Considerando somente os dados da questão, o valor e classificação da situação líquida são
(1.200,00); negativa.
(RS 200,00); negativa.
R$ 0,00; nula.
R$ 200,00; positiva.
R$ 1.200,00; positiva.
O Patrimônio Líquido é obtido pela diferença entre o ativo e o passivo em uma determinada data. Assim, quando o ativo for igual ao passivo mais o patrimônio líquido, podemos afirmar que:
I- Todos os bens e direitos que estão em poder da empresa foram adquiridos com recursos próprios, ou com recursos de terceiros.
II- Todos os bens e obrigações que estão em poder da empresa foram adquiridos por vendas de mercadorias ou serviços, sem necessidade de recursos próprios, ou de terceiros.
III- Todos os bens são obrigações a pagar da empresa.
IV- Todas as obrigações são direitos a receber da empresa.
De acordo com os itens, marque a alternativa correta.
Apenas I, II e III.
Apenas II, III e IV.
Apenas I.
Apenas IV.
O Valor patrimonial de uma empresa é definido pelo:
Valor de Negociação de Mercado.
Valor do Patrimônio Líquido.
Valor de Mercado.
Valor dos ativos.
A indústria ABC S.A. apresentou os seguintes valores em suas contas contábeis em 31/12/2018:
∙ Bancos ....................................................................R$ 6.000,00
∙ Veículos ................................................................. R$ 5.000,00
∙ Imóveis................................................................... R$ 10.000,00
∙ Estoques ............................................................. R$ 4.000,00
∙ Empréstimos de Curto Prazo ........ R$ 1.500,00
∙ Salários a Pagar ......................................... R$ 3.500,00
∙ Fornecedores.................................................. R$ 2.000,00
∙ Impostos a Recolher ................................ R$ 2.000,00
Com base nessas informações, pode-se afirmar que a situação patrimonial líquida da indústria ABC S.A. é:
ativa
passiva
neutra
inexistente
O Cálculo do Patrimônio Líquido, da forma mais adequada, será igual a:
Ativo - Passivo
Ativo - Passívo Exigível
Ativo - Passivo Exigível + Não Circulante
Ativo - Obrigações
Em 31 de dezembro de 20X1, a Cia Beta possuía como saldo do seu patrimônio líquido o valor de R$ 900.000,00. Ao longo do exercício de 20X2, ocorreram as seguintes transações:
- Lucro líquido do exercício no valor de R$ 300.000,00.
- Distribuição de dividendos no valor de R$ 70.000,00.
- Integralização de capital social no valor de R$ 140.000,00.
- Acréscimo das reservas de lucro no valor de R$ 230.000,00.
Com base apenas nessas informações, o saldo do patrimônio líquido em 31 de dezembro de 20X2 é de, em R$,
1.130.000,00.
1.270.000,00.
1.410.000,00.
1.500.000,00.
1.570.000,00.
Sabendo que a empresa auferiu um Lucro Líquido de 25.000,00 no exercício de 2022, qual foi o retorno sobre o Patrimônio Líquido?
10%.
15%.
20%.
25%.
30%.
Segundo as normas contábeis, o saldo da conta Patrimônio Líquido, para determinada empresa, representa:
O lucro obtido das atividades operacionais.
O capital próprio da empresa.
O capital de terceiros.
A diferença entre Ativo Circulante e Passivo Circulante.
De acordo com o CPC 00 (R2) - ESTRUTURA CONCEITUAL PARA RELATÓRIO FINANCEIRO, Patrimônio Líquido é definido como
recursos pertencentes aos proprietários da entidade.
capital próprio da entidade obtido por suas operações.
participação residual nos ativos da entidade, após a dedução de todos os seus passivos.
participação residual nos passivos da entidade, após a dedução do capital de terceiros.
Uma sociedade apresentou o seguinte balancete com as variações do exercício de 2022:
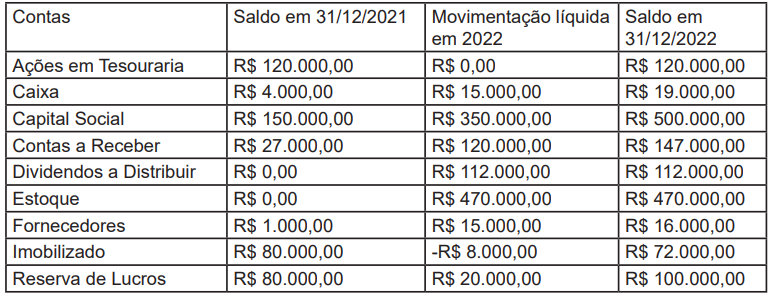
O saldo, em 31/12/2022, do patrimônio líquido, apresentado na demonstração da mutação do patrimônio líquido, é de:
R$ 720.000,00
R$ 620.000,00
R$ 600.000,00
R$ 500.000,00
R$ 480.000,00
Para responder às questões de número 32 a 38, considere as informações abaixo, extraídas do balancete de verificação da Cia. Menino Jesus, em 31/12/2021, após os procedimentos de encerramento do exercício:
Conta Contábil..................................................Valor
Custo das Mercadorias Vendidas.................... 18.000
Empréstimos e Financiamentos (LP).............. 37.500
Perdas estimadas com Clientes*......................2.200
Abatimentos sobre vendas................................2.000
Adiantamentos de Clientes................................6.250
Juros Passivos...................................................1.250
ICMS sobre vendas............................................8.000
Participações Societárias Permanentes ........... 12.500
Veículos..............................................................32,500
Duplicatas descontadas.....................................11.250
Salários e encargos socias................................. 23.750
Encargos Financeiros a Transcorrer (LP) ..........4.500
Receita Bruta de Vendas.....................................80.000
Comissões sobre vendas......................................4.000
Duplicatas a Receber ........................................31.500
Estoques..............................................................9.550
PIS sobre folha de pagamento ...........................4.000
Obrigações Tributárias a recolher......................15.350
Prejuízo Acumulado .......................................... 39.900
Caixa e Equivalentes de Caixa...........................23.750
Prédios e Edificações..........................................50.000
Capital Social.....................................................100.000
Reservas de Capital............................................8.550
Descontos incondicionais concedidos.................1.200
Depreciação Acumulada.....................................11.250
Reservas de Lucros..............................................5.500
Ajuste a valor recuperável de Imobilizado* ...........7.750
Ações em Tesouraria .............................................. 1.400
* Ajustes constituídos integralmente no exercício de 2021.
O valor do Patrimônio Líquido da Cia. Menino Jesus em 31/12/2021 equivale a:
74.150,00.
75.550,00.
67.250,00.
72.750,00.
64.200,00.
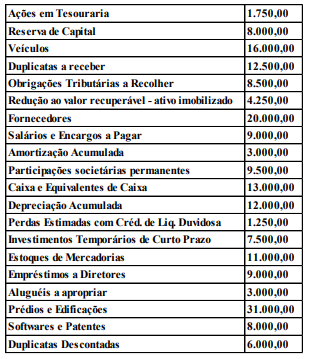
Para resolução das questões de número 36 a 40, considere o balancete a seguir, que contém apenas contas patrimoniais da Cia. Cavalo:
Ainda de acordo com os dados disponibilizados, o valor do Patrimônio Líquido da Cia. Cavalo é de:
55.000,00.
57.750,00.
58.250,00.
56.500,00.
54.750,00.
Em 02/01/X0, uma sociedade empresária emitiu 500.000 novas ações com valor nominal de R$ 1,00. O custo com a emissão de ações foi de R$ 20.000. As ações foram integralizadas por R$ 550.000.
Assinale a opção que indica o aumento provocado pela emissão no patrimônio líquido da sociedade empresária.
R$ 500.000.
R$ 520.000.
R$ 530.000.
R$ 550.000.
R$ 570.000.
Qual das contas a seguir é uma conta do grupo do patrimônio líquido e possui saldo credor?
Ações em Tesouraria.
Duplicatas Descontadas.
Intangível.
Prejuízos Acumulados.
Reservas de Capital.
De forma simplificada, qual dos elementos patrimoniais corresponde à diferença entre os bens e direitos de uma entidade e suas obrigações com terceiros?
Passivo
Ativo
Receita
Despesa
Patrimônio Líquido
Uma sociedade empresária brasileira apresentava os seguintes saldos em seu balanço patrimonial, em 30/11/X0:
Caixa: R$ 80.000; Terrenos: R$ 220.000; Fornecedores de curto prazo: R$ 250.000; Capital Social: R$ 50.000.
Para fortalecimento de sua estrutura patrimonial, a sociedade empresária emitiu em dezembro de X0 os seguintes títulos e valores mobiliários:
Assinale a opção que indica, respectivamente, o valor do passivo e do patrimônio líquido da sociedade empresária, em 31/12/X0.
R$ 430.000 e R$ 150.000.
R$ 500.000 e R$ 150.000.
R$ 500.000 e R$ 170.000.
R$ 530.000 e R$ 150.000.
R$ 530.000 e R$ 170.000.
Determinada entidade do setor público registrou, no exercício de X1, um ativo no valor de R$ 120,00. Porém, o valor correto seria de R$ 90,00. Com isso, o superavit apurado foi maior que o superavit real, conforme apurado no Balanço Patrimonial do ano X1, na conta de Resultados Acumulados, como demonstrado a seguir:
Balanço Patrimonial -Ano Xl (R$) | |||
Ativo | Passivo | ||
Ativo Circulante | R$ 120,00 | Passivo Circulante | R$ 100,00 |
Ativo Não Circulante | R$ 300,00 | Passivo Não Circulante | R$ 200,00 |
Patrimônio Líquido | |||
Resultados Acumulados | R$ 120,00 | ||
Total | R$ 420,00 | Total | R$ 420,00 |
No exercício seguinte (X2) foi identificado o erro. Neste exercício, antes do ajuste do erro, foi apurado o Balanço Patrimonial como demonstrado a seguir:
Balanço Patrimonial -Ano Xl (R$) | |||
Ativo | Passivo | ||
Ativo Circulante | R$ 180,00 | Passivo Circulante | R$ 150,00 |
Ativo Não Circulante | R$ 350,00 | Passivo Não Circulante | R$ 250,00 |
Patrimônio Líquido | |||
Resultados Acumulados | R$ 130,00 | ||
Total | R$ 530,00 | Total | R$ 530,00 |
Considerando a ocorrência de apenas o erro relatado e, ainda, unicamente as informações disponibilizadas, assinale a alternativa correta sobre o Balanço Patrimonial em X2 após a realização do ajuste.
O valor total do Ativo no Balanço Patrimonial em X2 ajustado é de R$ 560,00.
O valor do Ativo Circulante no Balanço Patrimonial em X2 ajustado é de R$ 180,00.
O valor do Passivo Circulante no Balanço Patrimonial em X2 ajustado é de R$ 250,00.
O valor do Patrimônio Líquido no Balanço Patrimonial em X2 ajustado é de R$ 100,00.
Em 01/01/2021, determinada sociedade anônima apresentou as seguintes informações do seu patrimônio líquido:
Capital Social | R$ 800.000,00 |
Reserva de Lucros | R$ 50.000,00 |
Reserva de Capital | R$ 20.000,00 |
Em 31/12/2021, a sociedade apurou lucro líquido do exercício de R$ 100.000,00 (antes das participações societárias).
Sabe-se que o Estatuto Social determina que as participações estatutárias devem ser: Administradores: 10%; Partes Beneficiárias: 10%; Empregados: 10%.
Nos termos da legislação societária e considerando as informações apresentadas, é correto afirmar que a participação dos administradores será no valor de
R$ 12.000,00.
R$ 10.000,00.
R$ 9.000,00.
R$ 8.100,00.
R$ 7.290,00
Com base no balanço patrimonial, é correto afirmar que o patrimônio líquido da empresa, em 31/12/2021, foi de
R$ 8.400,00.
R$ 9.300,00.
R$ 8.600,00.
R$ 9.500,00.
Em relação à técnica contábil "escrituração contábil," é correto afirmar que as contas:
representativas de ativos da entidade aumentam por crédito, exceto as contas redutoras, que aumentam por débito
classificadas no Patrimônio Líquido podem ter saldo devedor ou credor, conforme a sua natureza
classificadas no Passivo diminuem por crédito
representativas de despesas têm sempre saldo credor



