







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Se o critério de avaliação do estoque fosse o PEPS, em vez do PMP, então o valor do CMV, no final do mês, seria de R$ 7.000,00, em vez de R$ 3.500,00.
O custo das mercadorias vendidas (CMV) da sociedade, nas transações do mês, pelo critério PEPS, foi, em R$, de
24.760,00.
24.800,00.
25.160,00.
26.800,00.
27.100,00.
Caso a empresa tenha adotado o PEPS como critério de controle de estoques, o saldo das mercadorias disponíveis para revenda, ao final do dia 20/3/2008, foi de R$ 1.150,00.
O resultado com mercadorias, caso a empresa tivesse utilizado o PEPS como controle de estoques, no mês de março, corresponderia a R$ 11.468,50.
O CMV apurado com o UEPS e o controle permanente é de R$ 2.844,00.
A margem bruta apurada com a utilização do PEPS e do controle permanente é superior a 65%.
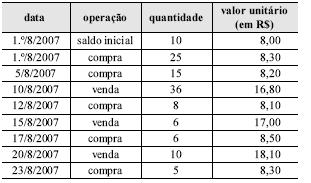
A partir da ficha de controle de estoques acima, utilizando o sistema de controle de estoques permanente e o PEPS conclui-se que o percentual da margem bruta de lucro é
inferior a 20%.
superior a 21% e inferior a 30%.
superior a 31% e inferior a 40%.
superior a 41% e inferior a 50%.
superior a 51%.
Dentre os diversos métodos de avaliação dos estoques, para fins tributários, aqueles que a legislação do Imposto de Renda tem permitido usar são:
preço específico, custo médio ponderado móvel e primeiro que entra, primeiro que sai (PEPS).
apenas custo médio ponderado móvel e primeiro que entra, primeiro que sai (PEPS).
custo médio ponderado móvel, custo médio de reposição e último que entra, primeiro que sai (UEPS).
preço de venda a varejo, custo médio ponderado fixo e primeiro que entra, primeiro que sai (PEPS).
custo médio ponderado móvel, primeiro que entra, primeiro que sai (PEPS) e último que entra, primeiro que sai (UEPS).
Ao final do mês 6/07, o saldo do disponível, considerando-se o inventário permanente e o PEPS, é de R$ 11.754.
O ICMS sobre vendas apurado é igual, em reais, a
16.177,20.
17.183,20.
18.325,18
19.577,20.
21.577,30.
O valor das compras líquidas no período, em reais, é de
39.508,30.
38.138,50.
34.503,10.
33.703,10.
30.190,54.
Considerando que a Entidade avalie o seu estoque pelo método denominado "PEPS", pode-se afirmar que o Custo da Mercadoria Vendida (CMV) será de
R$ 28.000,00.
R$ 25.800,00.
R$ 14.675,00.
R$ 11.125,00.
R$ 10.225,00.
Ao se utilizar o UEPS como controle de estoques, pelo sistema permanente, o valor do estoque final das mercadorias disponíveis para revenda será menor, em relação ao uso do PEPS, em uma economia inflacionária.
O lucro líquido auferido, considerando-se o inventário permanente e o PEPS, corresponde a R$ 4.188,70.
Ao se adotar o UEPS, o valor do ativo circulante, em uma economia inflacionária, com impacto direto no custo das mercadorias adquiridas, é maior do que o valor obtido ao se adotar o PEPS.
Sobre a movimentação de mercadoria controlada por ficha de estoque, pode-se afirmar que o estoque final
avaliado pelo método PEPS proporcionará um CMV maior, caso o mesmo estoque seja avaliado pelo método UEPS, num período de preços crescentes
avaliado a PEPS tem o valor das últimas entradas.
avaliado a UEPS tem o valor das últimas entradas.
tem o valor das compras menos o valor das vendas.
avaliado pelo método UEPS, proporcionará um CMV maior, caso o mesmo estoque seja avaliado pelo método PEPS, num período de preços decrescentes.
Em períodos de deflação, o imposto de renda devido seria menor se uma empresa utilizasse o UEPS em vez do PEPS.
A utilização do UEPS como controle de estoques só é permitida pela legislação vigente no caso de sistemas periódicos de controle de estoques
O saldo do passivo circulante ao final do mês 6/07, considerando-se o inventário permanente e o PEPS, é de R$ 81.882,31.
O saldo do patrimônio líquido após o registro das operações do mês de 6/07, considerando-se o inventário permanente e o PEPS, é de R$ 11.891.



