







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma loja realiza vendas à vista ou a prazo.
Em 31/12/2022, a loja contabilizou receita de vendas de R$500.000, para recebimento em 2024. Na data, estimava inadimplência de 4%. Em 31/12/2023, a loja auferiu receita de vendas de R$400.000, para recebimento em 2025. Na data, sua estimativa em relação ao risco de inadimplência foi reduzido para R$3%.
Assinale a opção que indica o saldo em perdas estimadas com crédito de liquidação duvidosa em 31/12/2022 e em 31/12/2023, respectivamente.
R$15.000 e R$12.000.
R$15.000 e R$27.000.
R$20.000 e R$12.000.
R$20.000 e R$27.000.
R$20.000 e R$32.000.
Uma loja de eletrodomésticos vendeu uma versão especial de geladeiras apenas em dezembro de 2023. No mês, foram vendidas 30 geladeiras da edição especial, tendo a loja auferido receita de R$60.000.
Em relação às vendas desta geladeira, a loja reconheceu provisão para garantias de R$8.000, de acordo com as estimativas realizadas por seus especialistas. A garantia tinha validade de 6 meses, a partir da data da compra.
Em 30/06/2023, a loja constatou que os gastos com garantia relacionados às geladeiras vendidas em dezembro, foram de R$5.000.
Assinale a opção que indica o impacto dessa constatação no resultado da loja, auferido na Demonstração do Resultado do Exercício semestral, em 30/06/2023.
Aumento de R$3.000.
Aumento de R$5.000.
Diminuição de R$3.000.
Diminuição de R$5.000.
Não há impacto.
Os gestores de uma empresa comercial, preocupados com a inadimplência do setor, fizeram um levantamento da sua carteira de cobrança e encontraram os seguintes dados:
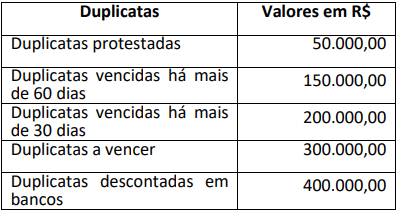
Até o exercício passado, a empresa praticava o percentual de 3% sobre o valor dos recebíveis para a constituição da perda estimada com clientes, possuindo um saldo credor nessa conta de R$ 12.000,00. No presente exercício, pretendem elevar esse percentual para 6%. Assinale a alternativa que apresenta o valor da perda estimada com clientes que a empresa necessita constituir no presente exercício.
R$ 66.000,00
R$ 54.000,00
R$ 42.000,00
R$ 30.000,00
Uma empresa do segmento de educação realizou, durante o mês de dezembro, as transações descritas a seguir:
- Reconhecimento de participação nos lucros da empresa investida, por meio do método de equivalência patrimonial. O lucro da investida registrado no periodo foi de R$ 100.000,00 e a participação da empresa investidora corresponde a 25%;
- Reconhecimento de perdas estimadas com créditos de liquidação duvidosa (PECLD) no valor de R$ 8.000,00;
- Reversão de perda por redução ao valor recuperável de ativo imobilizado de R$ 10.000,00;
- Pagamento do saldo da conta de salários a pagar no valor de R$ 30.000,00; Reconhecimento de receitas financeiras no valor de R$ 12.500,00.
Com base nessas informações, o adequado lançamento contábil da respectiva transação está expresso em:
Crédito em Investimento no valor de R$ 25.000,00, Débito em Resultado de Equivalência Patrimonial no valor de R$ 25.000,00.
Crédito em PECLD no valor de R$ 8.000,00; Débito em Clientes no valor de R$ 8.000,00.
Débito em Perda por Redução ao Valor Recuperável de Ativo no valor de R$ 10.000,00; Crédito em Reversão de Perda por Redução ao Valor Recuperável de Ativo no valor de R$ 10.000,00.
Crédito em Salários a Pagar no valor de R$ 30.000,00; Débito em Caixa e Equivalentes de Caixa no valor de R$ 30.000,00.
Débito em Receitas Financeiras no valor de R$ 12.500,00; Crédito em Aplicações Financeiras no valor de R$ 12.500,00,
Determinada empresa realizou vendas a prazo no valor de R$ 500.000 durante o ano de 2023. Com base em seu histórico, a empresa estima que 5% desse valor não será recebido, constituindo, portanto, uma conta de Perdas Estimadas com Créditos de Liquidação Duvidosa (PECLD).
No final do ano de 2023, a empresa identificou que, dos valores provisionados, R$ 20.000 se confirmaram como efetivamente incobráveis. Além disso, a empresa decidiu reverter o saldo remanescente da PECLD.
Considerando essas informações, assinale a alternativa que apresenta corretamente os lançamentos contábeis para:
1) a constituição da PECLD no momento da venda;
2) a confirmação da perda incobrável;
3) a reversão do saldo remanescente da PECLD.
1) Constituição da PECLD:
D - Despesa com devedores duvidosos (Despesa) R$ 25.000.
C - Perdas estimadas com créditos de liquidação duvidosa (Ativo) R$ 25.000.
2) Baixa de título considerado incobrável:
D - Clientes (Ativo) R$ 20.000.
C - Perdas estimadas com créditos de liquidação duvidosa (Ativo) R$ 20.000.
3) Reversão do saldo de PECLD:
D - Perdas estimadas com créditos de liquidação duvidosa (Ativo) R$ 5.000.
C - Outras receitas operacionais (Receita) R$ 5.000,00.
1) Constituição da PECLD:
D - Despesa com devedores duvidosos (Despesa) R$ 25.000.
C - Perdas estimadas com créditos de liquidação duvidosa (Ativo) R$ 25.000.
2) Baixa de título considerado incobrável:
D - Perdas estimadas com créditos de liquidação duvidosa (Ativo) R$ 20.000.
C - Clientes (Ativo) R$ 20.000.
3) Reversão do saldo de PECLD:
D - Perdas estimadas com créditos de liquidação duvidosa (Ativo) R$ 5.000.
C - Clientes (Ativo) R$ 20.000.
1) Constituição da PECLD:
D - Despesa com devedores duvidosos (Despesa) R$ 25.000.
C - Perdas estimadas com créditos de liquidação duvidosa (Ativo) R$ 25.000.
2) Baixa de título considerado incobrável:
D - Perdas estimadas com créditos de liquidação duvidosa (Ativo) R$ 20.000.
C - Clientes (Ativo) R$ 20.000.
3) Reversão do saldo de PECLD:
D - Perdas estimadas com créditos de liquidação duvidosa (Ativo) R$ 5.000.
C - Outras receitas operacionais (Receita) R$ 5.000.
1) Constituição da PECLD:
D - Perdas estimadas com créditos de liquidação duvidosa (Ativo) R$ 25.000.
C - Despesa com devedores duvidosos (Despesa) R$ 25.000.
2) Baixa de título considerado incobrável:
D - Perdas estimadas com créditos de liquidação duvidosa (Ativo) R$ 20.000.
C - Clientes (Ativo) R$ 20.000.
3) Reversão do saldo de PECLD:
D - Perdas estimadas com créditos de liquidação duvidosa (Ativo) R$ 5.000.
C - Outras receitas operacionais (Receita) R$ 5.000.
1) Constituição da PECLD:
D - Despesa com devedores duvidosos (Despesa) R$ 25.000.
C - Perdas estimadas com créditos de liquidação duvidosa (Ativo) R$ 25.000.
2) Baixa de título considerado incobrável:
D - Despesa com devedores duvidosos (Despesa) R$ 25.000.
C - Clientes (Ativo) R$ 20.000.
3) Reversão do saldo de PECLD:
D - Perdas estimadas com créditos de liquidação duvidosa (Ativo) R$ 5.000.
C - Outras receitas operacionais (Receita) R$ 5.000.
O fato que produz registro contábil processado por um débito e um crédito em contas do ativo é:
pagamento da folha salarial
compra de materiais à vista
obtenção de empréstimo bancário
recebimento de duplicadas de vendas realizadas
Considere‑se uma sociedade anônima que exerça atividade tipicamente comercial, ou seja, de compra e venda de mercadorias para consumidores finais.
Com base nessa situação hipotética, assinale a alternativa que apresenta a conta contábil que é classificada em seu passivo circulante.
perdas estimadas com créditos de liquidação duvidosa
duplicatas descontadas
adiantamentos a empregados
prêmios de seguros a apropriar
ajustes de avaliação patrimonial
As perdas esperadas em créditos de liquidação duvidosa são estimativas contábeis que devem ser registradas em contas retificadoras de ativo.
Certo
Errado
Pode-se afirmar que em 31/12/2023 a entidade registrou no resultado referente à Perda Estimada de Crédito de Liquidação Duvidosa
reversão de R$ 17.950,00
despesa de R$ 24.700,00
despesa de R$ 6.050,00
reversão de R$ 6.750,00
reversão de R$ 6.050,00
O saldo da Conta Clientes líquida de perdas estimadas totalizou, em R$, em 31/12/2022:
600.000,00
605.150,00
897.500,00
879.500,00
1.235.000,00
Em janeiro de 2024, uma sociedade empresária estimou que as suas perdas com crédito de liquidação duvidosa no período seriam de R$200.000.
Assinale a opção que indica o impacto do reconhecimento no balanço patrimonial da sociedade empresária neste mês.
não há impacto.
diminuição no saldo da conta Caixa.
diminuição no saldo da conta Clientes.
diminuição no saldo da conta Estoques.
aumento no saldo da conta Estoques.
Em 31/12/2021, uma entidade apresentava um saldo a receber de clientes de R$50.000. O montante deveria ser recebido em janeiro de 2023. A perdas estimadas com créditos de liquidação duvidosa correspondiam a 3%.
Em 2022, a entidade reconheceu R$30.000 em receitas para recebimento em 2023. Além disso, refez as suas estimadas com perdas estimadas com crédito de liquidação para 5%.
Assinale a opção que indica o valor apresentado no Balanço Patrimonial como perdas estimadas com crédito de liquidação duvidosa em 31/12/2021 e em 31/12/2022, respectivamente.
R$1.500 e R$1.500.
R$1.500 e R$4.000.
R$1.500 e R$5.500.
R$2.500 e R$1.500.
R$2.500 e R$4.000.
Em 31/12/X0, uma sociedade empresária tinha a receber de seus clientes R$100.000 em até cinco meses. A inadimplência era estimada em 4%.
Assinale a opção que indica a apresentação do fato nas demonstrações contábeis da sociedade empresária.
R$96.000 no ativo circulante e R$4.000 no passivo circulante, no balanço patrimonial.
R$100.000 no ativo circulante e R$4.000 no passivo circulante, no balanço patrimonial.
R$96.000 no ativo circulante, no balanço patrimonial, e evidenciação de R$4.000, em nota explicativa.
R$100.000 no ativo circulante, no balanço patrimonial, e evidenciação de R$4.000, em nota explicativa.
R$96.000 no ativo circulante e R$4.000 em conta redutora do ativo circulante, no balanço patrimonial.
Em janeiro de X0, uma loja de roupas reconheceu receita de vendas de R$500.000.
O recebimento do montante aconteceu do seguinte modo:
O custo das mercadorias vendidas relacionado à venda foi de R$200.000. Além disso, a loja estimava um percentual de inadimplência de 2%.
Assinale a opção que indica o montante contabilizado como “Despesa com perdas estimadas com crédito de liquidação duvidosa” da loja em 31/01/X0.
R$4.200.
R$5.000.
R$6.000.
R$7.000.
R$10.000.
São contas-contábeis geralmente classificadas no Ativo Circulante de uma entidade comercial, EXCETO:
Perdas Estimadas com Créditos de Liquidação Duvidosa.
Caixa e Equivalentes de Caixa.
Empréstimos a Acionistas e Diretores.
Aplicações Financeiras de Liquidez Imediata.
Adiantamentos a Fornecedores.
Uma empresa realizou as seguintes transações com a mercadoria A no mês de junho de 2023:
• 06/06/2023: compra de 100 unidades ao valor total de R$ 6.000,00, para pagamento em 60 dias sem juros;
• 14/06/2023: compra de 200 unidades ao valor total de R$ 10.800,00, à vista em dinheiro;
• 16/06/2023: compra de 400 unidades ao valor total de R$ 19.600,00, para pagamento em 90 dias sem juros. Horas após ter contabilizado esta última compra, ainda no mesmo dia, a empresa vendeu à vista, em dinheiro, 50 unidades ao valor total de R$ 4.000,00;
• 22/06/2023: compra de 100 unidades ao valor total de R$ 4.000,00, à vista em dinheiro; e,
• 27/06/2023: venda de 500 unidades ao valor total de R$ 45.000,00, a prazo e sem juros, para pagamento em janeiro de 2024. A empresa reconheceu, no ato desta última venda, 10% do valor total da venda como Perdas Estimadas com Créditos de Liquidação Duvidosa (PECLD).
Informações adicionais:
• A empresa utiliza o custo médio ponderado como critério para valoração de seus estoques da mercadoria A;
• Todas as unidades adquiridas da mercadoria A foram recebidas dos fornecedores, imediatamente, no ato das respectivas compras;
• Todas as unidades vendidas da mercadoria A foram entregues aos clientes, imediatamente, no ato das respectivas vendas;
• O exercício social da empresa inicia-se em 1º de janeiro e encerra-se em 31 de dezembro de cada ano.
Considerando, exclusivamente, as informações apresentadas, bem como a Norma Brasileira de Contabilidade NBC TG 16 (R2) – Estoques, assinale os lançamentos contábeis corretos que deveriam ser realizados no momento do reconhecimento inicial das operações ocorridas no dia 27 de junho de 2023. Para fins de simplificação, desconsidere, ainda, quaisquer incidências de tributos em todas as informações apresentadas na questão.
DÉBITO | Contas a Receber de Clientes (Ativo Não Circulante) | R$ 45.000,00 |
CRÉDITO | Receita de Vendas (Resultado) | R$ 45.000,00 |
DÉBITO | Custo das Mercadorias Vendidas (Resultado) | R$ 25.200,00 |
CRÉDITO | Estoques de Mercadorias para Revenda – Mercadoria A (Ativo Circulante) | R$ 25.200,00 |
DÉBITO | Perdas Estimadas com Contas a Receber (Resultado) | R$ 4.500,00 |
CRÉDITO | Perdas Estimadas com Créditos de Liquidação Duvidosa (Passivo Não Circulante) | R$ 4.500,00 |
DÉBITO | Contas a Receber de Clientes (Ativo Não Circulante) | R$ 45.000,00 |
CRÉDITO | Receita de Vendas (Resultado) | R$ 45.000,00 |
DÉBITO | Custo da Mercadoria Vendida (Resultado) | R$ 25.375,00 |
CRÉDITO | Estoques de Mercadorias para Revenda – Mercadoria A (Ativo Não Circulante) | R$ 25.375,00 |
DÉBITO | Perdas Estimadas com Contas a Receber (Resultado) | R$ 4.500,00 |
CRÉDITO | Perdas Estimadas com Créditos de Liquidação Duvidosa (Ativo Circulante) | R$ 4.500,00 |
DÉBITO | Contas a Receber de Clientes (Ativo Circulante) | R$ 40.500,00 |
CRÉDITO | Receita de Vendas (Resultado) | R$ 40.500,00 |
DÉBITO | Custo da Mercadoria Vendida (Resultado) | R$ 25.200,00 |
CRÉDITO | Estoques de Mercadorias para Revenda – Mercadoria A (Ativo Circulante) | R$ 25.200,00 |
DÉBITO | Perdas Estimadas com Contas a Receber (Resultado) | R$ 4.500,00 |
CRÉDITO | Perdas Estimadas com Créditos de Liquidação Duvidosa (Ativo Não Circulante) | R$ 4.500,00 |
DÉBITO | Contas a Receber de Clientes (Ativo Circulante) | R$ 45.000,00 |
CRÉDITO | Receita de Vendas (Resultado) | R$ 45.000,00 |
DÉBITO | Custo da Mercadoria Vendida (Resultado) | R$ 25.200,00 |
CRÉDITO | Estoques de Mercadorias para Revenda – Mercadoria A (Ativo Circulante) | R$ 25.200,00 |
DÉBITO | Perdas Estimadas com Contas a Receber (Resultado) | R$ 4.500,00 |
CRÉDITO | Perdas Estimadas com Créditos de Liquidação Duvidosa (Ativo Circulante) | R$ 4.500,00 |
Com base apenas nas informações fornecidas, o valor total de recebimentos de clientes, em 20X4, da empresa XYZ S.A. foi de
R$ 924.000,00
R$ 386.000,00
R$ 840.000,00
R$ 756.000,00
R$ 714.000,00
Com base apenas nas informações fornecidas, o valor total da baixa de incobráveis feita em 20X4 foi de
R$ 22.000,00
R$ 84.000,00
R$ 106.000,00
R$ 62.000,00
R$ 50.000,00
Ao reavaliar o risco de crédito da sua carteira de duplicatas a receber, determinada companhia constatou que o valor estimado das perdas relacionadas a créditos de liquidação duvidosa apresentava-se superior ao montante que já tinha sido reconhecido contabilmente pela entidade até então.
Nessa situação hipotética, para a adequação das demonstrações contábeis da entidade à nova estimação de perdas associadas a créditos de liquidação duvidosa, deve ser feito registro a débito
de uma conta de despesa e a crédito de uma conta retificadora de duplicatas a receber.
de uma conta de despesa e a crédito da conta duplicatas a receber.
da conta ajustes de avaliação patrimonial e a crédito de uma conta retificadora de duplicatas a receber.
de uma conta de despesa e a crédito de uma conta do passivo.
da conta duplicatas a receber e a crédito de uma conta de despesa.
A Cia ABC possuía, em 31 de dezembro de 20X1, um saldo de R$ 1.400.000,00 em contas a receber de clientes no seu ativo circulante.
Para fins de elaboração das demonstrações contábeis do referido período, foi estimado que há uma expectativa de não recebimento desses direitos no montante de R$ 30.000,00.
Sobre o reconhecimento contábil desse fato, a Cia ABC deve
nada fazer, uma vez que existe apenas uma expectativa do não recebimento.
apenas indicar em notas explicativas o montante do valor que espera não receber.
reconhecer uma despesa com duplicatas descontadas com contrapartida em uma conta do ativo circulante.
reconhecer uma despesa com perda estimada em crédito de liquidação duvidosa com contrapartida em uma conta redutora do ativo circulante.
reconhecer uma perda com contrapartida em uma conta do patrimônio líquido e apresentar na demonstração de resultado abrangente.



