







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As contas do sistema contábil classificam-se em contas patrimoniais e contas de resultado. Acerca das contas de resultado, assinale a alternativa incorreta.
São utilizadas exclusivamente para fins de levantamento do Balanço Patrimonial.
São também denominadas contas transitórias.
Registram apenas receitas e despesas.
São encerradas ao final do exercício.
As contas de receita são sempre creditadas, exceto no encerramento para apuração do resultado do exercício, quando são debitadas.
Relacione a natureza das contas (coluna 1) com as contas apresentadas nos demonstrativos contábeis de uma sociedade empresária (Coluna 2).
Coluna 1 Natureza das contas
1. Devedora
2. Credora
3. Devedora ou Credora
Coluna 2 Contas apresentadas
( ) Duplicatas a Descontadas
( ) Amortização Acumulada
( ) Resultado de Avaliação Patrimonial
Assinale a alternativa que indica a sequência correta, de cima para baixo.
1 – 2 – 3
2 – 1 – 3
2 – 2 – 3
3 – 2 – 1
3 – 3 – 2
Julgue os itens com relação à função e ao funcionamento das contas:
I. A conta Caixa e Bancos serão debitados no registro dos fatos que caracterizam os ingressos de recursos financeiros.
II. A conta Caixa e Bancos serão creditados no registro dos fatos que caracterizam os dispêndios de recursos Financeiros.
III. A Função das Contas é explicar cada conta do plano, ou seja, o que ela registra, para que ela serve e qual o papel que desempenha na escrituração.
Apenas o item I esta correto.
Apenas o item II esta correto.
Apenas o item III esta correto.
Todos os itens estão corretos.
Nas demonstrações contábeis, os pequenos saldos poderão ser agregados, desde que indicada a sua natureza e que do respectivo grupo de contas não se ultrapasse o seguinte valor:
0,5 (cinco décimos)
0,4 (quatro décimos)
0,3 (três décimos)
0,2 (dois décimos)
0,1 (um décimo)
Relacione a natureza das contas com as contas apresentadas no Balanço Patrimonial de uma sociedade empresária e, em seguida, assinale a opção CORRETA.
(1) Devedora ( ) Duplicatas a Receber.
(2) Credora ( ) Depreciação Acumulada.
(3) Devedora ou Credora ( ) Ajuste de Avaliação Patrimonial.
A sequência CORRETA é:
3, 2, 1.
3, 3, 2.
1, 1, 3.
1, 2, 3.
Conta com pouca movimentação ao longo do exercício, geralmente movimentada na abertura e no encerramento do exercício:
Estáveis.
Estática.
Instáveis.
Dinâmica.
Pelo critério de avaliação do cálculo do valor das contas a receber deve seguir a seguinte orientação:
O valor das vendas brutas menos estimativas de despesas para reduzi-las ao valor provável de realização.
O valor dos estoques menos estimativas de perdas para reduzi-las ao valor provável de realização.
O valor das duplicatas mais estimativas de ganhos para elevá-las ao valor provável de realização.
O valor dos títulos menos estimativas de perdas para reduzi-las ao valor provável de realização.
O valor dos títulos menos um percentual de 3%, determinado pela legislação do Imposto de Renda Pessoa Jurídica.
Em relação às Contas Contábeis, assinale a opção correta.
Depreciação é uma conta que retifica o valor de um ativo imobilizado e, por isso, é uma conta de saldo devedor.
Contas a Pagar tem saldo credor porque representa um débito da empresa.
Contas a Receber tem saldo devedor porque representa um débito da empresa.
Empréstimos representa uma dívida da empresa, por isso é uma conta de saldo devedor.
Clientes representa um direito da empresa, por isso é uma conta de saldo credor.
Em janeiro de X0, uma empresa foi constituída com um capital de R$ 100.000,00, sendo integralizados 90% em dinheiro e o restante em equipamentos. Ainda no mesmo ano, essa empresa fez um empréstimo de R$ 20.000,00 (operação isenta de juros), adquiriu a prazo R$ 50.000,00 em novos equipamentos e R$ 30.000,00 em mercadorias. A seguir, vendeu à vista as mercadorias por R$ 50.000,00 (operação isenta de impostos), pagando R$ 5.000,00 de comissão aos vendedores. Assinale a alternativa que apresenta uma sentença verdadeira, ao final do exercício de X0, sobre o patrimônio da referida empresa.
O patrimônio líquido era de R$ 115.000,00.
O total de receitas era de R$ 15.000,00.
O total do passivo era de R$ 20.000,00.
O total de despesas era de R$ 5.000,00.
O total das disponibilidades era de R$ 75.000,00.
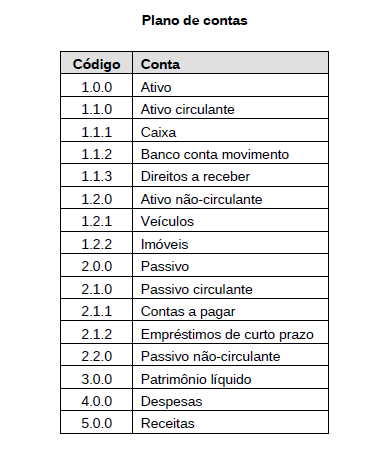
Considere que uma empresa apresente o plano de contas e os fatos contábeis a seguir.
Fatos contábeis:
I Em 12/2/X1 Depósito de R$ 200,00 na conta bancária da empresa.
II Em 17/2/X1 Obtenção de um empréstimo de R$ 500,00 para pagamento em 31/5/20X1.
III Em 28/2/X1 Reconhecimento da despesa com energia elétrica no valor de R$ 200,00 para pagamento em 10/3/X1.
IV Em 13/3/X1 Pagamento da despesa de energia elétrica, com multa de R$ 20,00 por atraso.
V Em 18/3/X1 Reconhecimento de receita de serviços no valor de R$ 300,00, para recebimento em 10/4/X1.
Com base nessas informações e considerando que, em 10/2/20X1, as contas cujos códigos são 1.1.1 e 3.0.0 tinham saldo R$ 1.000,00 e que todas as outras tinham saldo zero, assinale a alternativa que apresenta, nesta ordem, em 20/3/20X1, os saldos, em reais, das contas cujos códigos são 1.1.0, 2.1.0 e 3.0.0, considerando, ainda, o final do exercício social em 31 de dezembro.
1.080,00, 500,00 e 1.000,00
1.080,00, 700,00 e 1.080,00
1.580,00, 500,00 e 1.000,00
1.580,00, 500,00 e 1.080,00
1.580,00, 700,00 e 1.080,00
Assinale a opção que apresenta somente Contas de Natureza Devedora.
Notas Promissórias Emitidas, Capital a Integralizar e Juros Ativos.
Provisão p/ Créditos de Liquidação Duvidosa, Duplicatas Descontadas e Reservas Estatutárias.
Empréstimos e Financiamentos Obtidos, Seguros a Vencer e ICMS a Recuperar.
Ações de Coligadas, Adiantamentos a Diretores e Aluguéis Passivos.
Juros Ativos, Clientes e Prejuízos Acumulados.
Em relação à teoria sobre plano de contas, é incorreto afirmar:
As do grupo do ativo têm normalmente saldo devedor; algumas, porém, podem apresentar-se com saldo credor.
As contas podem ser divididas em dois grupos: contas patrimoniais e contas de resultados.
O grupo do passivo tem normalmente saldo devedor; porém, podem apresentar-se com saldo credor.
Contas patrimoniais são aquelas que servem para registrar bens, direitos, obrigações e patrimônio líquido de uma entidade.
O grupo de contas de receita tem natureza credora.
As despesas decorrentes de Pesquisa e Desenvolvimento de projetos desativados devem ser contabilizadas como
Custo dos Produtos Vendidos.
Ativo Diferido.
Despesa Operacional.
Despesa não Operacional.
Ativo Imobilizado.
Com relação às despesas operacionais e ao lucro operacional, numere a coluna da direita com base na coluna da esquerda.
1. Despesas de vendas
2. Despesas administrativas
3. Despesas financeiras
4. Receita financeira
5. Lucro operacional
( ) Diferença entre o lucro bruto e as despesas operacionais.
( ) Gastos de escritório e outros relativos à gestão da empresa.
( ) Valores derivados de aplicações financeiras, juros de mora recebidos, descontos obtidos.
( ) Despesas com pessoal na área de vendas, comissões de vendas, propaganda, publicidade e marketing.
( ) Remunerações ao capital de terceiros, tais como juros pagos, comissões bancárias, correção monetária sobre empréstimos, descontos concedidos e juros de mora.
Assinale a alternativa que apresenta a numeração correta da coluna da direita, de cima para baixo.
5 – 2 – 4 – 1 – 3.
3 – 1 – 2 – 4 – 5.
5 – 2 – 3 – 1 – 4.
4 – 2 – 5 – 1 – 3.
4 – 3 – 1 – 5 – 2.
Eis uma lista de títulos constantes do Plano de Contas da Empresa Mecenas S/A.
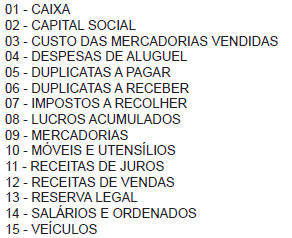
De acordo com a classificação técnica indicada na Teoria Patrimonialista e na Teoria Personalista das Contas, a relação acima contém
10 Contas Patrimoniais e 08 Contas do Proprietário.
07 Contas Integrais e 08 Contas Diferenciais.
07 Contas de Agentes Consignatários e 08 Contas do Proprietário.
07 Contas Patrimoniais e 08 Contas Diferenciais.
06 Contas de Resultado e 09 Contas Patrimoniais.
Analisando as contas Adiantamento a Fornecedores, Prejuízos Acumulados, Reserva Legal e Despesas Antecipadas, temos:
uma conta de natureza devedora e três contas de natureza credora.
duas contas de natureza devedora e duas contas de natureza credora.
três contas de natureza devedora e uma conta de natureza credora.
quatro contas de natureza devedora.
quatro contas de natureza credora.
Uma conta pode ser sintética ou analítica. A conta sintética é aquela que agrupa diversos fatos de mesma natureza, enquanto a analítica pode agrupar fenômenos patrimoniais de mesma natureza ou não, dependendendo do nível de detalhamento indicado para tal conta.



