







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma empresa emitiu ações no valor de R$ 10 milhões, incorrendo em um gasto de R$ 400.000,00 para realizar a captação, que foi bem sucedida.
A contrapartida do valor gasto para realizar a captação deve ser contabilizada como
despesa antecipada.
despesa financeira.
despesa administrativa.
ajuste do passivo.
redutora do patrimônio líquido.
Com relação às contas retificadoras, também chamadas de contas redutoras, assinale a alternativa correta.
Essas contas têm saldo de natureza contrária ao grupo em que são apresentadas.
As contas redutoras do Ativo têm saldo de natureza credora, portanto, são apresentadas no lado direito do Balanço.
As contas retificadoras do Passivo apresentam saldo credor.
As contas retificadoras são: Duplicatas Descontadas; Amortização Acumulada; e, Lucros e Prejuízos Acumulados.
As contas retificadoras aumentam o saldo do grupo em que são apresentadas.
Uma determinada conta contábil tinha saldo inicial de $ 15.000. Após receber um lançamento a crédito, seu saldo alterou para $ 7.000 devedor. Com base apenas nessa informação, assinale a alternativa correta.
O saldo inicial da conta era devedor.
Trata-se de uma conta de despesa.
O lançamento aumentou o saldo da conta.
Trata-se de uma conta do Passivo circulante.
O crédito efetuado na conta aumentou o Ativo circulante.
Constitui uma conta do sistema patrimonial:
receita orçamentária.
disponibilidade.
despesa orçamentária
empenho de despesas.
crédito orçamentário.
Quando a conclusão de um contrato de construção puder ser estimada com confiabilidade, as receitas e os custos associados ao contrato deverão ser reconhecidos no resultado. Identifique, nas alternativas disponibilizadas, a metodologia a ser adotada no reconhecimento dessas receitas e custos, por ocasião do período reportado.
A Receita deverá ser reconhecida somente na extensão em que os custos serão recuperados.
Os custos devem ser reconhecidos no período em que forem incorridos.
As receitas e os custos deverão ser reconhecidos no período em que forem incorridos.
Será adotada para o reconhecimento das receitas e custos a metodologia do estágio de execução do contrato.
Acerca do Plano de Contas, assinale a alternativa correta.
Para micro e pequenas empresas, é recomendável adotar o Plano de Contas de outras empresas do mesmo ramo de atividade.
O elenco de contas apresenta uma explicação sucinta do funcionamento de cada conta.
A relação ordenada e codificada das contas utilizadas pela entidade permite a padronização dos registros contábeis, facilitando a elaboração das demonstrações financeiras.
Um Plano de Contas flexível apresenta vários títulos de contas para registrar uma mesma operação.
Considerando as diversas partes que compõem um Plano de Contas, é correto afirmar que a descrição da função e do funcionamento é indicada
no Elenco de Contas.
no Sistema de Contas.
nos Modelos Padronizados de Demonstrações Contábeis.
no Manual de Contas.
na Relação de Contas.
Assinale a alternativa que apresenta contas retificadoras do ativo e do passivo, respectivamente.
Perdas estimadas com Estoques; Encargos Financeiros a transcorrer.
Estimativa para créditos de liquidação duvidosa; Depreciação Acumulada.
Prêmio de seguros a apropriar; Juros a transcorrer.
Amortização acumulada; Duplicatas descontadas.
Duplicatas descontadas; Despesa com depreciação.
São sinônimos de patrimônio líquido, EXCETO
situação líquida.
passivo a descoberto.
capital próprio.
recursos próprios.
passivo não exigível.
Assinale a alternativa que NÃO corresponde aos bens numerários (ou Disponibilidades).
Caixa.
Bancos Conta Movimento.
Duplicatas a Receber.
Numerário em Trânsito.
Aplicações de Liquidez Imediata.
Nos termos do artigo 179, da Lei 6.404/76, alterada pelas Leis nos 11.638/07 e 11.941/09, as contas do Ativo serão classificadas conforme abaixo, EXCETO:
no ativo circulante: as disponibilidades, os direitos realizáveis no curso do exercício social subsequente e as aplicações de recursos em despesas do exercício seguinte.
em investimentos: as participações permanentes em outras sociedades, o fundo de comércio adquirido para a manutenção da atividade e os direitos de qualquer natureza, não classificáveis no ativo circulante, e que não se destinem à manutenção da atividade da companhia ou da empresa.
no intangível: os direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade, inclusive o fundo de comércio adquirido.
no ativo imobilizado: os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da companhia ou da empresa ou exercidos com essa finalidade, inclusive os decorrentes de operações que transfiram à companhia os benefícios, riscos e controle desses bens.
De acordo com a Lei 6.404/76, as obrigações de uma entidade são reconhecidas no passivo. Assinale a alternativa que NÃO deve ser registrada como Passivo.
Aquisição a prazo de matéria prima para uso na produção ou de mercadorias para revenda.
Adiantamentos recebidos de clientes tendo em vista a entrega futura de bens ou a prestação futura de serviços.
Dividendos declarados e ainda não pagos aos acionistas.
Duplicatas descontadas com o intuito de suprir eventuais insuficiências de caixa.
Adiantamento a fornecedores tendo em vista a entrega futura de bens ou a prestação futura de serviços.
Analise as assertivas sobre o lançamento contábil, apresentadas a seguir, e assinale a alternativa que aponta as corretas.
Apenas I, II e III.
Apenas I, IV e V.
Apenas II, III e IV.
Apenas II e V.
Apenas I, III e IV.
Relacione os grupos do Ativo descritos, na primeira coluna, com as suas respectivas propriedades, na segunda coluna, e, em seguida, assinale a opção CORRETA.
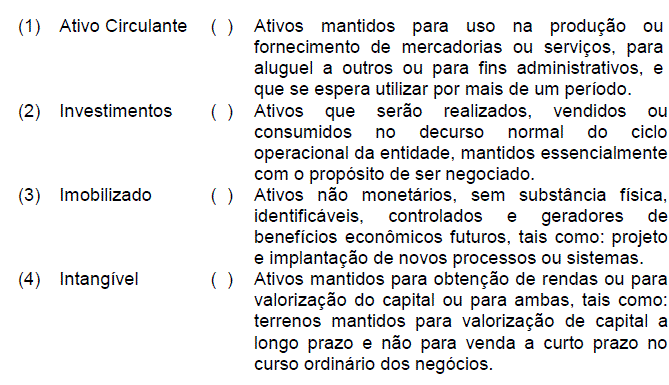
1, 2, 3, 4.
1, 3, 2, 4.
3, 1, 4, 2.
3, 4, 1, 2.
As contas e saldos listados a seguir foram extraídos do livro Razão da Cia. São Joaquim, no último dia do exercício social de 2012:
Ações de empresas coligadas: R$ 100,00
Aluguéis a pagar: R$ 150,00
Aluguéis a receber R$ 200,00
Caixa: R$ 250,00
Capital a integralizar: R$ 300,00
Capital social subscrito: R$ 950,00
Clientes: R$ 900,00
Duplicatas a receber: R$ 850,00
Empréstimos obtidos: R$ 800,00
Fornecedores: R$ 750,00
Juros ativos: R$ 700,00
Juros passivos: R$ 650,00
Máquinas e equipamentos: R$ 600,00
Materiais: R$ 550,00
Mercadorias R$ 500,00
Adiantamento de clientes: R$ 450,00
Contas a receber: R$ 350,00
Adiantamento a fornecedores: R$ 300,00
Considerando, exclusivamente, as contas acima listadas, os saldos devedores e credores da empresa são, respectivamente:
R$ 2.900,00 e R$ 4.200,00
R$ 5.300,00 e R$ 4.450,00
R$ 5.550,00 e R$ 3.800,00
R$ 5.700,00 e R$ 3.800,00
Define-se Plano de Contas como o conjunto de contas criado para registro das transações econômicas ocorridas na organização.
O Plano de Contas objetiva a uniformização dos registros contábeis.
O Plano de Contas é padronizado e único para todas as organizações, com um rol definido de contas.
O Plano de Contas possibilita a elaboração das demonstrações contábeis.
O Elenco de Contas contém a relação de contas que serão utilizadas para efetuar os registros contábeis e é parte integrante do Plano de Contas.
O Plano de Contas poderá conter tantas contas quantas forem necessárias para o detalhamento da informação a ser prestada ao usuário.
A soma das contas do Passivo Financeiro ou Oneroso é de
10.000
40.000
50.000
60.000
90.000
Assinale a opção que apresenta apenas contas de natureza devedora passíveis de integrar o Ativo de uma empresa comercial.
Perdas Estimadas na Realização de Créditos; Perdas por Redução ao Valor de Mercado; Ajuste a Valor Presente de Clientes e Depreciação Acumulada.
Depósitos Restituíveis e Valores Vinculados; Depósitos a Prazo Fixo; Prêmios de Seguros a Apropriar; Comissões e Prêmios Pagos Antecipadamente.
Ágio na Emissão de Ações; Alienação de Bônus de Subscrição; Doações e Subvenções para Investimentos; Reservas de Incentivos Fiscais.
Adiantamentos a Clientes; Provisão para Riscos Fiscais; Credores por Financiamentos; Imposto de Renda Incidente sobre salários.



