







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere o princípio "que determina a adoção do menor valor para os componentes do Ativo e do maior para os do Passivo, sempre que se apresentem alternativas igualmente válidas para o registro contábil" (também conhecido como 'conservadorismo'). A que princípio fundamental de contabilidade estamos nos referindo?
Continuidade
Oportunidade
Competência
Prudência
Entidade
A respeito dos princípios fundamentais de Contabilidade,
analise as afirmativas a seguir.
I - A observância do princípio da entidade é indispensável à
correta aplicação do princípio da competência, por efeito
de se relacionar diretamente à quantificação dos componentes
patrimoniais e à formação do resultado, e de
constituir dado importante para aferir a capacidade futura
de geração de resultado.
II - O princípio da prudência é um dos princípios fundamentais
de Contabilidade, violados pela reserva de reavaliação
determinada pela legislação societária.
III - O princípio (ou convenção) da oportunidade define em
seu enunciado que a Contabilidade, em igualdade de procedimentos
quanto à sua relevância, preferirá os que puderem
ser suportados por algum tipo de evidência considerada
objetiva (documentos, normas escritas, consenso
profissional, etc.).
IV -O objeto básico da contabilidade é o patrimônio
das entidades, sendo seu objetivo principal prover os
usuários com informações sobre aspectos de natureza
econômica, financeira e física do patrimônio da entidade
e suas mutações.
V - A observância do princípio da continuidade não
influencia a aplicação do princípio da competência,
pois o valor econômico dos ativos e passivos já
contabilizados não se altera em função do tempo.
Estão corretas apenas as afirmativas:
I e III.
I e IV.
II e IV.
II e V.
III e V.
Ao reconhecer de forma inquestionável o valor de um ativo por meio do contrato de compra e da escritura lavrada, o contador estaria atendendo ao princípio/norma/convenção contábil da
A Empresa ABC, após saber que havia perdido 30% de seu valor de venda, resolveu mudar a forma de avaliação de seu estoque para o valor de mercado. Neste caso, são conflitantes os seguintes princípios contábeis:
Denominador Comum Monetário e Prudência;
Conservadorismo e Consistência;
Continuidade e Entidade;
Materialidade e Conservadorismo;
Denominador Comum Monetário e Consistência.
A norma/princípio ou convenção contábil que trata distintamente o patrimônio dos sócios do da empresa é denominada
Faça a correlação e escolha uma das alternativas abaixo:
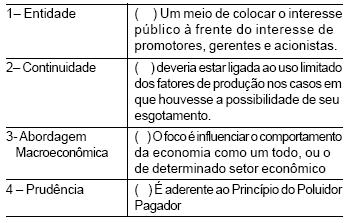
A seqüência que completa corretamente a coluna da direita, na ordem dada, é:
4 – 2 – 3 - 1
3 – 2 – 1 - 4
4 – 1 – 3 - 2
1 – 3 – 4 - 2
2 – 1 – 3 - 4
Pelas normas do Conselho Federal de Contabilidade, são considerados Princípios Fundamentais da Contabilidade:
Periodicidade, Oportunidade, Registro pelo Valor Original, Entidade, Competência e Prudência;
Materialidade, Oportunidade, Registro pelo Valor Original, Entidade, Competência e Prudência;
Continuidade, Materialidade, Registro pelo Valor Original, Entidade, Competência e Prudência;
Continuidade, Oportunidade, Materialidade, Entidade, Competência e Prudência;
Continuidade, Oportunidade, Registro pelo Valor Original, Entidade, Competência e Prudência.
As receitas e despesas devem ser incluídas na apuração do resultado do período em que ocorrerem, sempre que simultaneamente quando se correlacionarem, independentemente do recebimento ou pagamento. Assinale, nas alternativas abaixo, aquela que contém o nome correto do princípio fundamental de contabilidade aqui descrito:
atualização monetária.
competência.
registro pelo valor original.
continuidade
Assinale a alternativa INCORRETA.
O cerne do Princípio da Entidade está na autonomia do patrimônio a ela pertencente. O Princípio em exame afirma que o patrimônio deve revestir-se do atributo de autonomia em relação a todos os outros Patrimônios existentes, pertencendo a uma Entidade, no sentido de sujeito suscetível à aquisição de direitos e obrigações.
Os princípios refletem o estágio em que se encontra a Ciência da Contabilidade, isto é, a essência dos conhecimentos, doutrinas e teorias que contam com o respaldo da maioria dos estudiosos da Contabilidade.
O Princípio da Competência exige a apreensão, o registro e o relato de todas as variações sofridas pelo patrimônio de uma Entidade, no momento em que elas ocorrem. Cumprido tal preceito, chega-se ao acervo máximo de dados primários sobre o patrimônio, fonte de todos os relatos, de-monstrações e análises posteriores, ou seja, o Princípio da Competência é a base indispensável à fidedignidade das informações sobre o patrimônio da Entidade, relativas a um determinado período e com o emprego de quaisquer procedimentos técnicos.
O Princípio da Continuidade afirma que o patrimônio da Entidade, na sua composição qualitativa e quantitativa, depende das condições em que provavelmente se desenvolverão as operações da Entidade.
Os princípios fundamentais da contabilidade, definidos pelo Conselho Federal de Contabilidade (CFC) em norma específica, resumem-se nos seguintes: entidade, continuidade, oportunidade, registro pelo valor original, competência e prudência.
O custeio variável e o custeio por absorção possuem uma característica em comum: ambos são embasados em volume.
Os princípios são essenciais ao exercício da contabilidade, porque contêm diretivas de natureza operacional, expressões de direito positivo e estabelecem ordenamentos sobre o procedimento, tanto nos aspectos substantivos quanto nos formais.
Os princípios fundamentais de contabilidade são obrigatórios e impositivos. Assim, sua aplicação na solução de situações concretas deve ocorrer independentemente do contexto econômico, tecnológico, institucional e social em que os procedimentos serão empregados.
A constituição de Provisões é conseqüência do atendimento aos Princípios Contábeis da:
Oportunidade e Registro pelo Valor Inicial;
Entidade e Competência;
Oportunidade e Atualização Monetária;
Continuidade e Registro pelo Valor Inicial;
Competência e Prudência.
O princípio contábil da prudência fundamenta a constituição da provisão.
As Lojas Santos & Souza, em 25 de março de 2003, adquiriram a vista, por R$ 60 mil, um terreno, cujo valor estava avaliado em R$ 68 mil. Na escrituração da empresa o lançamento contábil dessa operação deve ser feito
por R$ 68.000,00, de acordo com o princípio contábil do custo é a base de valor.
por R$ 68.000,00, em decorrência do princípio contábil da competência de exercício.
por R$ 60.000,00, conforme o princípio contábil do registro pelo valor original.
por R$ 60.000,00, de acordo com o regime de caixa já que o pagamento foi a vista.
pelo valor original do laudo de avaliação feito no dia do balanço do exercício.



