







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Quanto aos princípios fundamentais de contabilidade, conforme norma aprovada pelo Conselho Federal de Contabilidade, julgue os itens a seguir.
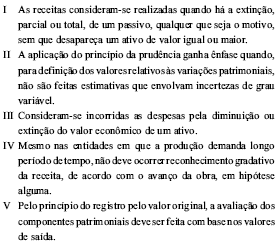
Estão certos apenas os itens
I e II.
I e III.
II e IV.
III e V.
IV e V.
De acordo com o Conselho Federal de Contabilidade, a continuidade normal das atividades da entidade auditada compreende o período de um ano após
a data da assembléia de acionistas.
a emissão do parecer dos auditores.
a publicação das demonstrações contábeis.
a data das demonstrações contábeis.
o último dia da visita dos auditores.
Com relação aos princípios contábeis temos: o critério de "menor valor para os itens do ativo e da receita, e o de maior valor para os itens do passivo e da despesa", com os efeitos correspondentes no patrimônio líquido, serão adotados para o registro, diante de opções na escolha de valores. Tal critério diz respeito ao Princípio da:
Na conversão de demonstrações contábeis para moeda estrangeira, todos os princípios contábeis do país a que se destinam as demonstrações devem ser considerados sempre que a sua nãoadoção trouxer efeitos relevantes na avaliação da empresa e do seu resultado.
Em consonância com o disposto no § 2.º, em epígrafe, a legislação tributária criou o Livro de Apuração do Lucro Real, para a apuração do lucro tributável segundo normas e critérios diferenciados dos princípios de contabilidade.
representa nova avaliação, pois utiliza indexadores aptos a traduzir a variação do poder aquisitivo da moeda nacional.
é compulsória quando a inflação acumulada no triênio for de 100% ou mais.
somente poderá ocorrer em demonstrações contábeis de natureza complementar às demonstrações de natureza corrente, derivadas da escrituração contábil regular.
está suspensa até nova revisão dos Princípios Fundamentais de Contabilidade.
Abaixo estão cinco assertivas relacionadas com os Princípios Fundamentais de Contabilidade. Assinale a opção que expressa uma afirmação verdadeira.
A observância dos Princípios Fundamentais de Contabilidade é obrigatória no exercício da profissão, mas não constitui condição de legitimidade das Normas Brasileiras de Contabilidade.
O Princípio da Entidade reconhece o Patrimônio como objeto da Contabilidade e afirma a autonomia patrimonial, exceto no caso de sociedade ou instituição, cujo patrimônio pode confundir-se com o dos sócios ou proprietários.
Da observância do Princípio da Oportunidade resulta que o registro deve ensejar o reconhecimento universal das variações ocorridas no patrimônio da Entidade, em um período de tempo determinado.
A apropriação antecipada das prováveis perdas futuras, antes conhecida como Convenção do Conservadorismo, hoje é determinada pelo Princípio da Competência.
A observância do Princípio da Continuidade não influencia a aplicação do Princípio da Competência, pois o valor econômico dos ativos e dos passivos já contabilizados não se altera em função do tempo.
A escolha da hipótese que resulte em menor patrimônio líquido quando se apresentarem opções, igualmente aceitáveis diante dos demais princípios Fundamentais de Contabilidade, referese ao princípio da
materialidade
consistência
integridade
prudência
entidade
Conforme preconizado na Resolução n.º 750/93, do Conselho Federal de Contabilidade, o registro das variações patrimoniais, desde que tecnicamente estimável, deve ser realizado, mesmo na hipótese de somente existir razoável certeza de sua ocorrência, em observância do seguinte Princípio Fundamental de Contabilidade:
Prudência
Oportunidade
Competência
Continuidade
Considere os seguintes princípios orçamentários:
I. anualidade, especificação.
II. exclusividade, unidade e universalidade.
III. competência e continuidade.
IV. clareza, materialidade e publicidade.
Pode-se afirmar que os mais importantes, consagrados em nossa legislação orçamentária, estão contidos apenas nos itens
As demonstrações contábeis presumem que a entidade reportada continuará a existir e a realizar seus ativos e a liquidar seus passivos no curso normal das operações.
Determinada empresa pagou juros antecipados, cobrados pela instituição financeira na data da concessão do empréstimo bancário. O procedimento contábil de apropriar ao Resultado as despesas de juros por quotas mensais, de acordo com a duração do contrato, corresponde ao Princípio Fundamental de Contabilidade da
A opção de não registrar fatos considerados irrelevantes obedece à convenção do(a):
A Resolução CFC-750/93 estabeleceu como Princípios Fundamentais da Contabilidade, os princípios da:
O procedimento de segregar o patrimônio da empresa avaliada do patrimônio de seus sócios está fundamentado no conceito da
Abaixo são apresentadas assertivas sobre os enunciados dos Princípios Fundamentais de Contabilidade. Apenas uma dessas frases contém afirmativa verdadeira. As outras apresentam defeitos, incorreções ou imprecisões, que as tornam falsas e incorretas.
1 - Sempre que se apresentarem afirmativas igualmente válidas para a quantificação das mutações patrimoniais que alterem o Patrimônio Líquido, deve ser adotado o menor valor para os componentes do Ativo e do Passivo. 2 - Na apuração do resultado do período devem ser incluídas todas as receitas recebidas e todas as despesas pagas, sempre simultaneamente quando se correlacionarem, independentemente de terem sido auferidas ou realizadas. 3 - Quando da classificação e avaliação das mutações patrimoniais, quantitativas e qualitativas, deve ser considerada a vida definida ou provável da entidade, bem como o fato de ela permanecer ou não existindo e funcionando. 4 - O patrimônio é o objeto da Contabilidade e pertence à entidade, confundindo-se, apenas, com os patrimônios dos seus sócios ou proprietários, no caso de sociedades ou instituições. 5 - Os componentes do patrimônio devem ser registrados pelos valores originais das transações com o mundo exterior, expressos a valor presente na moeda em que se tiver realizado o negócio ou transação. 6 - Os efeitos da alteração do poder aquisitivo da moeda nacional devem ser reconhecidos nos registros contábeis através do ajustamento da expressão formal dos valores dos componentes patrimoniais, sempre que houver um surto inflacionário. Das opções acima apresentadas, a única verdadeira é aquela que se refere ao PrincípioAs despesas públicas são constituídas por todos os desembolsos efetuados pelo Estado no atendimento dos serviços e encargos assumidos no interesse geral da comunidade, nos termos da Constituição, das leis, ou em decorrência de contratos ou de outros instrumentos. A despesa do Estado deve obedecer a determinados princípios. O princípio que estabelece que a despesa deve adaptar-se às reais possibilidades financeiras dos contribuintes, ou seja, à sua capacidade contributiva, é denominado princípio da
utilidade.
legitimidade.
oportunidade
legalidade.
economicidade.
De acordo com os princípios fundamentais de contabilidade, os estoques devem ser avaliados a preços de mercado ou de custo, dos dois o maior.



