








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Na classificação doutrinária que distingue as funções administrativa e econômica da contabilidade, a apuração do lucro líquido de R$ 118 mil da Alfa Distribuidora Ltda. em X2, mediante o confronto entre receitas e despesas reconhecidas no período, integra a função econômica.
Certo
Errado
Uma entidade iniciou suas atividades em 01/01/20X1. No mês de janeiro, ocorreram as seguintes operações:
• venda de mercadorias no valor de R$ 150.000, sendo R$ 100.000 recebidos à vista e R$ 50.000 a prazo (para recebimento em março/20X1);
• custo das mercadorias vendidas no valor de R$ 35.000;
• compra de mercadorias no valor de R$ 60.000, sendo R$ 60.000 pagos somente em fevereiro/20X1;
• reconhecimento de despesa de salários de R$ 10.000, paga em fevereiro/20X1;
• reconhecimento de despesa de aluguel referente a janeiro, no valor de R$ 8.000, que será paga em fevereiro/20X1;
• reconhecimento de perdas estimadas em créditos de liquidação duvidosa (PECLD) no valor de R$ 3.000;
• recebimento, em janeiro/20X1, de R$ 5.000 referentes a serviços que serão prestados somente em fevereiro/20X1.
Com base nas informações fornecidas e considerando as disposições da legislação societária brasileira e os critérios definidos pelas Normas Contábeis aplicáveis, assinale a alternativa que apresenta corretamente o lucro líquido apurado em 31/01/20X1, segundo o regime indicado.
R$ 95.000 pelo regime de caixa.
R$ 70.000 pelo regime de caixa.
R$ 69.000 pelo regime de competência.
R$ 94.000 pelo regime de competência.
R$ 99.000 pelo regime de competência.
O objeto da contabilidade é a apuração do resultado econômico das entidades, razão pela qual a sua atuação se restringe ao registro das variações quantitativas do patrimônio, ou seja, aquelas que alteram o valor líquido do conjunto de bens, direitos e obrigações.
Certo
Errado
A apuração do resultado do exercício ao final de cada período, sem a necessidade de encerramento das operações, pode ser justificada pelo Princípio da
Entidade.
Continuidade.
Competência.
Transparência.
Prudência.
Leia o fragmento a seguir.
De acordo com a estrutura da Lei 6.404/76 e alterações, na Demonstração do Resultado do Exercício, a apuração do lucro líquido é realizada após _____, mas antes _____.
Assinale a opção que completa corretamente as lacunas do fragmento acima.
a distribuição do resultado / da incorporação da reserva de lucros
o reconhecimento do imposto de renda / da distribuição do resultado
a distribuição do resultado / do reconhecimento do aumento de capital social
o reconhecimento do imposto de renda / do reconhecimento de perda por recuperabilidade dos ativos
o reconhecimento do imposto de renda / do reconhecimento de despesas com a constituição de provisões
A sequência abaixo, numerada de 1 a 6, se refere a títulos que compõem a estrutura da DRE.
1. Impostos sobre o Lucro
2. Lucro ou Prejuízo Operacional
3. Custo de Mercadorias ou Serviços Vendidos
4. Deduções das Vendas
5. Participações de Debêntures, Empregados, Administradores e Partes Beneficiárias
6. (+/-) Outras Receitas ou Despesas
Se tais títulos forem reorganizados e dispostos na ordem da estrutura padrão adotada pela Lei 6.404/1976 para a DRE, então a sequência numérica associada será:
4 – 3 – 6 – 2 – 1 – 5
4 – 3 – 2 – 6 – 1 – 5
3 – 4 – 2 – 6 – 5 – 1
3 – 4 – 6 – 2 – 5 – 1
6 – 3 – 4 – 2 – 1 – 5
Durante o encerramento do exercício de 2025, o setor contábil do CRA‑SP elaborou o balanço financeiro, em conformidade com a Lei nº 4.320/1964. Foram apurados, em reais, os valores a seguir.
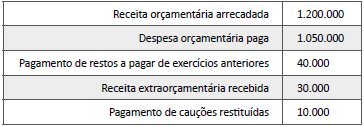
Com base nessa situação hipotética, nos dados descritos e no art. 103 da Lei nº 4.320/1964, assinale a opção que apresenta o resultado financeiro do exercício.
superávit financeiro de R$ 130.000
superávit financeiro de R$ 100.000
déficit financeiro de R$ 100.000
déficit financeiro de R$ 130.000
superávit financeiro de R$ 150.000
Durante o exercício de 2024, o empreendimento do senhor Santareno realizou vendas à vista no total de R$ 60.000,00 e vendas a prazo no total de R$ 35.000,00. Das vendas à vista, 10% foram canceladas. Incorreu em despesas operacionais à vista no valor de R$ 12.000,00 e despesas operacionais incorridas e não pagas no valor de 15.000,00. O custo dos produtos vendidos totalizou R$ 18.000,00.
Ainda em relação aos dados do exercício de 2024 do empreendimento do senhor Santareno, desconsiderando qualquer questão tributária, é correto afirmar que nesse ano o empreendimento apurou um lucro líquido de
R$ 68.000,00.
R$ 62.000,00.
R$ 59.000,00.
R$ 50.000,00.
R$ 44.000,00.
Durante a análise das demonstrações contábeis de uma entidade pública, o auditor identificou que, ao final do exercício, foi registrada como receita do período a quantia de R$ 240.000 referente a um aluguel de imóvel público cujo contrato previa pagamento antecipado para os próximos 12 meses. Considerando os princípios e NBCASP, bem como o regime de competência e o tratamento adequado das receitas antecipadas, assinale a alternativa correta quanto ao reconhecimento contábil.
Todo o valor deve ser reconhecido como receita orçamentária, visto que foi efetivamente recebido no exercício.
A contabilização como receita no exercício está correta, pois a natureza pública da entidade dispensa a aplicação do regime de competência.
O valor total deve ser reconhecido como receita patrimonial, uma vez que representa ingresso financeiro disponível.
Apenas a fração proporcional ao período do exercício (1/12 do valor) deve ser reconhecida como receita do exercício; o restante configura receita antecipada (passivo).
O valor total deve ser registrado como ativo de exercício seguinte, pois o recurso ainda não foi utilizado.
Um balancete de uma determinada entidade foi apresentado com as seguintes informações:
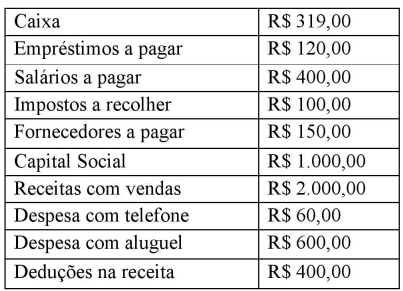
Com base nas informações fornecidas, qual será o resultado líquido da Demonstração do Resultado do Exercício (DRE) dessa entidade:
R$ 1.000,00.
R$ 840,00.
R$ 1.400,00.
R$ 940,00.
R$ 600,00.
A empresa Lucro Certo Ltda apresentou os seguintes saldos de contas:
Contas
Imóvel = 87.000,00
Duplicatas a Pagar = 23.000,00
Caixa = 12.000,00
Imposto de Renda a Pagar = 9.000,00
Despesa de Aluguel = 7.000,00
Salários a Pagar = 4.000,00
Duplicatas a Receber = 39.000,00
Receita de Serviço = 15.000,00
Mercadorias = 7.000,00
Despesas Gerais = 8.000,00
Receita de Aluguel = 2.000,00
O valor das Despesas e das Receitas respectivamente são:
15.000,00 e 17.000,00
51.000,00 e 56.000,00
15.000,00 e 56.000,00
28.000,00 e 17.000,00
A empresa Sonhos S.A. terminou o exercício de 2024 com os seguintes saldos das contas:
Contas | Saldos |
Participações de empregados | $ 3.300,00 |
Vendas de produtos | $ 150.000,00 |
Comissão sobre vendas | $ 15.000,00 |
Receitas não usuais à operação principal | $ 1.000,00 |
CMV | $ 55.000,00 |
Juros de aplicações | $ 4.000,00 |
Devoluções de vendas | $ 10.000,00 |
Juros pagos | $ 6.500,00 |
Provisão para Imposto de Renda (IR) | $ 8.500,00 |
Salários de pessoal administrativo | $ 22.000,00 |
Provisão para Contribuição Social sobre o Lucro Líquido (CSLL) | $ 5.000,00 |
Nesse sentido, após a elaboração da DRE, assinale a alternativa correta que apresenta o lucro bruto e o lucro líquido antes das participações, da empresa.
$ 85.000 e $ 33.000.
$ 140.000 e $ 46.500.
00 e $ 46.500.
$ 140.000 e $ 49.000.
Ocorreram os seguintes fatos contábeis em dezembro de 2023 em uma determinada empresa:
1. receita de serviços relativas a janeiro de 2024, recebidas em dezembro de 2023, no valor de R$ 122.400,00.
2. receita de aluguel ativo relativa a dezembro de 2023, recebidas em dezembro de 2023, no valor de R$ 168.000,00.
3. seguro relativo a janeiro de 2024, pago em dezembro de 2023, no valor de R$ 34.000,00.
4. seguro relativo a dezembro de 2023, pago em janeiro de 2024, no valor de R$ 67.200,00.
O resultado do exercício da empresa em 2023, em R$, pelo regime de competência e pelo regime de caixa foi, respectivamente, de:
168.000,00 e 290.400,00.
67.200,00 e 256.400,00.
235.200,00 e 202.000,00.
100.800,00 e 256.400,00.
101.200,00 e 290.400,00.
O resultado do exercício social evidenciado na demonstração do resultado do exercício é obtido pelo confronto entre as receitas e rendimentos auferidos e as despesas e perdas incorridas, independentemente de ter havido qualquer movimentação de caixa.
Certo
Errado
Um gestor realiza levantamento de despesas de exercícios anteriores, reconhece restos a pagar e registra no sistema contábil. Essa prática está relacionada a:
Planejamento plurianual.
Controle e execução da despesa pública.
Elaboração de relatório de fluxo de caixa.
Levantamento de despesas correntes.
O princípio orçamentário que determina que a Lei Orçamentária Anual (LOA) deve conter todas as receitas e todas as despesas do Estado é o da:
Unidade.
Anualidade.
Universalidade.
Exclusividade.
Durante a elaboração dos relatórios contábeis de uma prefeitura, o tesoureiro constata que a execução orçamentária do exercício apresentou superávit na arrecadação de tributos, mas um déficit na realização de despesas devido a restos a pagar processados. O relatório que confronta a receita prevista com a arrecadada e a despesa fixada com a realizada, incluindo essas movimentações, é essencial para a transparência fiscal. Sobre o balanço orçamentário, assinale a alternativa correta.
Elaborar o balanço orçamentário substitui a necessidade de Demonstração das Variações Patrimoniais, atendendo integralmente às exigências de transparência fiscal.
Elaborar o balanço orçamentário é restrito à análise de despesas extraorçamentárias, deixando as despesas orçamentárias para o balanço financeiro.
Elaborar o balanço orçamentário exclui a contabilização de restos a pagar, que devem ser registrados apenas no Relatório Resumido de Execução Orçamentária, conforme exigência da LRF.
Elaborar o balanço orçamentário inclui confrontar a receita prevista com a arrecadada e a despesa fixada com a realizada, registrando restos a pagar processados como despesa executada, conforme a Lei nº 4.320/1964.
Elaborar o balanço orçamentário dispensa a inclusão de receitas arrecadadas, focando exclusivamente na despesa empenhada para avaliar o equilíbrio fiscal.
Após a apuração do resultado, ao elaborar o Balançob Patrimonial, utilizando os valores apresentados, será evidenciado um
lucro acumulado de R$ 4.080,00.
ativo circulante de R$ 74.800,00.
passivo exigível de R$ 53.040,00.
capital próprio de R$ 67.320,00.
ativo total de R$ 120.360,00.
Uma empresa do setor de tecnologia realizou uma análise detalhada de suas operações financeiras ao longo de 2023. A gestão financeira precisa apurar corretamente a Receita Líquida e o Lucro Líquido para avaliar a rentabilidade e tomar decisões estratégicas. Abaixo estão os dados relevantes sobre as receitas, custos e despesas da empresa.
Energia Elétrica (área comercial): R$ 30.000
Devoluções e Abatimentos: R$ 80.000
Comissões e Salários de Vendedores: R$ 90.000
Receitas Financeiras: R$ 20.000
Salário do Diretor Administrativo e Aluguel da Sede: R$ 90.000
Outras Receitas Operacionais: R$ 60.000
Impostos sobre Vendas: R$ 180.000
Despesas Financeiras: R$ 45.000
Custo dos Produtos Vendidos (CPV): R$ 650.000
Outras Despesas Operacionais: R$ 50.000
Receita Bruta de Vendas: R$ 1.200.000
Com base nesses dados, calcule a Receita Líquida e o Lucro Líquido da empresa e marque a alternativa correta.
Receita Líquida: R$ 940.000 | Lucro Líquido: R$ 85.000.
Receita Líquida: R$ 940.000 | Lucro Líquido: R$ 75.000.
Receita Líquida: R$ 940.000 | Lucro Líquido: R$ 65.000.
Receita Líquida: R$ 940.000 | Lucro Líquido: R$ 95.000.
Observe os saldos, em R$, das variações patrimoniais aumentativas e diminutivas de uma entidade do setor público, relativas ao exercício de 2024, apresentados a seguir:
– Transferências concedidas: 24.800,00
– Pessoal e encargos: 18.480,00
– Desincorporação de passivos: 77.370,00
– Consumo de capital fixo: 12.280,00
– Venda de mercadorias, produtos e serviços: 15.350,00
– Desvalorização e perdas de ativos: 19.140,00
– Tributos e contribuições: 43.000,00
– Benefícios previdenciários: 33.700,00
– Transferências recebidas: 11.050,00
– Uso de bens e serviços: 10.630,00
Com base nessas informações, qual valor corresponde ao resultado do exercício apurado na demonstração das variações patrimoniais?
Déficit de R$ 35.610,00.
Superávit de R$ 52.300,00.
Déficit de R$ 58.260,00.
Déficit de R$ 127.000,00.
Superávit de R$ 27.740,00.



