








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No encerramento do exercício financeiro, a administração pública deve lidar com as despesas que foram autorizadas (empenhadas), mas que, por diversos motivos, não completaram todo o ciclo de execução (liquidação e pagamento). A Lei nº 4.320/64 institui o mecanismo dos "Restos a Pagar" para registrar essas obrigações e transferi-las para o exercício seguinte, garantindo o cumprimento dos contratos e a correta apuração do resultado.
Assim, analise as afirmativas a seguir sobre os Restos a Pagar (RAP).
I.Consideram-se Restos a Pagar as despesas empenhadas mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas (aquelas já liquidadas) das não processadas (aquelas ainda pendentes de liquidação).
II.Os Restos a Pagar, sejam processados ou não processados, são computados na Dívida Flutuante do ente público, afetando o passivo financeiro.
III.Os Restos a Pagar não processados inscritos no exercício devem ser liquidados e pagos impreterivelmente até 31 de dezembro do exercício subsequente, sob pena de cancelamento automático.
IV.A inscrição em Restos a Pagar Processados só é válida se houver dotação orçamentária específica na Lei Orçamentária Anual do exercício seguinte para cobri-los.
Está correto o que se afirma em:
I, II, III e IV.
I, II e IV apenas.
III e IV apenas.
I e III apenas.
I e II apenas.
Na demonstração do resultado do exercício, os elementos diretamente relacionados com a mensuração do desempenho são as receitas e as despesas.
Certo
Errado
Segundo o artigo 187 da Lei Federal nº 6.404/1976 – Lei das SAs, a demonstração do resultado do exercício discriminará a receita bruta das vendas e serviços, as deduções das vendas, os abatimentos e os impostos, bem como a receita líquida das vendas e serviços, o custo das mercadorias e serviços vendidos e o lucro bruto. Sobre o tema, assinale a alternativa INCORRETA.
A obrigação da entidade vendedora pode resumir-se à entrega de um único produto ou serviço ou de mais de um produto e/ou serviço, com obrigações de performance distintas.
Os custos contratuais devem ser amortizados de forma sistemática e coerente com a transferência aos clientes dos bens e serviços a que esses custos contratuais ativados digam respeito, ou seja, conforme as alocações das despesas relativas a esses itens.
Receitas devem ser reconhecidas pelo montante da contraprestação a que se espera ter direito pela transferência de um bem ou serviço.
A alocação do valor total de um contrato com duas ou mais obrigações de performance é tal que para cada obrigação distinta deve-se tomar como base os preços de venda que cada bem ou serviço tem isoladamente.
Um cliente deve ter o direito presente de determinar o uso de um ativo e obter substancialmente todos os seus benefícios remanescentes para que uma entidade reconheça receita.
As contas contábeis são divididas em dois grandes grupos: contas patrimoniais (que formam o Balanço Patrimonial) e contas de resultado (que formam a Demonstração do Resultado do Exercício - DRE). Sobre esta divisão, julgue os itens a seguir como (V) Verdadeiros ou (F) Falsos:
(__)As contas patrimoniais (Ativo, Passivo e Patrimônio Líquido) registram os saldos acumulados (são contas permanentes), como "Caixa", "Fornecedores" e "Capital Social".
(__)As contas de resultado (Receitas e Despesas) são transitórias e seus saldos são zerados (encerrados) ao final do exercício para apurar o lucro ou prejuízo.
(__)A conta "Depreciação Acumulada" é uma conta de resultado (Despesa), pois representa o desgaste do ativo.
(__)A conta "Lucros ou Prejuízos Acumulados" é uma conta de resultado, pois registra o saldo final da Demonstração do Resultado do Exercício (DRE).
Após análise, assinale a alternativa que apresenta a sequência CORRETA dos itens acima, de cima para baixo:
V, F, V, F.
V, V, V, F.
V, V, F, F.
F, F, V, V.
A Lei nº 4.320, de 17 de março de 1964, estatui normas gerais de direito financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal. Sobre as suas disposições, assinale a alternativa correta acerca do exercício financeiro.
Pode ter duração de até quatorze meses nos termos de lei específica do ente federativo.
Corresponde a um período de dez meses do ano civil.
Acompanha o período do mandato do prefeito.
Coincide com o ano civil.
Ao apresentar resultados financeiros para um público não especializado, é recomendável usar jargões técnicos e siglas contábeis (EBITDA, NOPAT, CAPEX) para que se demonstre a profundidade e a precisão da análise.
Certo
Errado
De acordo com a Norma Brasileira de Contabilidade – Estrutura Conceitual, informações sobre o desempenho financeiro passado da entidade que reporta e sobre como a sua administração cumpriu suas responsabilidades de gestão de recursos são normalmente úteis para
a delimitação de quão eficiente e eficazmente a administração usará os recursos econômicos da entidade para as despesas em períodos futuros.
os futuros termos provenientes da compra subsequente de estoques de regulação.
os retornos futuros da entidade sobre seus recursos econômicos.
a fixação das metas de como futuros fluxos de caixa serão distribuídos.
a circunscrição de despesas em anos futuros.
Considere as seguintes as seguintes informações obtidas na contabilidade de uma empresa:
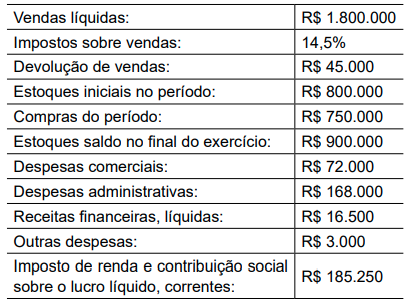
O lucro líquido do exercício de 2024 da empresa é, em reais:
738.250.
701.250.
745.150.
654.800.
760.500.
A contabilidade é importante para a tomada de decisões, pois fornece informações financeiras e gerenciais precisas e confiáveis. Essas informações ajudam os gestores a tomar decisões estratégicas, os investidores a avaliar a lucratividade e os interessados a obter informações sobre uma determinada empresa, por exemplo. Sobre a Demonstração do Resultado do Exercício (DRE), é correto afirmar que:
Apresenta o patrimônio da empresa em uma determinada data.
Mostra o destino dado ao lucro da empresa no período, ou o motivo do aumento do prejuízo.
Mostra se no exercício (ano) a empresa obteve lucro ou prejuízo, detalhando as receitas e despesas responsáveis por este resultado.
Detalha toda a evolução do patrimônio líquido, onde o lucro ou prejuízo está inserido.
Mostra as movimentações ocorridas no caixa, proveniente das atividades operacionais da empresa, de financiamento e de investimento. Indica a origem e aplicação dos recursos da empresa.
Considerando os dados apresentados, é correto afirmar que o resultado do exercício totalizou, em R$:
300.730,00
350.730,00
367.430,00
556.700,00
1.070.000,00
Compõe, diretamente, a mensuração do desempenho na demonstração do resultado:
ativo e passivo.
passivo e despesas.
receitas e despesas.
receitas e investimentos.
ativo e investimentos.
A correta conceituação de receitas, ganhos, despesas, custos e perdas é fundamental para a elaboração das demonstrações financeiras e para a análise da performance econômica de uma entidade. Considere as seguintes definições e identifique qual delas está corretamente associada ao conceito contábil correspondente.
Receitas são os recursos obtidos pela entidade através da venda de bens e serviços, resultando em aumento de ativos ou diminuição de passivos, sem considerar os custos e despesas associados.
Ganhos são aumentos nos ativos que resultam de transações eventuais e não recorrentes, como a venda de um ativo imobilizado por um valor superior ao seu valor contábil, e são registrados diretamente no patrimônio líquido sem impacto no resultado do exercício.
Despesas são os sacrifícios econômicos incorridos pela entidade durante a produção de bens ou prestação de serviços, representando uma diminuição nos ativos ou aumento nos passivos, resultando diretamente na redução do patrimônio líquido.
Custos referem-se exclusivamente às despesas operacionais administrativas da entidade, sem incluir os valores associados à produção de bens ou prestação de serviços.
Perdas são os recursos que a entidade deixa de auferir devido a ineficiências operacionais ou à venda de produtos por valores inferiores aos seus custos, sendo reconhecidas como despesas no período em que ocorrem.
Em 01/03/2020 uma academia de ginástica vendeu um plano trimestral à vista no valor de R$600, para ser utilizado nos meses de março, abril e maio. Devido à pandemia, a academia esteve fechada nos meses de abril a julho. A academia não devolveu o dinheiro; no entanto, o aluno teve direito a usar a academia após a reabertura, nos meses de agosto e setembro.
Assinale a alternativa que indica a receita da academia em relação a esse aluno de acordo com o Regime de Competência e com o Regime de Caixa, respectivamente.
Em março: R$200 e R$200
Em abril: R$200 e R$200
Em maio: zero e R$200
Em agosto: R$200 e R$200
Em setembro: R$200 e zero.
A DRE é composta, em sentido estrito, apenas por receitas e ganhos, despesas e perdas e itens de custos.
Certo
Errado
Leia os itens e assinale a alternativa verdadeira.
I- Os elementos do resultado são representados pelas receitas e despesas que no final do exercício apontarão o resultado, podendo ser lucro ou prejuízo.
II- O resultado do exercício é a diferença entre as receitas e despesas. Dessa maneira, o resultado do exercício deverá ser incorporado ao patrimônio, aumentando quando houver lucro/superávit, diminuindo quando houver prejuízo/déficit.
III- Durante o exercício fiscal, (ano), o patrimônio poderá aumentar ou diminuir, dependendo da movimentação dos elementos que compõem este patrimônio e também pelas atividades realizadas que poderão produzir receitas ou despesas, que afetam o patrimônio positiva ou negativamente.
Apenas o item I está correto.
Apenas os itens II e III estão corretos.
Apenas o item II está correto.
Todos os itens estão corretos.
Para apurar o resultado do exercício, determinada empresa considerou todas as despesas pagas e todas as receitas recebidas no respectivo exercício, independentemente da data da ocorrência de seus fatos geradores. Qual o regime contábil adotado pela empresa para realizar a apuração do seu resultado?
Regime de Aziendas.
Regime de Caixa.
Regime de Competência.
Regime de Controle.
O registro contábil na Cia AES pela transação ocorrida no dia 18 de dezembro de 2023, em R$, foi:
D: Clientes 700.000,00
C: Receita de Vendas 700.000,00
D: Custo da mercadoria vendida 560.000,00
C: Estoques 560.000,00
D: Clientes 700.000,00
C: Receita de Vendas 700.000,00
D: Custo da mercadoria vendida 360.000,00
C: Estoques 360.000,00
D: Clientes 700.000,00
C: Receita de Vendas 560.000,00
C: Ganho na venda de estoques140.000,00
D: Clientes 700.000,00
C: Receita de Vendas 700.000,00
D: Custo da mercadoria vendida 448.000,00
C: Estoques 448.000,00
D: Clientes 700.000,00
C: Receita de Vendas 448.000,00
C: Ganho na venda de estoques 252.000,00
Uma arena recebeu, nos domingos de janeiro de 2024, uma apresentação de circo, de modo que foram realizadas quatro apresentações naquele mês. A capacidade máxima para cada apresentação era de 100 adultos e 300 crianças e, nos quatro dias, o público pagante foi de 80% da capacidade, tanto de crianças quanto de adultos.
Os preços do ingresso para adultos e para crianças eram, respectivamente, R$40,00 e R$20,00. O circo oferecia reembolso integral do ingresso caso alguém do público os procurasse, até 60 dias após a apresentação, afirmando que estava insatisfeito.
Era estimado que 20% dos adultos e 10% das crianças iriam procurar a administração nos meses seguintes para reembolso. Nesse caso, o circo deve reconhecer, em 31/01/2024,
Receita líquida de R$27.520, apenas.
Receita líquida de R$32.000, apenas.
Receita líquida de R$32.000 e outras despesas de R$4.480.
Receita líquida de R$32.000 e dedução da receita de R$4.480.
Receita líquida de R$32.000 e despesa operacional de R$4.480.
As Receitas decorrem da venda de bens e serviços, com a função de aumentar o Patrimônio Líquido; as Despesas decorrem do consumo de bens e serviços, com a função de diminuir o Patrimônio Líquido. (MARION, 2016)
Considerando somente os dados apresentados, após a apuração do resultado, a Demonstração do Resultado do exercício de 2023 evidenciará um Resultado Líquido no período correspondente a
(desconsidere os efeitos fiscais)
lucro de R$ 5.000,00.
lucro de R$ 10.000,00.
prejuízo de R$ 5.000,00.
prejuízo de R$ 15.000,00.
As receitas e despesas são os elementos das demonstrações contábeis que se referem ao desempenho financeiro da entidade. Os usuários das demonstrações contábeis precisam de informações tanto sobre a posição financeira da entidade como também do
custo de controle.
desempenho financeiro.
gerenciamento dos resultados.
endividamento da entidade.
fluxo de recursos disponíveis.



