







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No exercício considerado, a receita corrente líquida foi de R$ 1,5 bilhão.
O saldo da conta fornecedores, acusava, no balancete de 31/12/2003, o valor de R$ 450.000,00. A empresa apresentou as duplicatas representativas do saldo da conta que somavam, contudo, R$ 400.000,00. Entre as duplicatas apresentadas, uma no valor de R$ 5.000,00 estava quitada em 30/11/2003. O auditor diligenciou junto aos fornecedores e constatou que havia, entre as duplicatas apresentadas, uma que já estava paga desde 15/12/2003, apesar de não registrar a quitação, no valor de R$ 25.000,00
Considerando essas ocorrências, existem indícios de omissão de receitas no valor de (em reais)25.000,00
50.000,00
12.500,00
400.000,00
75.000,00
Se a empresa utilizar o critério linear para apropriação dos rendimentos gerados por esta operação, é correto afirmar que:
o valor proporcional ao Imposto de Renda Retido na Fonte deve ser computado em conta corretiva do ativo.
em 31.12.20x1 a empresa deverá ter registrado como resultado do exercício, em conta de Receitas Financeiras, 2/5 dos rendimentos contratados.
os rendimentos contratados somente serão apropriados ao resultado da empresa na ocasião do vencimento da aplicação.
a empresa deverá registrar como Resultado de Exercícios Futuros o valor total dos rendimentos contratados na ocasião da contratação e efetivação da operação.
a Demonstração do Resultado do Exercício encerrado em 31.12.20x1 dessa empresa deverá ser afetado por receitas financeiras correspondentes a 19,01% dos rendimentos.
Considere os dados abaixo e assinale a opção correta.
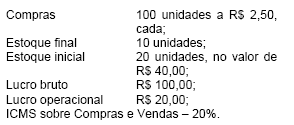
Na apuração do resultado verificamos que
a Receita Líquida de Vendas é de R$ 400,00.
a Receita Bruta de Vendas é de R$ 400,00.
a Receita Bruta de Vendas é de R$ 320,00.
o Custo de Mercadorias Vendidas é de R$ 290,00.
o Custo de Mercadorias Vendidas é de R$ 300,00.
O resultado apurado na transação deve ser registrado na empresa investida como:
Resultado operacional.
Perdas com imobilizado.
Ganhos operacionais.
Resultado não-operacional.
Perdas Permanentes.
A Companhia de Reparos S.A. tem exercício social coincidente com o ano civil. Em dezembro de 2000 prestou serviços a uma indústria (conserto de máquinas), cobrando-lhe R$ 10.000,00, dos quais recebeu, contra recibo, dez por cento. Em janeiro de 2001 faturou o restante, dividindo o pagamento em 18 parcelas mensais e sucessivas de igual valor, vencendo a primeira delas em 31.01.01. De acordo com a Lei no 6.404/76 (Lei das Sociedades por Ações) a Companhia deve assim apropriar a receita
R$ 1.000,00 em 2000; R$ 6.000,00 em 2001 e R$ 3.000,00 em 2002
Os impostos prediais e territoriais urbanos incidentes sobre o valor da sede social da empresa devem ser considerados como despesas gerais e administrativas ou como despesas comerciais, e não como impostos em dedução da receita bruta, antes da receita líquida.


