







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma sociedade empresária vendeu e entregou uma mercadoria em agosto de 2012. O produto da venda foi recebido em 4 parcelas iguais mensais de setembro a dezembro de 2012.
A receita de venda deverá ser reconhecida no resultado:
do mês de agosto.
do mês de dezembro.
dos meses de agosto a dezembro.
dos meses de setembro a dezembro.
Para o recolhimento do IRPJ, a estimativa do lucro real deve ser reconhecida aplicando-se 8% sobre a receita operacional da empresa, exceto para as atividades de prestação de serviços.
O faturamento bruto da empresa foi de R$ 3.300.000,00.
A entidade lançou e vendeu debêntures em valor superior ao de face. A contabilização dessa diferença será como
Resultado de Exercícios Futuros.
Reserva – prêmio na emissão de debêntures.
Receita, no resultado do período.
Ajuste de Avaliação Patrimonial.
Lucro Acumulado.
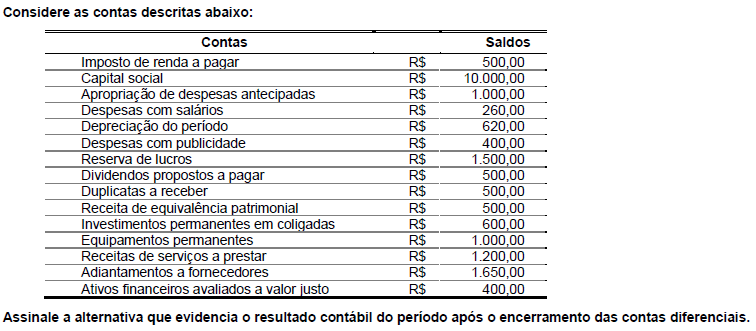
A receita líquida das vendas de mercadorias e das prestações de serviços foi de R$ 2.920.000,00.
Uma empresa comercial ainda não auferiu receita, porém incorreu em despesas com treinamento de pessoal de vendas. Como contabilizar esse desencaixe?
Incluindo diretamente no resultado do exercício como despesa.
Contabilizando como despesa pré-operacional.
Contabilizando como Intangível.
Contabilizando como Diferido.
Diferindo para depois baixar via amortização.
Indique respectivamente o resultado bruto e o resultado líquido do exercício com base nos saldos relacionados a seguir:
$ | |
ISS sobre serviços | 24.750 |
Dividendos propostos | 38.000 |
Provisão para imposto de renda | 66.000 |
Custos de serviços prestados | 165.000 |
Despesas administrativas | 182.000 |
Despesas financeiras | 215.000 |
Custo de mercadorias vendidas | 825.000 |
ICMS sobre venda | 297.000 |
Receita de serviços prestados | 495.000 |
Vendas de mercadorias | 1.650.000 |
$ 1.155,000 e $ 436.250;
$ 1.155,000 e $ 370.250;
$ 833.250 e $ 436.250;
$ 833.250 e $ 370.250;
$ 833.250 e $ 436.250.
O frete pago sobre a venda é classificado, na demonstração do resultado do período elaborada pela empresa vendedora, como dedução da receita bruta.
Entre os métodos de reconhecimento da receita para contratos de longo prazo (superiores a 12 meses), em situação de incerteza inerente, tanto a norma brasileira, quanto a norte-americana indicam a preferência pelo método
do Contrato Concluído.
do Parcelamento.
dos Custos Estimados.
dos Custos Incorridos.
da Porcentagem do trabalho executado.
Os rendimentos de empresas individuais relacionados a imóveis rurais devem ser computados para efeito de apuração do lucro da empresa quando forem decorrentes da exploração econômica desses imóveis.
A Cia Descolada vendeu um equipamento pelo valor de R$ 15.000,00 que havia sido adquirido há 06 (seis) anos pelo valor de R$ 30.000,00. Assinale a opção que apresenta o resultado apurado na venda, sabendo-se que o equipamento possui vida útil de dez anos e valor residual de 10%.
prejuízo de R$ 3.000,00.
lucro de R$ 1.800,00.
lucro de R$ 1.200,00.
lucro de R$ 3.000,00.
prejuízo de R$ 1.200,00.
O valor da Receita Líquida é de:
195.000
100.000
175.000
265.000
220.000
As Despesas Financeiras e o Ativo Total da Indústria GAMA montam respectivamente a R$ 90.000,00 e a R$ 2.000.000,00. Sabendo-se que a remuneração do Ativo Total dessa indústria, no período n, é R$ 0,25, então o lucro líquido do período, é de:
R$ 400.000,00
R$ 410.000,00
R$ 410.500,00
R$ 412.000,00
R$ 415.000,00
A Receita Líquida totalizou:
R$ 33.800,00
R$ 33.900,00
R$ 32.900,00
R$ 34.600,00
R$ 28.100,00
Assinale a opção que apresenta, apenas, despesas financeiras.
Juros de mora incidentes sobre atraso no pagamento de dívidas, descontos concedidos no recebimento de duplicatas e descontos incondicionais concedidos.
Resultado negativo da equivalência patrimonial, descontos concedidos no recebimento de duplicatas e juros incorridos no desconto de títulos de crédito.
Juros ativos, descontos incondicionais obtidos e juros ganhos na concessão de empréstimos.
Descontos concedidos no recebimento de duplicatas, juros de mora incidentes sobre atraso no pagamento de dívidas e juros incorridos no desconto de títulos de crédito.
Variações monetárias passivas, resultado negativo da equivalência patrimonial e juros incorridos na remuneração de empréstimos.
Se o contador de uma companhia, ao efetuar o ajuste na conta de investimentos avaliados pelo método de equivalência patrimonial, constatar que o seu valor contábil excede o valor calculado pela equivalência patrimonial e que esse fato se deva a uma redução no patrimônio líquido da controlada, em virtude de ajustes de exercícios anteriores, essa diferença deverá ser registrada como receita nãooperacional.
As receitas correntes são representadas pelas contas de
arrecadação de depósitos de terceiros em dinheiro, para garantia de contratos.
recursos de exercícios anteriores e restos a pagar não pagos.
dívidas com terceiros, alienações de bens e conversão de direitos em espécie.
receitas tributárias, patrimoniais, industriais e outras de natureza semelhante, bem como as provenientes de transferências correntes.
alienação de bens e recursos de exercícios anteriores.
O valor da receita de vendas foi igual ao valor do lucro bruto porque o valor do custo das mercadorias vendidas foi igual a zero.



