Questões de Concurso sobre Receitas, Despesas e Apuração do Resultado do Exercício


Disciplina 1
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
228 questões encontradas
Questões por página
20
Mais recentes
 
Suponha‐se que uma empresa tenha vendido R$ 8.000 em mercadorias, que, nesse valor, estavam inclusos R$ 1.200 em tributos recuperáveis e R$ 400 em tributos não recuperáveis e que foi concedido, ainda, desconto condicional de R$ 400 e paga comissão a vendedores no valor de R$ 800. Nesse caso, o valor da receita líquida será de R$ 6.000.

C
Certo

E
Errado

Uma sociedade empresária apresentou diminuição em sua margem operacional, de 20% em 2015 para 15% em 2016. Enquanto isso, a sociedade empresária manteve sua margem bruta em 30% nos dois anos.

Assinale a opção que indica uma possível causa para o comportamento desses índices.


A
Aumento nas despesas operacionais.

B
Aumento nas receitas financeiras.

C
Aumento nos custos dos produtos.

D
Diminuição nos preços dos produtos.

E
Diminuição nas despesas em operações descontinuadas.

Sobre a contabilização das receitas de vendas e serviços e o seu tratamento dado pela Contabilidade, NÃO é correto afirmar que:


A

As quantias cobradas por conta de terceiros – tais como tributos sobre vendas, tributos sobre bens e serviços e tributos sobre o valor adicionado – são excluídas da receita.


B

As empresas deverão, na Demonstração do Resultado do Exercício, discriminar a receita bruta das vendas e serviços, as deduções das vendas, os abatimentos e os impostos.


C

Receita Líquida é o resultado da receita bruta diminuída das vendas canceladas, dos descontos concedidos incondicionalmente e dos impostos incidentes sobre vendas.


D

Vendas, honorários, juros, dividendos, royalties, aluguéis são exemplos de receitas.


E

As vendas de produtos e serviços a empresas controladas, coligadas, controladas em conjunto ou controladora são demonstradas no Ativo Permanente Investimentos e não no Resultado do Exercício e necessitam ser objeto de notas explicativas.

Em um processo judicial, foi deferida pelo juiz a realização de perícia contábil, com a seguinte determinação específica para análise dos cálculos apresentados pelo Banco (Autor da ação): “determino a realização de perícia contábil para verificar se os valores cobrados estão de acordo com o que foi contratado entre as partes.”.

De acordo com o contrato de empréstimo celebrado entre as partes, foram definidas as seguintes condições financeiras para a operação de crédito:

• Data de assinatura: 22/3/20XX;

• Valor do empréstimo contratado: R$12.500,00;

• Taxa de juros: 2,35% ao mês;

• Sistema de Amortização: Tabela Price;

• Valor de prestações mensais: R$2.269,37;

• Quantidade de parcelas para pagamento: 6 parcelas mensais;

• Datas de vencimentos das parcelas contratadas: 22/4/20XX, 22/5/20XX, 22/6/20XX, 22/7/20XX, 22/8/20XX, 22/9/20XX. Já pelos cálculos elaborados pelo Banco Autor, juntados aos autos do processo judicial, estão detalhados os seguintes valores e condições das cobranças feitas ao Réu:
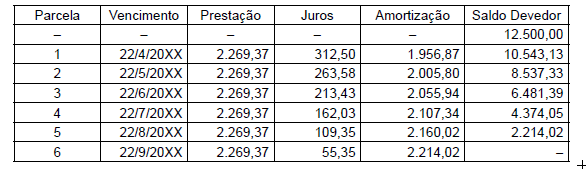
Imagem associada para resolução da questão

Analise os cálculos apresentados pelo Banco Autor, confirme se estão de acordo com as condições contratuais celebradas e, em seguida, assinale a opção CORRETA.



A
Os valores das parcelas cobradas pelo Banco Autor estão de acordo com o valor definido no contrato celebrado entre as partes, $2.269,37, e a taxa de juros aplicada para o cálculo dessas parcelas representa a mesma taxa definida no contrato, de 2,35% ao mês.

B
Os valores das parcelas cobradas pelo Banco Autor não estão de acordo com o valor definido no contrato celebrado entre as partes, $2.269,37, sendo que a parcela refere-se aos valores de amortizações mensais de $1.956,87 em 22/4/20XX, $2.005,80 em 22/5/20XX, $2.055,94 em 22/6/20XX, $2.107,34 em 22/7/20XX, $2.160,02 em 22/8/20XX, e $2.214,02 em 22/9/20XX. A taxa de juros aplicada para o cálculo dessas parcelas, de 2,75% ao mês, está diferente da taxa definida no contrato, de 2,35% ao mês.

C
Os valores das parcelas cobradas pelo Banco Autor estão de acordo com o valor definido no contrato celebrado entre as partes, $2.269,37, mas a taxa de juros aplicada para o cálculo dessas parcelas foi de 2,5% ao mês e está diferente da taxa definida no contrato, que é 2,35% ao mês.

D
Os valores das parcelas cobradas pelo Banco Autor não estão de acordo com o valor definido no contrato celebrado entre as partes, $2.269,37, sendo que a parcela refere-se aos valores de amortizações mensais de $1.956,87 em 22/4/20XX, $2.005,80 em 22/5/20XX, $2.055,94 em 22/6/20XX, $2.107,34 em 22/7/20XX, $2.160,02 em 22/8/20XX, e $2.214,02 em 22/9/20XX. A taxa de juros aplicada para o cálculo dessas parcelas representa a mesma taxa definida no contrato, de 2,35% ao mês.

Um empreendedor, logo ao início de seu negócio, se viu obrigado a mover uma ação contra um fornecedor que não cumpriu as condições contratadas para com ele, o que lhe causou graves prejuízos. Conseguiu, no entanto, uma polpuda indenização, na forma de multa e juros, cujo recebimento registrou como Receita de Vendas do período em que ocorreu. Nesse contexto, esse procedimento contábil está


A

incorreto, pois, pelo regime de competência, o recebimento deveria ser registrado na data da sentença do juiz sobre a ação, que foi anterior à data do recebimento.


B

incorreto, pois, do ponto de vista da evidenciação, deveriam ser identificados os juros referentes ao período de tempo transcorrido entre o evento causador e o recebimento, e este ser registrado a valor presente.


C

incorreto, pois, do ponto de vista da evidenciação do resultado do período, o mesmo não está corretamente evidenciado, em termos de suas contas componentes.


D

correto, pois do ponto de vista do conservadorismo, a receita só deveria ser reconhecida quando recebida.


E

correto, pois, até a decisão judicial, não havia fato gerador que justificasse o reconhecimento da receita.

Em 10.1.2017, uma Sociedade Empresária celebrou um contrato para venda de 100 unidades de uma determinada mercadoria pelo valor total de R$50.000,00.
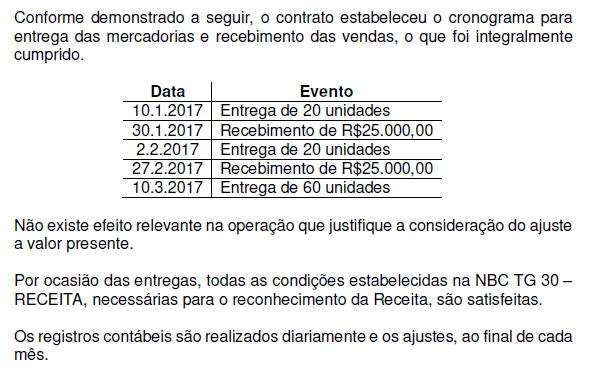
Imagem associada para resolução da questão

Desconsiderando-se os efeitos tributários e com base na NBC TG 30 – RECEITA, o valor da Receita dessa operação, a ser reconhecido em janeiro de 2017, é de:


A
R$5.000,00.

B
R$10.000,00

C
R$25.000,00.

D
R$50.000,00.

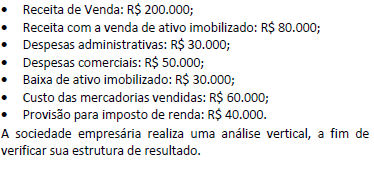
O lançamento de transferência do lucro ou do prejuízo apurado no Resultado do Exercício para a conta Lucros/Prejuízos Acumulados do Patrimônio Líquido é representado da seguinte forma:


A

D Resultado do Exercício

C Lucros/Prejuízos Acumulados

60.000


B

D Resultado do Exercício

C Lucros/Prejuízos Acumulados

20.000


C

D Lucros/Prejuízos Acumulados

C Resultado do Exercício

20.000


D

D Lucros/Prejuízos Acumulados

C Resultado do Exercício

30.000


E

D Lucros/Prejuízos Acumulados

C Resultado do Exercício

50.000

Considere as contas extraídas da Demonstração do Resultado da Little Gremlins Produtos e Serviços Ltda, apresentadas abaixo:
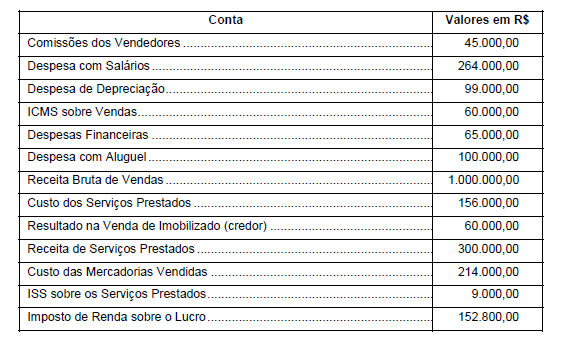
Imagem associada para resolução da questão

O Lucro Bruto apurado em 31/12/2016 pela Little Gremlins Produtos e Serviços Ltda. foi, em reais,


A
816.000,00.

B
195.200,00.

C
861.000,00.

D
930.000,00.

E
885.000,00.

Uma determinada sociedade empresária industrial possui as seguintes informações em determinado período:

* Vendas de produtos por R$325.000,00.

* ICMS de R$58.500,00 incluso na venda.

* IPI de R$25.000,00 incluso na venda.

* Esta operação resultou em lucro bruto de R$70.000,00. C

om base nos dados apresentados, os valores da Receita Líquida e do Custo dos Produtos Vendidos foram, respectivamente de:


A
R$241.500,00 e R$83.500,00

B
R$325.000,00 e R$196.500,00

C
R$266.500,00 e R$196.500,00

D
R$300.000,00 e R$230.000,00

E
R$241.500,00 e R$171.500,00

O que indica a apresentação de saldo devedor na conta de apuração do resultado do exercício?


A

Que as receitas superam as despesas.


B

Que houve lucro no exercício.


C

Que o resultado foi nulo.


D

Que as receitas foram iguais as despesas.


E

Que as despesas foram maiores que as receitas.

Uma Indústria estimou que no ano de 2017 irá comercializar 200.000 unidades de um único tipo de produto e, para fins de Planejamento Estratégico, necessita elaborar seu Orçamento de Vendas.
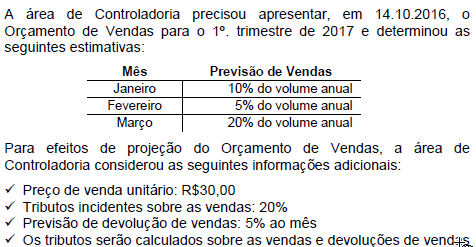
Imagem associada para resolução da questão

Considerando-se apenas os dados apresentados e de acordo com o Orçamento de Vendas, a Receita Líquida prevista para o 1º. trimestre de 2017 é de:


A

R$2.100.000,00.


B

R$1.680.000,00.


C

R$1.596.000,00.


D

R$1.575.000,00.

A Cia. Maera adquiriu mercadorias para revenda no valor de R$ 500.000,00 pagos à vista, em 01/05/2016. Neste valor estavam inclusos tributos recuperáveis no valor de R$ 30.000,00. Também foram pagos R$ 12.000,00 de frete. No mesmo mês, a empresa vendeu metade das mercadorias à vista por R$ 340.000,00. Sobre a operação de venda incidiu ICMS de R$ 30.000,00 e pagamento de comissão ao vendedor de R$ 9.000,00. Considerando unicamente essas informações, o valor do lucro bruto da Cia Maera no mês maio de 2016 foi de R$:


A

60.000,00


B

78.000,00


C

69.000,00


D

172.000,00

NÃO é uma dedução da Receita Bruta, para a determinação da Receita Líquida:


A

Abatimentos: por razões de qualidade da mercadoria ou outros.


B

Custo: gasto efetuado pela empresa pelo qual se obtém um bem, direito ou serviço.


C

Descontos Concedidos: são descontos comerciais e deverão estar presentes na nota fiscal de vendas.


D

Vendas Canceladas: correspondem à anulação de valores registrados como receita bruta de Vendas e serviços.

Considere hipoteticamente que as informações a seguir foram extraídas do orçamento operacional da Cia Sucesso S.A. para o exercício 20X1.


Preço base do produto X em jan/20X1 = $ 300,00
Previsão de reajuste 15% a partir do 2º trimestre de 20X1
Impostos incidentes sobre vendas (ICMC/PIS/Cofins) = 25%
Previsão de vendas de 1.000 unidades/mês no 1º semestre, e 1.500 unidades/mês no 2º semestre
Estoque do produto no final de 20X0 = 0 (zero)
Política de estoque mínimo: o equivalente a 10 dias de venda


Com base no exposto, assinale a alternativa que indica, respectivamente, a receita operacional líquida e a quantidade da produção, em unidades, para setembro/20X1.


A

$ 388.125 e 1.500.


B

$ 129.375 e 2.500.


C

$ 388.125 e 2.000.


D

$ 517.500 e 1.500.


E

$ 517.500 e 2.000.

A seguinte conta ao final do exercício será encerrada para apuração do resultado, com lançamento a débito:


A

Salários.


B

Aluguéis.


C

Impostos a pagar.


D

Depreciação acumulada.


E

Vendas.

Para a receita proveniente da venda de bens ser reconhecida, algumas condições devem ser satisfeitas:


• que a entidade tenha transferido para o comprador os riscos e benefícios mais significativos inerentes à propriedade dos bens;

• que o valor da receita possa ser mensurado com confiabilidade;

• se é provável que os benefícios econômicos associados à transação fluirão para a entidade;

• que as despesas incorridas ou a serem incorridas, referentes à transação, possam ser mensuradas com confiabilidade.


Além desses critérios listados, é necessário também que


A

a entidade mantenha envolvimento continuado na gestão da fabricação dos bens vendidos em grau elevado à sua propriedade.


B

a receita seja mensurada pelo valor justo da contraprestação recebida ou a receber.


C

a entidade não mantenha envolvimento continuado na gestão dos bens vendidos em grau normalmente associado à propriedade e tampouco efetivo controle sobre tais bens.


D

a divulgação da receita na demonstração do resultado seja feita a partir das receitas conforme conceituadas em normas contábeis.


E

o ingresso bruto de benefícios econômicos durante o período observado no curso das atividades ordinárias da entidade resulte no aumento do seu patrimônio líquido.

Ano: 2016
Prova: FCC - Prefeitura de Teresina - Técnico de Nível Superior - Área Contador - 2016

A Cia. Aplic Bem realizou uma aplicação financeira em 30/11/2015 com a aquisição de um título no valor de R$ 20.000,00 que remunera à taxa de juros compostos de 3% ao mês. A aplicação financeira, em 30/11/2015, foi classificada como “mantida até o vencimento” e o seu valor justo 30 dias após a sua aquisição era R$ 19.000,00. De acordo com estas informações, em 30/12/2015, a Cia. Aplic Bem reconheceu


A

despesa financeira no valor de R$ 1.000,00.


B

receita financeira no valor de R$ 600,00 e despesa financeira no valor de R$ 1.600,00.


C

receita financeira no valor de R$ 600,00.


D

receita financeira no valor de R$ 600,00 e ajuste de avaliação patrimonial, no patrimônio líquido, no valor de R$ 1.600,00 (saldo devedor).


E

ajuste de avaliação patrimonial, no patrimônio líquido, no valor de R$ 1.000,00 (saldo devedor).

Com base no saldo das contas abaixo, calcule o valor do Custo das Mercadorias Vendidas e da Receita Líquida, respectivamente. Após, assinale a alternativa CORRETA:


Contas

Valor em R$

Caixa

90.000,00

Juros Passivos

1.000,00

ICMS sobre Vendas

75.000,00

Estoque Inicial

80.000,00

Descontos Obtidos

800,00

Cofins sobre Vendas

12.500,00

Devolução de Vendas

1.000,00

Estoque Final

90.000,00

Compras de Mercadorias

120.000,00

Receitas a Vencer

4.000,00

Devolução de Compras

4.000,00

Abatimentos sobre Vendas

7.000,00

Variações Monetárias Ativas

200,00

Ganho na Venda de um Bem do Ativo Imobilizado

800,00

Vendas de Mercadorias

420.000,00

Juros Ativos

2.000,00

Perdas Estimadas em Créditos de Liquidação Duvidosa

5.000,00

Descontos Concedidos

3.000,00

Abatimentos sobre Compras

1.000,00

Pis sobre Vendas

2.700,00


A

R$ 105.000,00 e R$ 321.800,00.


B

R$ 105.000,00 e R$ 323.600,00.


C

R$ 105.000,00 e R$ 322.600,00.


D

R$ 97.000,00 e R$ 327.600,00.


E

R$ 103.000,00 e R$ 323.600,00.

 
Ir para a página:
OK
 
Gerar simulado