




Questões de Concurso sobre Resultado


Disciplina 1
Assunto 4
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
806 questões encontradas
Questões por página
20
Mais recentes
 

Os seguintes dados foram extraídos do Balanço Patrimonial e da Demonstração de Resultado da Cia. Ametista, relativos ao exercício encerrado em 31.12.2013, sendo que as variações foram calculadas em relação aos valores de 31.12.2012:
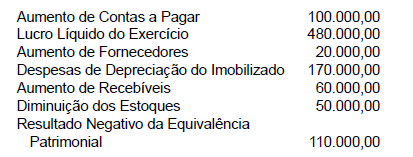
Imagem associada para resolução da questão

Considerando-se apenas esses dados, pode-se concluir que o Fluxo de Caixa das atividades operacionais da companhia representou uma entrada de caixa e equivalentes- caixa, em R$, de:



A
870.000,00.

B
990.000,00.

C
860.000,00.

D
800.000,00.

E
910.000,00.
A Cia. Eleitoreira S.A. apresentava no balanço patrimonial de 31/12/2012 um Ativo Intangível com vida útil indefinida (Direito Autoral). O valor contábil era R$ 400.000,00, composto pelos seguintes valores:

− Custo de aquisição: R$ 560.000,00.

− Perda por desvalorização: R$ 160.000,00.

Em dezembro de 2013, a empresa realizou o Teste de Recuperabilidade do Ativo Intangível e obteve as seguintes informações:

− Valor em uso do ativo: R$ 500.000,00.

− Valor justo líquido das despesas de venda do ativo: R$ 480.000,00.

Com base nestas informações e sabendo-se que há evidências indicando que a vida útil desse ativo continua indefinida, a Cia Eleitoreira S.A. deve, no resultado de 2013,

A
reconhecer uma perda por desvalorização no valor de R$ 60.000,00.

B
não fazer nenhum registro.

C
reconhecer um ganho no valor de R$ 100.000,00 pela reversão da perda por desvalorização contabilizada anteriormente.

D
reconhecer um ganho no valor de R$ 60.000,00 pela reversão da perda por desvalorização contabilizada anteriormente.

E
reconhecer um ganho no valor de R$ 80.000,00 pela reversão da perda por desvalorização contabilizada anteriormente.

Os restos a pagar são classificados em restos a pagar processados – têm a despesa liquidada – e restos a pagar não processados – aqueles cuja despesa não foi liquidada. São condições para a efetiva liquidação dos restos a pagar não processados, EXCETO:


A

Execução da obra.


B

Prestação do serviço contratado.


C

Recebimento do material adquirido.


D

Emissão da ordem de serviço ou requisição de compra.

Em 31 de dezembro de 2011, uma determinada empresa de serviços (Investidora) mantinha em sua contabilidade um investimento da ordem de R$ 1 milhão, equivalente a 10% do capital social de uma Empresa do mesmo ramo (Investida). No início do exercício de 2012, a Investidora adquiriu mais 70% do Patrimônio Líquido da Investida, que era representado única e exclusivamente pela conta de Capital no valor de R$ 10 milhões. Sabendo-se que

• esse investimento era mantido pelo método de custo, uma vez que não era relevante e a Investidora não mantinha qualquer controle sobre as decisões da Investida;

• a aquisição foi realizada por R$ 7 milhões;

• a Investidora passou a ser controladora da sua Investida, inclusive com a tomada de decisões estratégicas;

• o Lucro Líquido no fim do exercício da aquisição da Investida foi de R$ 3 milhões, assinale a alternativa que indica por quanto estará avaliado o investimento no Balanço Patrimonial da Investidora no final daquele exercício (em R$), considerando as novas características do investimento.

A
8,0 milhões.

B
10,4 milhões.

C
10,8 milhões.

D
11,4 milhões.

E
13,0 milhões.
Conforme facultado pela legislação societária e deliberado pela sua Assembleia Geral, a Companhia Alvorada destinou uma parcela do lucro líquido apurado num determinado exercício social para a constituição de uma Reserva para Contingências. Entretanto, se no exercício subsequente deixarem de existir os motivos que justifi caram anteriormente sua constituição, a respectiva reserva deverá ser revertida tendo como contrapartida:

A
lucro líquido apurado no exercício fi ndo

B
ajuste de variações patrimoniais

C
lucros acumulados

D
outras receitas

E
reserva de capital
Sabendo que a Cia. Sem Cheiro, em 2013, apurou um lucro líquido de R$ 800.000 e distribuiu e pagou dividendos no valor de R$ 300.000, a Cia. Europeia reconheceu, em 2013, receita de

A
equivalência patrimonial de R$ 200.000.

B
dividendos de R$ 120.000.

C
equivalência patrimonial de R$ 320.000.

D
equivalência patrimonial de R$ 200.000 e receita de dividendos de R$ 120.000.

E
equivalência patrimonial de R$ 320.000 e receita de dividendos de R$ 120.000.

A Cia. INVEST S.A. adquiriu, em 31/12/2012, 80% das ações da Cia. ALVORADA por R$ 17.000.000,00 à vista. Na data da aquisição, o Patrimônio Líquido da Cia. ALVORADA era R$ 10.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis dessa Cia. era R$ 15.000.000,00, cuja diferença foi decorrente de um terreno.

Sabendo que a Cia. INVEST S.A. adquiriu o controle da Cia. ALVORADA e que a participação dos não controladores é avaliada de acordo com sua participação no valor justo líquido dos ativos e passivos identificáveis, é correto afirmar que, ao elaborar as suas demonstrações contábeis consolidadas em 31/12/2012, a Cia. INVEST S.A. reconheceu como Ativo Intangível − ágio derivado de rentabilidade futura, o valor de


A
R$ 9.000.000,00.

B
R$ 5.000.000,00.

C
R$ 7.000.000,00.

D
R$ 4.000.000,00.

E
R$ 2.000.000,00.

A Cia. Pro-Paga S.A. produz três produtos, X, Y e Z, cujas informações são apresentadas a seguir:
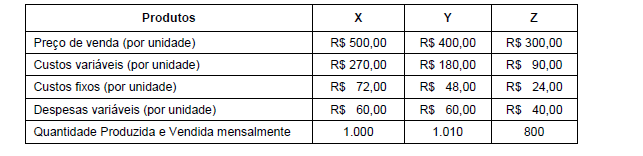
Imagem associada para resolução da questão

Os custos fixos são comuns aos três produtos e são alocados com base nos custos variáveis. A Cia. tem recursos para investir em propaganda de APENAS um dos três produtos e a expectativa é que haja um aumento de 10% no volume mensal de produção e venda do produto objeto da propaganda. Supondo que a Cia. Pro-Paga escolha investir em propaganda do produto que levará à maximização do seu lucro, o aumento no resultado mensal será, em reais, de


A
17.372.

B
15.800.

C
11.680.

D
17.000.

E
16.160.

O Balancete de Verificação de uma empresa, em 31/12/2013, apresentava o saldo das seguintes contas:
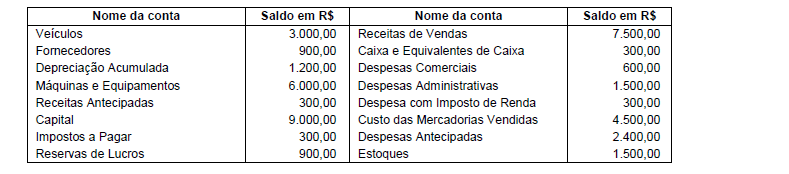
Imagem associada para resolução da questão

Os valores correspondentes ao Lucro Bruto e ao Lucro Líquido apresentados na Demonstração do Resultado do ano de 2013 são, respectivamente,


A
R$ 3.000,00 (positivo) e R$ 600,00 (positivo).

B
R$ 1.200,00 (positivo) e R$ 1.500,00 (negativo).

C
R$ 900,00 (positivo) e R$ 600,00 (positivo).

D
R$ 3.000,00 (positivo) e R$ 1.800,00 (negativo).

E
R$ 3.000,00 (positivo) e R$ 900,00 (positivo).

Uma sociedade comercial apresentou o Balancete de Verificação com os saldos das contas em 30 de dezembro de 2013, como segue:
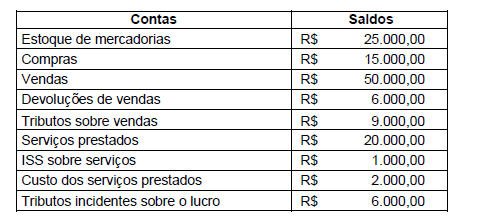
Imagem associada para resolução da questão

O saldo inicial do estoque de mercadorias, conforme Balancete de Verificação acima, é de R$25.000,00 e, após a elaboração do inventário, verificou-se que o saldo final das mercadorias era de R$12.000,00. Com base nessas informações, é correto afirmar que o lucro bruto da sociedade, ao final do período, é de

A
R$30.000,00.

B
R$24.000,00.

C
R$18.000,00.

D
R$12.000,00.

A Empresa Comércio e Indústria ABC Ltda. contratou, em 01/08/2012, um seguro contra sinistro de suas instalações, com vigência de um ano. O prêmio de seguro, no valor de R$ 6.000,00, foi pago com uma entrada de R$ 2.500,00, e o restante, em 10 parcelas iguais e sucessivas no 1º dia de cada mês. Em 31/12/2012, o montante apropriado como despesas com seguro foi igual a:


A

R$ 3.900,00


B

R$ 2.500,00


C

R$ 6.400,00


D

R$ 2.000,00


E

R$ 6.000,00

Receitas decorrentes de investimentos em títulos são verificadas por evidência documental e recálculo. Observe as informações a seguir e faça o recálculo do problema apresentado.


• Compra de 22 peças a 900 reais.

• Venda de 500 peças a 33,20 reais.

• Compra de 200 acessórios a 18,50 reais.

• A soma dos dividendos foi de 6.900 reais.


Com base nas informações apresentadas, qual foi o resultado do investimento da conferência do auditor?


A

R$ 0,00.


B

R$ 6.900,00.


C

R$ 7.350,00.


D

R$ 7.400,00.


E

R$ 13.800,00.

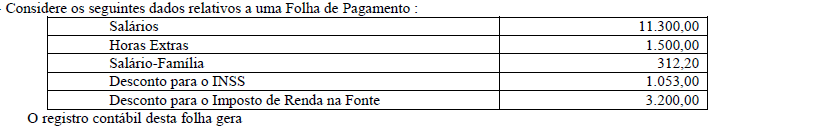
Imagem associada para resolução da questão

A
ma redução de Ativo de 156,10, um aumento de Passivo de 12.800,00 e uma redução de Patrimônio Líquido de 12.800,00.

B
um aumento de Ativo de 13.112,20, um aumento de Passivo de 12.800,00 e uma redução de Patrimônio Líquido de 312,20.

C
um aumento de Ativo de 11.300,00, um aumento de Passivo de 11.300,00 e um aumento de Patrimônio Líquido de 312,20.

D
nenhum aumento de Ativo, um aumento de Passivo de 13.212,20 e uma redução de Patrimônio Líquido de 13.112,20.

E
um aumento de Ativo de 312,20, um aumento de Passivo de 13.112,20 e uma redução de Patrimônio Líquido de 12.800,00.

Com base apenas nos dados apresentados na tabela, é possível afirmar que a parcela da despesa inscrita em restos a pagar (se houver inscrição), fará parte da dívida flutuante que, na elaboração do balanço patrimonial da referida prefeitura, integra o passivo financeiro.


C
Certo

E
Errado
Segundo menciona Szuster, “os índices de endividamento avaliam a segurança que a empresa oferece aos capitais de terceiros, revelando sua política de obtenção de recursos e de alocação dos mesmos nos diversos itens do ativo.” Numa situação em que o passivo da empresa é maior que o Patrimônio Líquido, e este maior do que zero, o endividamento geral da empresa será:

A
menor que 0,5.

B
igual a 0,5.

C
maior que 0,5.

D
maior que 1.

E
igual a 1.

Assinale a opção referente ao evento que provoca o reconhecimento imediato de uma receita na contabilidade de uma empresa.


A

A venda de partes beneficiárias a investidores interessados em participar do lucro da empresa.


B

A captação de recursos junto aos investidores por meio de emissão de novas ações.


C

O imediato recebimento do pagamento por um serviço a ser prestado a um cliente no futuro.


D

A concessão de desconto a um cliente que pagou antecipadamente sua dívida junto à empresa.


E

O perdão de uma dívida relacionada a impostos devidos ao governo federal.

O resultado patrimonial do período é apurado pelo confronto entre as variações

A
quantitativas aumentativas.

B
qualitativas diminutivas.

C
quantitativas aumentativas e diminutivas.

D
qualitativas aumentativas e diminutivas.

E
quantitativas diminutivas.
 
Ir para a página:
OK
 
Gerar simulado