







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A reserva legal deixa de ser constituída caso seu saldo seja equivalente a 20% do capital social ou se, com o acréscimo dos saldos das reservas de capital, atingir 30% do capital social.
Na elaboração do Fluxo de Caixa pelo método indireto, o resultado ajustado corresponde a
R$ 1.400.
R$ 1.200.
R$ 1.500.
R$ 1.100.
R$ 1.300.
Uma sociedade empresária vende mercadorias a varejo e adota o slogan “satisfação garantida ou o seu dinheiro de volta” apenas para o segmento de produtos de luxo, comprometendo-se a devolver aos clientes o valor pago pelas mercadorias, caso não fiquem satisfeitos. O prazo para solicitação da indenização pelo cliente é de 30 dias após a data da compra.
No mês de julho de 2013, foram realizadas vendas de mercadorias à vista e com pronta entrega no valor de R$400.000,00, dos quais R$100.000,00 referem-se ao segmento de produtos de luxo.
A área de atendimento ao cliente estima, com base na experiência passada e outros fatores relevantes, que 2% do valor das vendas sujeitas à devolução de pagamento deverá ser objeto de indenização.
De acordo com a NBC TG 30 – Receitas e desconsiderando os efeitos tributários, a sociedade empresária deverá registrar:
Receita com vendas de R$300.000,00, em julho de 2013, e o restante apenas quando vencido o prazo para reclamação.
Receita com vendas de R$300.000,00, em julho; receita com vendas de R$100.000,00; e despesa com provisão de R$2.000,00, em agosto de 2013.
Receita com vendas de R$400.000,00 e despesa com provisão de R$2.000,00 em julho de 2013.
Receita com vendas de R$400.000,00 e nenhuma despesa com provisão em julho de 2013.
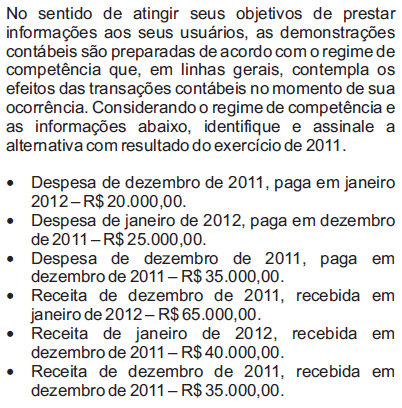
Observe as informações abaixo, referentes a determinado período de uma empresa.
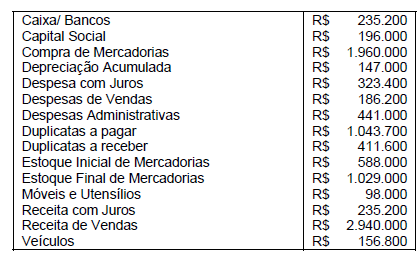
Baseando-se exclusivamente nas informações acima, é correto afirmar que o resultado líquido desse período é de
As instituições integrantes do sistema financeiro nacional devem, mensalmente, apropriar as rendas, como mora, ganhos, receitas, despesas e perdas e, semestralmente, apurar os resultados do período.
Após a apuração do resultado, a empresa apresentou lucro de R$ 4.000,00.
As receitas com exportações não compõem a base de cálculo da COFINS, mas as receitas financeiras sim.
Correspondem, respectivamente, a uma receita efetiva e a uma despesa por mutação patrimonial
a receita de operações de crédito e a despesas com juros da dívida.
a receita com caução e a despesa com amortização da dívida.
a receita de alienação de terrenos e a despesas com investimentos.
a receita tributária e a despesa com pessoal.
a receita patrimonial e a despesa com a aquisição de imóveis.
A contabilidade financeira, para melhor atender as empresas emergentes no século passado, dá ênfase à clássica demonstração de resultados. Como exemplo, considere que a empresa Arquitetura XX presta serviços aos lojistas filiados à associação comercial local. O resultado financeiro do mês de setembro de 2013 foi um dos piores, pois ela faturou apenas 93 mil reais, investiu um total de 56 mil reais em estoque, sendo que suas despesas totalizaram 62 mil reais. Nesse caso hipotético, qual foi o resultado líquido da empresa Arquitetura XX?
31 mil reais positivo.
25 mil reais positivo.
25 mil reais negativo.
62 mil reais positivo.
31 mil reais negativo.
Considerando que, em 1.o/10/2012, determinada empresa tenha alugado um galpão pelo prazo de doze meses, mediante o pagamento à vista do valor total de R$ 24.000,00, e que, ao longo de todo o ano de 2012, a citada empresa não tenha alugado nenhum outro bem, é correto afirmar que a
despesa de aluguel do ano de 2012 foi de R$ 18.000,00.
despesa antecipada de aluguel, em 31/12/2012, foi de R$ 18.000,00.
despesa antecipada de aluguel, em 31/12/2012, foi de R$ 6.000,00.
despesa de aluguel do ano de 2012 foi de R$ 24.000,00.
despesa antecipada de aluguel, em 31/12/2012, foi de R$ 24.000,00.
O resultado do exercício é apurado pelo confronto de receitas e de custos do exercício, de acordo com o regime de competência.
O valor do resultado do exercício findo, em 31/12/2012, é de:
228.690.
591.690.
192.390.
131.890.
Os juros embutidos nas compras a prazo de mercadorias para comercialização e de matérias-primas para industrialização impactam o resultado do exercício por ocasião da venda da mercadoria ou do produto.



