Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A reserva para contingências é uma parcela retida para cobrir perda provável, razoavelmente estimada, sendo calculada na base de 10% do lucro líquido do exercício.
A Empresa Comercial Jacob & Frères vendeu mercadorias a prazo por R$ 200 milhões, sendo que o valor da venda à vista das mercadorias seria de R$ 175 milhões (valor justo). O custo das mercadorias vendidas foi R$ 130 milhões. Nesta operação, há, apenas, a incidência de 18% de ICMS sobre as vendas. Considerando que o financiamento das vendas a prazo não é prática usual da empresa e que a mesma utiliza ICMS com segregação entre a parcela sobre venda e a parcela sobre receita financeira, o valor do lucro bruto na operação foi, em milhões de reais,
9,00.
13,50.
32,40.
34,00.
38,50.
Considere a seguinte operação de Venda de Mercadorias à vista

O registro contábil desta operação gera

A investidora Delta possui 40% de participação na investida Gama. Durante o exercício 20X1, a empresa investidora Delta adquiriu $ 500.000,00 de mercadorias da investida, com custo de $ 350.000,00. Ao final de 20X1, a investidora Delta apurou a venda de 25% das mercadorias adquiridas da investida, com custo de $ 125.000,00. Nesse mesmo período, a investida Gama apurou lucro no valor de $ 250.000,00.
Nessa situação, o lançamento contábil para o reconhecimento do resultado positivo de equivalência patrimonial deve ser o seguinte: D participação em Gama C resultado positivo de equivalência patrimonial $ 55.000,00
A receita líquida das vendas e serviços é obtida a partir da receita bruta, menos as deduções das vendas, os abatimentos e os impostos sobre as vendas.
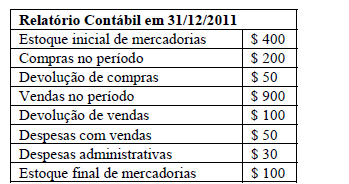
Observe o relatório a seguir.

Com base nas informações contidas no relatório contábil apresentado, é correto afirmar que a empresa obteve lucro bruto operacional de
Analise as primeiras operações de uma empresa no quadro abaixo.
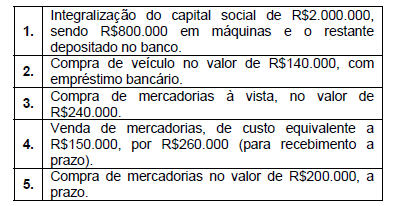
Assinale a alternativa que apresenta o somatório dos saldos credores das contas no balancete levantado após a última operação.
Uma determinada empresa apresentou os seguintes saldos patrimoniais:
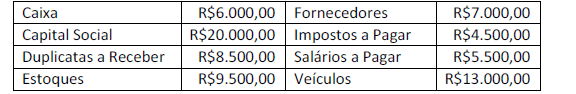
Com base nos dados, o total das Aplicações de Recursos e do Capital de Terceiros desta empresa são, respectivamente,
A Cia Rota apresenta os seguintes números relacionados ao seu único produto. (As informações são relativas ao mês de novembro de 20X3).
Preço de venda: R$ 74,00
Gastos variáveis unitários:
mão-de-obra: R$ 15,00
matéria prima: R$ 18,00
custos operacionais: R$ 7,80
despesas de frete dos produtos vendidos: R$ 3,40
Gastos fixos:
despesas operacionais: R$ 142.000,00
custos gerais de fabricação: R$ 156.000,00
A empresa produziu 30.000 unidades e vendeu 25.700, não havia saldo no estoque inicial. Considerando apenas esses dados, o resultado e estoque final pelo método de custeio variável foram de:
A Cia Plutão tinha registrado em seus Ativos uma Participação Societária Permanente de 3% do Capital total da CIA "A", sem nenhum outro tipo de relacionamento entre as empresas. Ao final de 2011, a empresa investida, ao apurar um Lucro Líquido substancial destina e distribui aos seus acionistas, dividendos no valor de R$ 100.000. A Cia Plutão ao receber seus dividendos deverá reconhecer um
débito em conta de Ativo Não Circulante.
crédito na conta Resultado de Equivalência Patrimonial.
débito em uma conta de Ganhos de Capital.
crédito em uma conta de Receita Operacional.
débito em conta de Participação Societária Permanente.
A despesa total com pessoal será apurada somando-se a realizada no mês em referência com as
dos seis meses imediatamente anteriores, adotando-se o regime de competência.
dos doze meses imediatamente anteriores, adotando-se o regime de competência.
dos onze meses imediatamente anteriores, adotando-se o regime de competência.
dos seis meses anteriores, adotando-se o regime de caixa.
dos onze meses anteriores, adotando-se o regime de caixa.
Considere os seguintes dados relativos a uma Folha de Pagamento
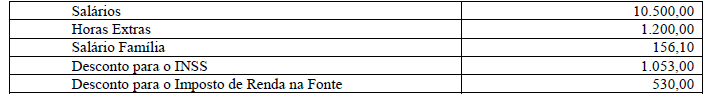
O registro contábil desta folha gera

Como devem ser tratados os gastos com a documentação de abertura da empresa (contrato, taxas, registro nos órgãos competentes)?
Despesa Antecipada - Ativo Circulante.
Investimentos -Ativo Circulante.
Despesa - Resultado do Exercício.
Despesa a amortizar - Ativo não Circulante.
Investimento - Ativo não Circulante.