Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A empresa Metropolitana de Transportes Ltda apresenta os seguintes dados financeiros e contábeis para os períodos de 2009 e 2010:
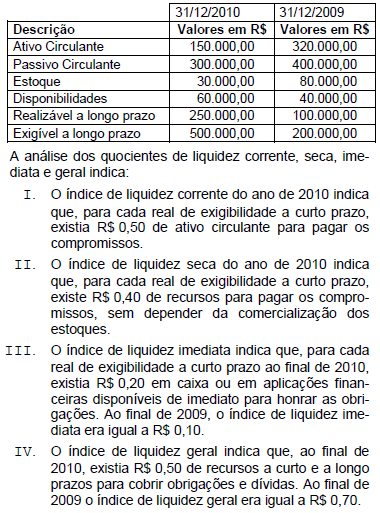
É correto o que consta em
I e III, apenas.
I, II, III e IV.
II e IV, apenas.
II, III e IV, apenas.
I, II e IV, apenas.
A empresa Insolvente fez uma aplicação financeira e, para tal, adquiriu, em 30/11/2011, um título no valor de R$ 8.000,00, que remunerava à taxa de 2% ao mês. Este título foi classificado na data da aquisição, como “mantido para negociação” e o seu valor justo 30 dias após a sua aquisição era de R$ 8.150,00. De acordo com estas informações, em 30/12/2011, a empresa Insolvente reconheceu
receita financeira no valor de R$ 160,00.
receita financeira no valor de R$ 150,00.
receita financeira no valor de R$ 160,00 e ajustes de avaliação patrimonial, no patrimônio líquido, no valor de R$ 10,00 (saldo devedor).
receita financeira no valor de R$ 150,00 e ajustes de avaliação patrimonial, no patrimônio líquido, no valor de R$ 10,00 (saldo credor).
ajustes de avaliação patrimonial, no patrimônio líquido, no valor de R$ 150,00.
Assinale a alternativa correta, considerando a seguinte afirmação: São realizadas com o objetivo de formar ou adquirir ativos reais, que envolvem, entre outros, o planejamento e a execução de obras, a compra de equipamentos, material permanente, instalações, títulos representativos do capital de empresas ou entidades de qualquer natureza, como também as amortizações de dívidas e concessões de empréstimo.
Despesas de Capital;
Despesas de Inversão;
Despesas de Investimentos;
Transferências de Capital;
Despesas de Custeio.
Em uma empresa que industrializa leite longa vida, um dos gastos considerado despesa é o(a)
leite a ser pasteurizado.
salário do operador da máquina de pasteurização.
gasto com conta telefônica do setor de vendas.
embalagem utilizada.
aquisição de veículo para entrega do produto a ser vendido.
O controle dos custos e das despesas de uma empresa é considerado tão importante quanto a geração de receita.
Na contabilidade, o confronto entre as receitas e os gastos é denominadoCusto das Mercadorias Vendidas
Patrimônio Líquido
Capital Social
Resultado
Exaustão
O Resultado Patrimonial corresponde:
à diferença entre o valor total das variações patrimoniais aumentativas e o valor total das variações patrimoniais diminutivas de um dado período. Caso o total das variações patrimoniais aumentativas seja superior ao total das variações patrimoniais diminutivas, diz-se que o resultado patrimonial foi deficitário ou que houve um déficit patrimonial. Caso contrário, diz-se que foi superavitário ou que houve um superávit patrimonial.
à diferença entre o valor total das variações patrimoniais aumentativas e o valor total das variações patrimoniais diminutivas de um dado período. Caso o total das variações patrimoniais aumentativas seja superior ao total das variações patrimoniais diminutivas, diz-se que o resultado patrimonial foi superavitário ou que houve um superávit patrimonial. Caso contrário, diz-se que o resultado patrimonial foi deficitário ou que houve um déficit patrimonial. A diferença de variação (positiva ou negativa) não poderá exceder a 2% do orçamento anual.
à diferença entre o valor total das variações patrimoniais aumentativas e o valor total das variações patrimoniais diminutivas de um dado período. Caso o total das variações patrimoniais aumentativas seja superior ao total das variações patrimoniais diminutivas, diz-se que o resultado patrimonial foi superavitário ou que houve um superávit patrimonial. Caso contrário, diz-se que o resultado patrimonial foi deficitário ou que houve um déficit patrimonial.
à diferença entre o valor total das variações patrimoniais aumentativas e o valor total das variações patrimoniais diminutivas de um dado período. Caso o total das variações patrimoniais aumentativas seja superior ao total das variações patrimoniais diminutivas, diz-se que o resultado patrimonial foi deficitário ou que houve um déficit patrimonial. Caso contrário, diz-se que foi superavitário ou que houve um superávit patrimonial. A diferença de variação (positiva ou negativa) não poderá exceder a 2% do orçamento anual.
à diferença entre o valor total das variações patrimoniais aumentativas mais o total das receitas patrimoniais e o valor total das variações patrimoniais diminutivas menos o total das despesas patrimoniais de um dado período. Caso o total das variações patrimoniais aumentativas seja superior ao total das variações patrimoniais diminutivas, diz-se que o resultado patrimonial foi superavitário ou que houve um superávit patrimonial. Caso contrário, diz-se que o resultado patrimonial foi deficitário ou que houve um déficit patrimonial.
Classificam-se, respectivamente, como despesas correntes e despesas de capital
o salário família e as subvenções econômicas.
o pagamento de juros da dívida interna ou externa e a aquisição de bens de capital.
o material de consumo e os serviços de terceiros.
a concessão de empréstimos e as subvenções sociais e econômicas.
as obras públicas e o pagamento de pensionistas.
A Cia. Universal é tributada pelo imposto de renda com base no lucro presumido no quarto trimestre de 2011 e foram extraídas as seguintes informações (em R$) de sua escrituração contábil:
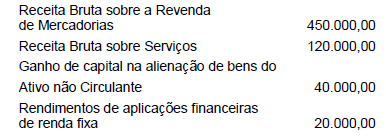
Os coeficientes de presunção do lucro são 8% para a revenda de mercadorias e 32% sobre a prestação de serviços. O valor do lucro presumido da companhia, em R$, no referido trimestre correspondeu a
134.400,00.
110.440,00.
74.400,00.
74.440,00.
94.440,00.
Uma sociedade empresária apresentou as informações abaixo do mês de agosto de 2012.
Receitas realizadas e não recebidas R$150.000,00
Despesas pagas antecipadamente e não incorridas R$110.000,00
Receitas realizadas e recebidas R$220.000,00
Despesas incorridas e não pagas R$90.000,00
Receitas recebidas antecipadamente e não realizadas R$130.000,00
Despesas incorridas e pagas R$85.000,00
Utilizando o Princípio da Competência, o valor do resultado do período é um lucro de:
R$155.000,00.
R$195.000,00.
R$315.000,00.
R$325.000,00.
A contabilidade conceitua o agregado de valores que abrange os saldos contidos em credores mais o saldo de capital e o saldo de lucros. Da mesma forma, há uma definição para o agregado que corresponde ao total de passivos da entidade. Estes dois agregados recebem, respectivamente, as seguintes denominações:
Capital Integralizado e Capital a Integralizar.
Capital Total à Disposição da Empresa e Capital de Terceiros.
Capital de Abertura e Capital Recorrente.
Capital Próprio e Capital Integralizado.
Capital de Abertura e Capital Derivado
Uma sociedade empresária apurou os seguintes valores em seus registros contábeis:
Conta contábil | Valor (R$) |
Custo das mercadorias vendidas | 35.000,00 |
Descontos concedidos incondicionalmente | 2.000,00 |
Despesas operacionais | 7.000,00 |
Devoluções de vendas | 10.000,00 |
Impostos incidentes sobre vendas | 15.000,00 |
Valor total das vendas | 100.000,00 |
Com base nos números apresentados, o valor das receitas operacionais líquidas da empresa foi, em reais, de
31.000,00
38.000,00
73.000,00
75.000,00
88.000,00
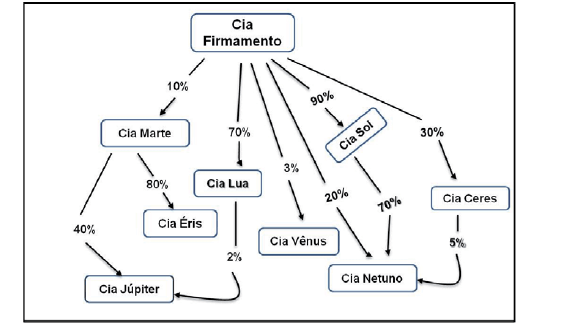
Observado o exposto no gráfico de Participações Societárias da Cia. Firmamento, a seguir, pode-se afirmar que.