





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

O resultado antes dos impostos, contribuições e participações é
R$ 2.500,00.
R$ 2.160,00.
R$ 2.000,00.
R$ 1.600,00.
R$ 1.360,00.
O gasto relativo a um serviço utilizado na produção de bens ou de outros serviços é considerado um(a)
custo
investimento
despesa
receita
perda
De acordo com a nova estrutura conceitual da contabilidade, as empresas devem restringir o reconhecimento da receita aos itens que apresentem grau suficiente de certeza em relação à sua ocorrência e que possam ser determinados em bases confiáveis.
As despesas financeiras de uma empresa industrial
são incluídas no custo de fabricação.
são incluídas no custo fixo.
são consideradas gastos de investimento.
são desconsideradas para efeitos fiscais.
podem aumentar com o volume de produção.
Considerando-se as informações recebidas da Companhia Comercial H. S/A e as determinações da legislação fiscal do Imposto de Renda, para as empresas tributadas pelo Lucro Real com antecipação mensal em bases estimadas, o valor do Imposto de Renda a recolher, referente ao mês de fevereiro, em reais, é
4.500,00
6.600,00
9.000,00
15.600,00
24.000,00
Quando os estoques são vendidos, o valor contábil deve ser registrado como
receita do período, somente.
ganho com ajuste a valor justo de um estoque classificado como disponível para venda.
perda com ajuste a valor justo de um estoque classificado como disponível para venda.
despesa no período (custo das mercadorias vendidas ou custo dos produtos vendidos), em que a respectiva receita é registrada.
custo menos depreciação e menos perda de valor recuperável.
A receita auferida na alienação de bens móveis e imóveis será classificada como:
patrimonial;
industrial;
de capital;
extra-orçamentária;
tributária.
Se, em determinado exercício, o indicador de liquidez corrente for de 2,2, isso indica que a sociedade empresária correspondente não apresentou problemas de liquidez.
Considere os seguintes saldos apresentados pela Cia. Hanagari, que trabalha com serviços de passeios turísticos:
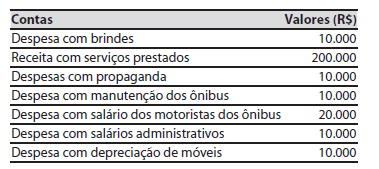
Considerando somente estes valores apresentados, o total do Lucro Bruto desta empresa é:
R$ 170.000,00.
R$ 160.000,00.
R$ 150.000,00.
R$ 140.000,00.
R$ 130.000,00.
A empresa Trisajui apresentou a seguinte movimentação de mercadorias:
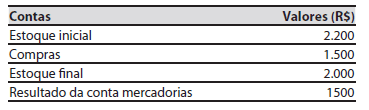
Considerando apenas as informações acima apresentadas, o resultado da conta vendas é:
R$ 2.000,00.
R$ 3.000,00.
R$ 3.200,00.
R$ 3.500,00.
Impossível calcular com base nestas informações.

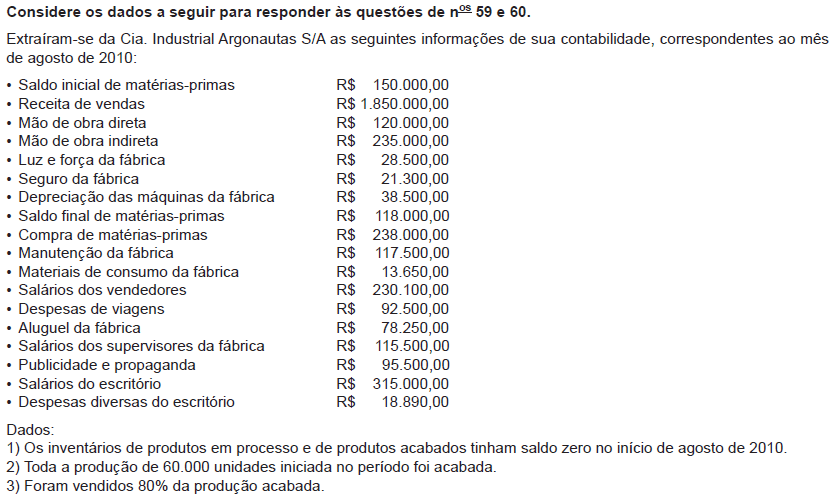
Considerando-se exclusivamente os dados acima, o resultado operacional do mês de agosto de 2010, pelo critério de custeio por absorção foi, em reais, de
207.640,00
267.450,00
312.000,00
315.000,00
390.000,00
Uma empresa que ocupou imóvel de terceiros para realizar suas atividades operacionais, na última renovação do contrato de aluguel, negociou as seguintes condições com o locador: prazo de aluguel: 24 meses; aluguel mensal de R$ 2.000,00; e desconto, no caso de pagamento adiantado dos aluguéis, de 15%. Em 30 de setembro de 2010, a empresa locatária pagou R$ 40.800,00, beneficiando-se do desconto acertado. Nesse caso, ao final do exercício de 2010, a empresa deveria registrar o valor de R$ 5.100,00 como despesa e de R$ 35.700,00 como ativo circulante.
A demonstração de resultados de uma determinada empresa comercial apresentou os seguintes valores:
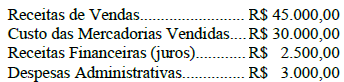
Com base nessas informações, o Resultado Bruto com Mercadorias e o Resultado Líquido do Período foram, respectivamente:
R$14.500,00 e R$ 9.500,00
R$15.500,00 e R$14.000,00
R$14.000,00 e R$15.000,00
A receita financeira total obtida pela empresa
é contabilizada como ativo no balanço patrimonial.
é contabilizada como passivo no balanço patrimonial.
altera o resultado obtido pela empresa.
aumenta com o volume de produção.
diminui com o volume de produção.
Os lançamentos de encerramento de contas de resultado foram realizados ao final de um período contábil. Nessa situação, as contas de receitas, de despesas e de custos deverão ser zeradas em contrapartida com uma conta de apuração de resultado do exercício.
O valor das vendas recebidas dos clientes no exercício de 2010 foi, em R$,
923.150,00
928.660,00
983.800,00
989.310,00
738.000,00
A Cia. Pernambucana S/A apresentou o seguinte movimento de receitas e despesas:
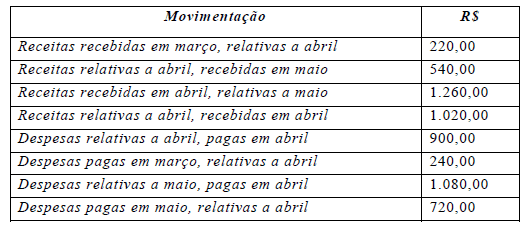
Supondo-se que a empresa contabiliza suas operações de acordo com o princípio da competência, o resultado líquido de abril será

+ R $ 300,00
+ R$ 100,00
– R $ 420,00
– R $ 300,00
– R$ 80,00

