








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Sobre Receitas, Despesas e Custos, numere a 2ª coluna de acordo com a 1ª.
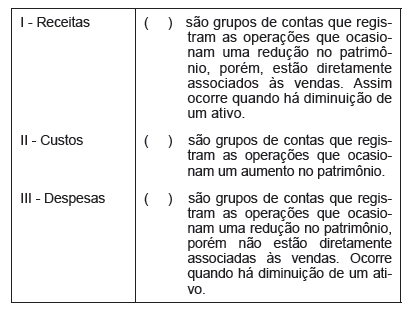
Assinale a alternativa CORRETA, de cima para baixo:
I, II, III.
II, III, I.
III, II, I.
II, I, IIII.
A Comercial Farol Ltda. apresentou, em julho de 2010, os seguintes dados:
• Vendas brutas R$ 256.000,00
• Devolução de compras R$ 15.000,00
• Estoque inicial de mercadorias R$ 54.500,00
• Compras do mês R$ 117.000,00
• Abatimento sobre vendas R$ 11.000,00
• Abatimento sobre compras R$ 9.000,00
• Devolução de vendas R$ 10.500,00
• Estoque final de mercadorias R$ 26.900,00
Desconsiderando-se os efeitos de qualquer tipo de tributação, o lucro bruto apurado em 31/07/2010 na Comercial Farol Ltda., em reais, é de
124.000,00
113.900,00
104.900,00
89.900,00
85.400,00
Se a companhia tiver como objetivo obter um lucro total de R$ 325.050,00, ela deverá produzir e vender, em unidades do produto X, a quantidade equivalente a
4.334
3.000
6.228
7.334
7.925
A empresa Modistas da Moda S/A, tem um histórico de perdas no recebimento de seus créditos, por isto, não costuma negligenciar a utilização de provisão para riscos de crédito.
Sob esse aspecto, verificamos que do balanço patrimonial de 2008 constou a conta Provisão para Devedores Duvidosos com saldo de R$ 2.300,00. Ao longo do exercício de 2009 foram comprovadas perdas efetivas no recebimento de créditos, no valor de R$ 1.100,00, e a estimativa de perdas que se faz para 2010, monta a R$ 1.800,00.
Com base nessas informações, pode-se dizer que a empresa deverá lançar na Demonstração do Resultado do Exercício, relativa a 2009, uma despesa provisionada para risco de crédito no montante de
R$ 3.000,00
R$ 2.900,00
R$ 1.800,00
R$ 1.100,00
R$ 600,00
O orçamento de caixa de uma empresa é um instrumento usado em planejamento financeiro para determinar as necessidades de caixa geradas pelos fluxos de pagamentos e recebimentos. No final de um certo período, um
déficit de caixa indica que a empresa não terá lucro no período.
déficit de caixa indica que a empresa necessitará de financiamentos de curto prazo.
déficit de caixa indica que a empresa não terá recursos para investir.
superávit de caixa mostra o acerto da política de planejamento financeiro.
superávit de caixa leva à distribuição de dividendos.
Para atender à demanda diária, determinado restaurante compra, toda madrugada, frutos do mar de uma cooperativa de pescadores, sendo que os pagamentos são realizados a cada quinze dias, dentro do mês em que ocorreu a compra. Nessa situação, essas compras devem ser registradas contabilmente, pelo restaurante, como despesas do mês.
Admita que uma empresa, em um determinado mês, comercializou os seguintes produtos no mercado interno:
• Gasolina 200 metros cúbicos
• Óleo diesel 400 metros cúbicos
• Álcool etílico combustível 300 metros cúbicos
A CIDE – combustível devida por esta empresa, em reais, é
28.000,00
46.000,00
53.200,00
74.000,00
81.200,00
Determinada entidade, ao realizar os testes para a recuperabilidade de seus ativos, não encontrou mercado ativo para sua unidade geradora de caixa, estimando, porém, que o correspondente valor em uso era de R$ 10 milhões. O valor contábil líquido da unidade geradora de caixa registrava R$ 12 milhões. Nessa situação, a entidade deveria reconhecer o fato com reduções no ativo e no resultado do período pelo valor da diferença de R$ 2 milhões.
A empresa Curitiba tem um Ativo Circulante de R$ 7.200.000 (representado por aplicações financeiras, duplicatas a receber e dinheiro em espécie) e Passivo Circulante de R$ 2.800.000 (representado por obrigações com terceiros de curto prazo), em 30 de dezembro de 2009.
Se no dia 31 de dezembro de 2009, fizer apenas uma aquisição de mercadorias, a prazo, no valor de R$ 1.600.000, seu índice de Liquidez Seca será de:
“Uma empresa aluga uma sala em dezembro do ano A e efetua um pagamento de três meses como forma de garantir a locação.” De acordo com o princípio da Realização da Receita e Confronto das Despesas com as Receitas, a despesa deverá ser confrontada com receita no(s) período(s) de:
Dezembro do ano A e janeiro do ano B.
Fevereiro do ano B.
Janeiro e fevereiro do ano B.
Janeiro, fevereiro e março do ano B.
Dezembro do ano A, janeiro e fevereiro do ano B.



