








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Dados extraídos da análise gerencial sobre a alavancagem financeira da Companhia Arco-Íris S.A. em dezembro de 2009:
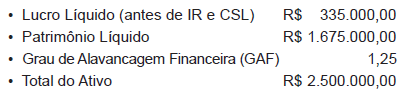
Com base exclusivamente nos dados acima, o valor da despesa financeira considerada na análise gerencial realizada pela empresa foi, em reais, de
53.333,33
55.000,00
60.000,00
65.000,00
66.666,66
O balancete de encerramento acima mostra que a demonstração de resultado do exercício da empresa apresenta lucro líquido que deve ser transferido para o balanço patrimonial, grupo patrimônio líquido, para fins de destinação nos termos da legislação em vigor e de possíveis disposições estatutárias ou contratuais.
Antes do fechamento do balanço patrimonial, o balancete de certa empresa apresentava os seguintes saldos.
Com base nessas informações, para o fechamento do balanço patrimonial,
a receita do período deve ser de R$ 930.000,00.
o resultado do exercício deve ser de R$ 180.000,00.
a conta de lucros acumulados deve ter saldo igual a R$ 180.000,00.
o passivo deve ter saldo credor de R$ 900.000,00.
o ativo deve ter saldo devedor de R$ 900.000,00.
A empresa Santa Catarina é detentora de 60% do total das ações da empresa Blumenau e 70% do total das ações da empresa Joinville. O patrimônio líquido em 31/12/2008 da empresa Santa Catarina era de R$ 650.000,00; da Blumenau era de R$ 220.000,00 e da empresa Joinville, R$ 250.000,00. No balanço de 31/12/2009, a empresa Blumenau obteve um lucro de R$ 85.000,00 e destinou 20% desse lucro como dividendos propostos para serem pagos em 2010. Em 31/12/2009, a empresa Joinville obteve um lucro de R$ 115.000,00 e destinou 90% como dividendos propostos para serem pagos em 2010.
Qual o valor total da receita de equivalência patrimonial que foi registrada na contabilidade da empresa Santa Catarina, em 31/12/2009?
Entende-se por resultado fiscal o
conjunto de todos os valores auferidos pela empresa a título de receita, menos os valores despendidos a título de despesas.
lucro antes do imposto de renda apurado pela contabilidade da empresa na demonstração do resultado do exercício.
lucro apurado pela contabilidade da empresa, correspondente às receitas menos as despesas.
resultado contábil ajustado pela soma das despesas não aceitas e pela dedução das receitas não exigidas.
total das receitas ganhas pela empresa, independente de seu recebimento ou pagamento, menos as despesas a elas atreladas.
O resultado bruto apurado é igual a R$ 132.361,00.
No primeiro ano, a empresa obteve resultado negativo; no segundo ano, foi nulo; e após esse período, o produto apresentou resultado positivo.
O pagamento de despesas é uma aplicação de recursos; por essa razão, a conta representativa da despesa é creditada. Por outro lado, as receitas constituem origens de recursos; por isso, as contas de receitas são de natureza devedora.
Nas exportações de mercadorias, as diferenças que ocorrerem na receita das vendas por alterações da taxa de câmbio, ocorridas entre a data do fechamento do contrato de câmbio e a data do embarque, deverão ser classificadas como receitas ou despesas financeiras.
O resultado bruto apurado é igual a R$ 7.400.
Julgue os itens a seguir.
I Os elementos essenciais da conta são: título, data da operação, histórico da ocorrência, valor do débito, valor do crédito e saldo (diferença entre débito e crédito).
II O princípio fundamental do método das partidas dobradas é o de que não há devedor sem credor e vice-versa.
III Nas contas de resultado, são registradas as variações aumentativas e diminutivas do patrimônio, que geram resultado positivo ou negativo, aumentando ou diminuindo a substância líquida patrimonial.
IV Plano de contas é o agrupamento ordenado de todas as contas que são utilizadas pela contabilidade dentro de determinada empresa, considerado indispensável para os registros de todos os fatos contábeis.
V Em qualquer sistema de codificação adotado para o plano de contas, a inclusão de contas novas não deve afetar a numeração das demais.
A quantidade de itens certos é igual a
1.
2.
3.
4.
5.



