








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Consolida as contas de despesas e de receitas em uma única conta: resultado do exercício.
A contabilização de devolução de receitas recebidas antecipadamente proporcionará crédito no disponível e débito na conta de receitas antecipadas, registrada no ativo circulante da empresa vendedora.
As contas de receitas são consideradas contas de resultado.
Durante o ano de 2009, a empresa Rondápolis contabilizou os seguintes resultados:
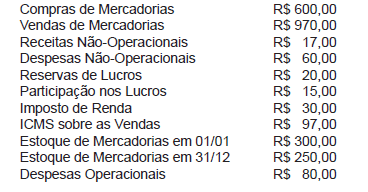
A Demonstração do Resultado do Exercício, elaborada a partir dos valores acima, vai evidenciar um Lucro Líquido do Exercício no valor de
O valor das despesas do mês totalizou R$ 7.000,00.
Certo
Errado
A Companhia Aços Macios S/A vinha realizando um estudo para desenvolvimento de um novo produto. Contudo, ao final do 1o ano, percebeu que o produto em estudo não teria meios de produzir resultados suficientes para amortizar os gastos realizados no seu desenvolvimento. Nesta circunstância, a empresa deve registrar o valor total despendido no projeto como despesa
do exercício.
a apropriar no exercício seguinte.
diferida, e realizar a amortização em 5 anos.
diferida, e amortizar no prazo máximo de 10 anos.
diferida, e baixar como perda do período, ao final do prazo previsto para o projeto.
Caso o estoque inicial de 2006 estivesse subestimado em R$ 1.789, então o valor do resultado com mercadorias no ano 2007 estaria superestimado em R$ 1.789.
De acordo com o regime de competência, as receitas e as despesas são consideradas em função do seu fato gerador e não em função dos respectivos recebimentos ou pagamentos. Assim, se a empresa prestar serviços a terceiros, num determinado mês, com recebimento previsto para o seguinte, no final do mês em que o serviço foi prestado deve ser feito o lançamento
D: Contas a receber C: Serviços a faturar
D: Serviços a faturar C: Receita de serviços
D: Serviços a faturar C: Contas a receber
D: Serviços a faturar C: Caixa
D: Caixa C: Receita de serviços
A empresa CCA realizou o orçamento de suas receitas e verificou que obterá o valor total de R$3.000.000,00 e que o preço de suas mercadorias será R$500,00. Considerando o estoque inicial de produtos acabados de 5.000 unidades e estoque final de 3.000 unidades, a quantidade de unidades a serem produzidas será:
3.000
4.000
10.000
2.000
5.000
O reconhecimento dos eventos contábeis no momento de identificação do seu fato gerador está ligado ao
princípio da entidade.
conceito de essência sob a forma.
princípio do custo como base de valor.
critério da confiabilidade.
regime de competência.
É uma receita operacional:
Amortização de ágio na aquisição de investimentos.
Receita da venda de bens do Ativo Imobilizado.
Lucro auferido na alienação de participação societária permanente.
Resultado positivo da equivalência patrimonial.
Prejuízo na alienação de ações em tesouraria.
No Brasil, os juros embutidos nas vendas a prazo são destacados da receita bruta e contabilizados como receita financeira. O fato de sua apropriação estar em consonância com o prazo entre a realização da receita e o vencimento da obrigação do cliente decorre da adoção do regime de competência.
Uma sociedade com fins lucrativos, no exercício de início de suas atividades, efetuou sua escrituração contábil pelo regime de caixa, apurando um prejuízo de R$ 10.000,00. Advertida de seu erro, reelaborou a escrituração pelo regime de competência, tendo registrado um lucro líquido no exercício de R$ 3.000,00. As despesas, pelo regime de competência, equivaleram a 70% das despesas registradas pelo regime de caixa. As receitas, reconhecidas pelo regime de competência, montaram a R$ 24.000,00. Logo, as receitas, se reconhecidas pelo regime de caixa, corresponderiam, em R$, a
7.000,00.
13.000,00.
20.000,00.
21.000,00.
27.000,00.
As despesas antecipadas, classificáveis no ativo circulante, geram benefícios a serem usufruídos no exercício seguinte. Em geral, representam pagamentos antecipados, mas há casos em que não significam desembolso imediato de recursos, e, sim, valores ainda a pagar a curto prazo.



