








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere que a empresa A firmou um contrato de locação, pagando, em 1/9/2008, antecipadamente, o valor de R$ 18.200,00 para o período de 14 meses. Sabendo que a empresa trabalha com o regime de competência, o contabilista deve registrar
R$ 5.200,00 (4 meses) como despesa e R$ 13.000,00 (10 meses) como ativo circulante.
R$ 5.200,00 (4 meses) como ativo circulante e R$ 13.000,00 (10 meses) como ativo realizável a longo prazo.
R$ 15.600,00 (um ano) como despesa e R$ 2.600,00 (2 meses) como ativo circulante.
R$ 15.600,00 (um ano) como despesa e R$ 2.600,00 (2 meses) como ativo realizável a longo prazo.
R$ 18.200,00 (14 meses) como despesa.
As contas de despesas antecipadas, dos lançamentos VI e VIII, deverão sofrer ajustes ao final de cada período.
A empresa Comércio e Indústria Y Ltda contratou o aluguel de sua loja pelo período de 18 meses a partir de 1°.5.20X2. Pagou ao locador, no mesmo dia, o valor total de R$ 1.260,00 para manter o aluguel mensal sem reajuste. O contador, de posse da documentação e sabendo que a empresa adota o regime de competência, registrou o fato corretamente. Assinale a alternativa que indica como os elementos apresentados estarão dispostos em 31.12.20X2.
R$ 1.260,00 (18 meses) como Despesa.
R$ 840,00 (1 ano) como Despesa e R$ 420,00 (6 meses) como Ativo Circulante.
R$ 840,00 (1 ano) como Despesa e R$ 420,00 (6 meses) como Ativo Realizável a Longo Prazo.
R$ 560,00 (8meses) como Despesa e R$ 700,00 (10 meses) como Ativo Circulante.
R$ 630,00 (8 meses) como Despesa, R$ 315,00 (4 meses) como Ativo Circulante e R$ 315 (6 meses) como Ativo Realizável a Longo Prazo.
Observe as contas descritas abaixo.
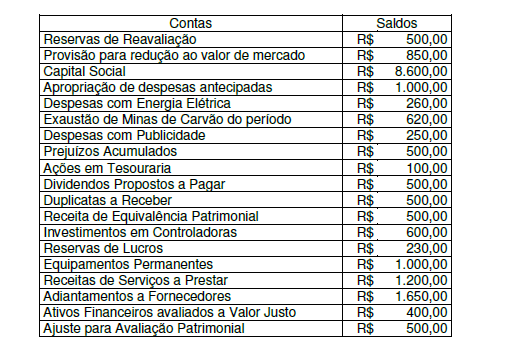
O resultado contábil do período, após o encerramento das contas diferenciais é
A empresa Gregório, Irmãos & Cia. Ltda., possuindo Disponibilidades de R$ 2.730,00, Imobilizações de R$ 3.270,00 e Dívidas de R$ 2.900,00, realizou duas transações:
1. a compra de uma máquina por R$ 2.000,00, pagando 20% de entrada; e
2. a venda de um equipamento por R$ 3.000,00, perdendo 30%.
Concluídas as operações, e devidamente registradas, pode-se afirmar com certeza que essa firma tem:
prejuízos de R$ 500,00.
passivo exigível de R$ 4.500,00.
patrimônio líquido de R$ 3.100,00.
passivo a descoberto de R$ 900,00.
ativo de R$ 4.600,00.
Suponha que uma empresa industrial adquiriu máquinas no exterior por duzentos mil dólares dos Estados Unidos, em 20/12/2008. O esquema de pagamento acordado entre vendedor e comprador previa: 60% de pagamento à vista, 20% de pagamento em 360 dias e o restante em 720 dias.
Considere ainda
valor do US$
20/12/2008 = R$ 2,00
31/12/2008 = R$ 2,20
Considerando apenas os dados acima, as contas máquinas e a variação cambial, após os lançamentos de ajustes e antes da apuração do resultado, apresentarão, respectivamente, saldo devedor de
R$ 200.000,00 e R$ 40.000,00.
R$ 240.000,00 e R$ 40.000,00.
R$ 240.000,00 e R$ 24.000,00.
R$ 400.000,00 e R$ 176.000,00.
R$ 400.000,00 e R$ 16.000,00.
ASituação Líquida apresentou ao final de março:
um decréscimo de R$ 17.000,00.
um acréscimo de R$ 17.000,00.
um acréscimo de R$ 22.000,00.
um decréscimo de R$ 22.000,00.
permaneceu inalterada.
O total de contas de resultado é:
8
9
5
6
7
o saldo final da conta assinaturas antecipadas será de R$ 1.290, caso a empresa possua saldo inicial de assinaturas antecipadas de R$ 890 e tenha adquirido R$ 320 de novas assinaturas.
O resultado do exercício apurado, em reais, encontra-se entre
-920 e -520 (negativo).
-500 e -120 (negativo).
180 e 430 (positivo).
450 e 720 (positivo).



