








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considerando-se os dados a seguir, relativos a determinada economia, é correto afirmar que o produto interno bruto dessa economia, a preços de mercado, é igual a R$ 210.
renda líquida enviada para o exterior . . . . . . . . . . . . . R$ 30
salários . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 100
juros líquidos pagos a indivíduos . . . . . . . . . . . . . . . . R$ 20
aluguéis pagos a indivíduos . . . . . . . . . . . . . . . . . . . . R$ 30
depreciações . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 10
lucros retidos . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 10
impostos indiretos . . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 40
subsídios . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 30
Do confronto entre as receitas e despesas do período em questão, constata-se que a empresa teve prejuízo de R$ 15.000.
As vendas líquidas somam mais de R$ 460.000,00.
A Comercial de Máquinas Pesadas S.A. vendeu uma máquina nas seguintes condições: entrada R$ 500.000,00 e mais duas parcelas anuais iguais e sucessivas no valor de R$ 968.000,00 cada uma.
Admita a inexistência de impostos e que a taxa de juros para a empresa, na data da venda, seja de 10% ao ano.
O valor da receita de venda da máquina a ser contabilizado no ato da venda, em reais, é
500.000,00
1.468.000,00
2.180.000,00
2.268.000,00
2.436.000,00
A empresa Struturas & Modelos S/A, no fim do exercício social, apresentou as seguintes contas e saldos:
n. - c o n t a s | s a l d o s |
01 – Caixa | 690,00 |
02 - Receita de Vendas | 8.000,00 |
03 - Fornecedores | 2.700,00 |
04 - Bancos conta Movimento | 1.200,00 |
05 - Aluguéis Ativos | 200,00 |
06 - Duplicatas a Pagar | 1.600,00 |
07 - Clientes | 1.700,00 |
08 - Salários e Ordenados | 800,00 |
09 - Empréstimos Bancários | 4.900,00 |
10 - Duplicatas a Receber | 2.300,00 |
11 - Aluguéis Passivos | 240,00 |
12 - Provisão p/FGTS | 90,00 |
13 - Duplicatas Descontadas | 700,00 |
14 - Custo das Mercadorias Vendidas | 4.300,00 |
15 - Provisão p/Imposto de Renda | 110,00 |
16 - Mercadorias | 3.000,00 |
17 - ICMS a Recolher | 230,00 |
18 - Provisão p/Ajuste de Estoques | 80,00 |
19 - Capital Social | 5.300,00 |
20 - Provisão p/Devedores Duvidosos | 110,00 |
21 - Capital a Realizar | 300,00 |
22 - Juros Passivos | 220,00 |
23 - Despesas Antecipadas | 400,00 |
24 - Reserva Legal | 300,00 |
25 - Móveis e Utensílios | 2.900,00 |
26 - Reservas Estatutárias | 280,00 |
27 - Veículos | 5.700,00 |
28 - ICMS sobre Vendas | 1.500,00 |
29 - Depreciação | 900,00 |
30 - Juros Ativos | 150,00 |
31 - Depreciação Acumulada | 1.400,00 |
Do resultado do exercício, a empresa destinou R$ 190,00 para imposto de renda e o restante para reservas de lucros.
Contabilizado o resultado do exercício e a distribuição do lucro, pode-se dizer que das contas apresentadas surgirá um patrimônio líquido de
R$ 5.580,00
R$ 5.770,00
R$ 5.780,00
R$ 5.880,00
R$ 5.970,00
A demonstração do resultado de certa empresa, e que foi elaborada em 31 de dezembro, apresentava, entre outros, os seguintes dados (valores em reais):
Impostos sobre Vendas.....................7.500
Despesas com Vendas.......................7.500
Lucro Operacional...........................15.000 Juros
Ativos......................................8.750
Despesas Administrativas...............20.000
Outras Receitas Operacionais.........11.250
Despesas não Operacionais..............5.000
Receita de Vendas............................48.000
Participação dos Empregados............1.200
Levando em consideração somente essas informações, podese afirmar que o valor do lucro bruto era de:
R$ 7.500
R$ 17.500
R$ 22.500
R$ 33.000
R$ 38.000
Dados extraídos da escrituração contábil da Cia. XYZ, relativos ao mês de agosto de 2009:
− Receita Bruta de Vendas ...................... R$ 900.000,00
− Devoluções de Vendas ......................... R$ 20.000,00
− ICMS sobre Vendas .............................. R$ 160.000,00
− Receitas financeiras de renda fixa ........ R$ 50.000,00
− Despesas financeiras ............................ R$ 80.000,00
− Despesas de arrendamento mercantil operacional ........................................... R$ 40.000,00
− Depreciação de bens utilizados na produção................................................ R$ 90.000,00
− Valor de aquisição de bens para revenda ................................................. R$ 400.000,00
− Despesas de energia elétrica ............... R$ 60.000,00
Sabendo-se que o arrendamento mercantil foi contratado pela companhia com uma pessoa jurídica, o valor da COFINS devido, no regime de incidência não cumulativa, corresponde, em R$, a
25.080,00.
27.120,00.
23.560,00.
26.600,00.
22.040,00.
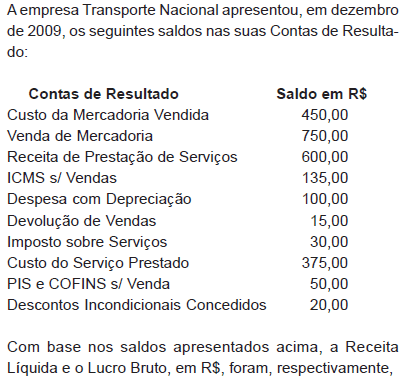
A empresa Atividade Tributada S/A apurou, ao fim do exercício social, os seguintes componentes de resultados:
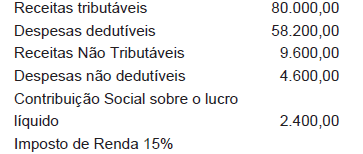
O saldo de prejuízos fiscais a compensar, conforme apuração na demonstração do lucro real de períodos anteriores e registrado no livro próprio, monta a R$ 10.000,00.
Com base nas informações acima, calcule o imposto de renda a provisionar e indique o seu valor.
R$ 3.360,00
R$ 3.270,00
R$ 2.541,00
R$ 2.289,00
R$ 1.770,00
No planejamento financeiro de uma empresa, são consideradas as despesas correntes e as despesas de capital. As despesas
correntes e as de capital são amortizadas durante vários exercícios sociais.
correntes são amortizadas durante vários exercícios sociais.
de substituição de equipamentos são tipicamente despesas correntes.
com a aquisição de matéria-prima são tipicamente despesas correntes.
de capital são debitadas integralmente no exercício social em que ocorrerem.
Dos R$ 5.000,00 utilizados, somente os R$ 3.500,00 gastos na viagem devem ser registrados na contabilidade da empresa, visto que o restante foi utilizado pelo sócio para fins pessoais.
Ao realizar os testes para a recuperabilidade de seus ativos, determinada entidade realizou as estimativas para o valor recuperável de sua unidade geradora de caixa, encontrando um valor realizável líquido de R$ 3,5 milhões e um valor de uso de R$ 3 milhões. O valor contábil líquido da unidade geradora de caixa está registrado como R$ 4 milhões. Nessa situação, a entidade deverá reconhecer uma perda ao valor recuperável de R$ 1 milhão.
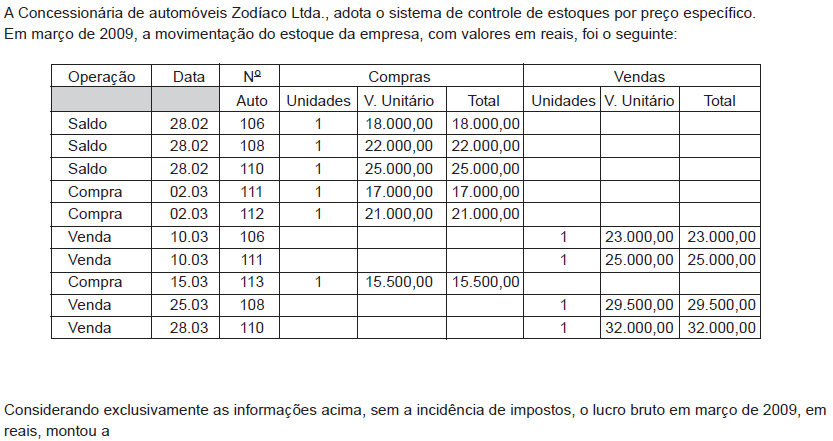
Ao apurar o resultado no fim do período contábil, a empresa encontrou um lucro líquido, antes dos tributos sobre o lucro e das participações, no montante de R$ 1.520,00.
A planilha de custos trazida para compor o resultado do período continha juros relativos a dezembro de 2009, já pagos, no valor de R$ 125,00; juros relativos a janeiro de 2010, ainda não pagos, no valor de R$ 180,00; juros relativos a dezembro de 2009, ainda não pagos, no valor de R$ 160,00; juros relativos a janeiro de 2010, já pagos, no valor de R$ 200,00. Referida planilha já havia sido contabilizada segundo o regime de caixa.
As demais contas estavam certas, com saldos já contabilizados, segundo o regime de competência.
A empresa, então, mandou promover o registro contábil das alterações necessárias para apresentar os eventos segundo o regime de competência, em obediência à regulamentação vigente.
Após os lançamentos cabíveis, o rédito do período passou a ser lucro de
R$ 1.180,00
R$ 1.195,00
R$ 1.360,00
R$ 1.560,00
R$ 1.235,00



