







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A empresa Oro Nigro S/A teve de registrar, em dezembro de 2010, os fatos contábeis abaixo.
• Recebimento de aluguel correspondente a janeiro de 2011, antecipado pelo inquilino, no valor de R$ 3.000,00;
• Vendas ao longo do mês (dez/10) no valor de R$ 100.000,00, sendo 40% (quarenta por cento) recebidos dentro do próprio mês e o restante com vencimento em janeiro de 2011;
• Registro do Custo das Mercadorias Vendidas em dezembro de 2010, que corresponde a 70% (setenta por cento) do valor das vendas;
• Pagamento das comissões correspondentes ao total das vendas do mês de dezembro de 2010, equivalentes a 5% (cinco por cento) do valor bruto vendido;
• Compras de mercadorias para estoque no valor de R$ 70.000,00, sendo 20% (Vinte por cento) pagos à vista e o restante para pagamento em janeiro de 2011;
• Registro das despesas administrativas incorridas no mês de dezembro de 2010, no valor total de R$ 30.000,00, sendo que 60% (sessenta por cento) foram pagos no próprio mês e o restante será pago em janeiro de 2011;
• Compra para o estoque de material de escritório, paga à vista, no valor de R$ 2.000,00, sendo que nenhum item foi consumido no próprio mês.
Para fins gerenciais, com base nas informações apresentadas, os Resultados do Exercício em dezembro de 2010, pelo Regime de Caixa e pelo Regime de Competência foram, respectivamente,
Lucro de R$ 1.000,00 e Prejuízo de R$ 7.000,00
Lucro de R$ 4.000,00 e Prejuízo de R$ 5.000,00
Lucro de R$ 4.000,00 e Prejuízo de R$ 4.000,00
Lucro de R$ 4.000,00 e Prejuízo de R$ 2.000,00
Lucro de R$ 4.000,00 e Lucro de R$ 1.000,00
O orçamento de caixa consiste em estimativas dos recebimentos e dos pagamentos de caixa, provenientes dos níveis de atividades planejados e do uso dos recursos que foram considerados nos vários orçamentos examinados. Esse orçamento envolve-se somente com os fluxos de caixa, excluindo, portanto, todas as despesas que não representam movimentação de caixa.
Na demonstração de fluxo de caixa pelo método indireto, a transação produzirá impacto em atividades de investimento, por se tratar de alienação de um imobilizado, mas não provocará impacto em atividades operacionais, visto que a alienação de imobilizado é atividade não operacional.
Os créditos e débitos de financiamento são o resultado das operações normais das entidades, mesmo quando não envolvem instituições financeiras.
Uma companhia está em fase de planejamento orçamentário. O lucro operacional do período orçado foi definido em R$ 258.000,00. Como a margem operacional projetada foi 7,50%, a receita projetada pela empresa, em reais, foi
3.820.520,00
3.715.245,00
3.666.666,00
3.558.620,00
3.440.000,00
Se, em abril de 2010, a companhia Alfa tiver prestado serviços a prazo para um cliente no valor de R$ 30.000,00, então ela terá auferido prejuízo de R$ 5.000,00.
Em relação ao tratamento dos estoques, é correto afirmar que
todos os tipos de estoques, independentemente da forma ou uso, quando evidenciados no balanço, devem estar mensurados pelo valor realizável líquido.
aos custos dos estoques de itens que não são normalmente intercambiáveis e de bens ou serviços, produzidos e segregados para projetos específicos, devem ser atribuídos valores pelo método Primeiro a Entrar, Primeiro a Sair (PEPS).
a prática de reduzir o valor de custo dos estoques (write down) para o valor realizável líquido é consistente com o ponto de vista de que os ativos não devem ser escriturados por quantias superiores àquelas que se espera que sejam realizadas com a sua venda ou uso.
o custo dos estoques de prestador de serviços deve incluir as margens de lucro e os gastos gerais não atribuíveis que são frequentemente incluídos nos preços cobrados pelos prestadores de serviços.
o custo de aquisição dos estoques, em conformidade com o estabelecido nas normas contábeis atuais, compreende o preço de compra, os impostos de importação, os tributos, recuperáveis ou não, demais gastos atribuíveis à aquisição de produtos acabados, os materiais e serviços, os descontos comerciais, os abatimentos e outros itens semelhantes inerentes ao processo de realização.
As despesas variáveis no período somaram R$ 80 mil.
Quando a soma do Passivo Circulante com o Passivo Não Circulante for superior ao total dos ativos, verifica-se a presença de
uma riqueza própria.
um ativo negativo.
um PL negativo.
um ativo inferior ao PL.
um PL nulo.
O resultado do exercício foi um prejuízo de R$ 12.800,00.
Um passivo decorrente de garantia de produto tem a contrapartida de uma conta de despesa. Esse fato ocorre porque, nessa situação, surge uma obrigação sem o correspondente reconhecimento de um ativo.
Após três anos de uso, um ativo imobilizado adquirido por R$ 40.000,00 tem 40% do seu custo depreciado; nesse momento, ele é vendido por R$ 20.000,00. Nessa situação, a empresa obteve um lucro de R$ 20.000,00 em outros resultados operacionais.
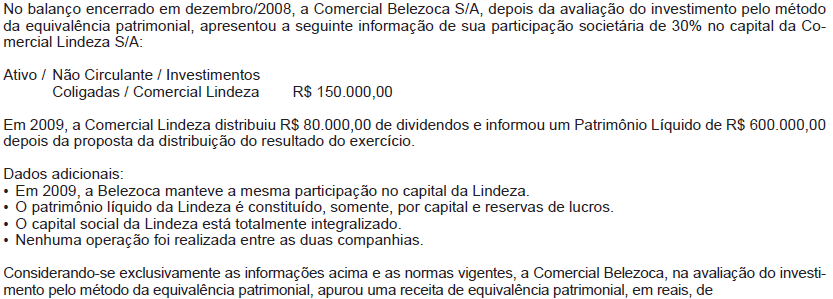
24.000,00
30.000,00
54.000,00
80.000,00
180.000,00
Considerando-se as informações recebidas da Companhia H. S/A e as determinações da legislação fiscal do Imposto de Renda, para as empresas tributadas pelo Lucro Real com antecipação mensal em bases estimadas, o valor da Contribuição Social sobre o Lucro Líquido (CSLL) a recolher, referente ao mês de fevereiro, em reais, é
3.510,00
4.860,00
5.400,00
22.500,00
28.800,00
Uma empresa tributada com base no lucro real apresentou os seguintes dados no período: Lucro Líquido do período, antes do imposto de renda 15.000,00
Saldo de prejuízo fiscal relativo a períodos anteriores 7.000,00
Resultado credor da equivalência patrimonial 20.000,00
Parcela não dedutível de provisão 5.000,00
Parcela relativa ao excesso de Depreciação 6.000,00
Dividendos recebidos (Tributados nas pessoas jurídicas que os distribuíram) 10.000,00
Multas por infrações de trânsito 2.000,00
Com base nos dados apresentados, o resultado real apurado no período, antes da compensação de prejuízos, foi
Prejuízo fiscal (real) de R$ 9.000,00
Prejuízo fiscal (real) de R$ 2.000,00
Prejuízo fiscal (real) de R$ 32.000,00
Lucro Real (Tributável) de R$ 2.000,00
Lucro Real (Tributável) de R$ 15.000,00
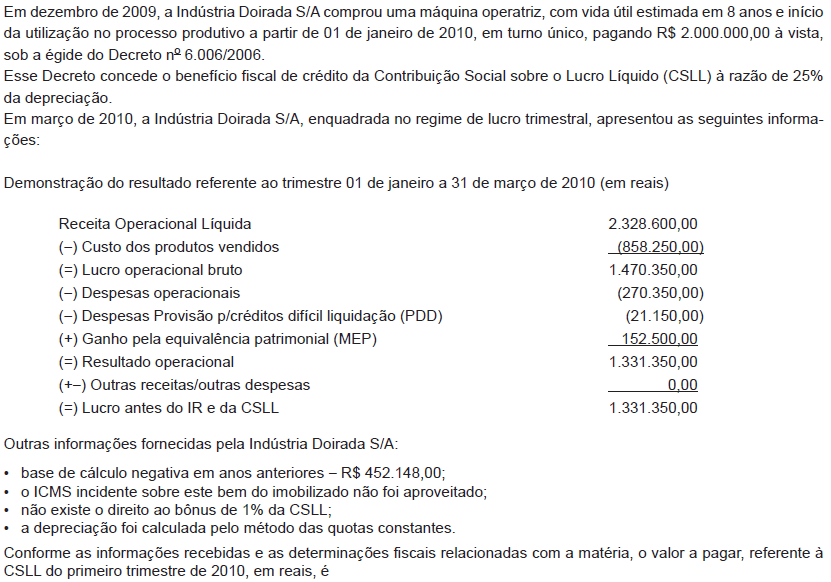
13.100,00
59.975,00
75.600,00
92.375,00
108.000,00
Uma empresa comercial iniciou o mês de dezembro de 2010 com um estoque avaliado em R$ 10.000,00. Na primeira quinzena, comprou mercadorias, a prazo, no valor de R$ 6.000,00. Na segunda quinzena, efetuou compra de mercadorias, no valor de R$ 8.000, à vista. Nessa empresa, ocorreram, ainda, as seguintes operações: a metade do estoque disponível para venda no mês foi vendido; a empresa concedeu um desconto comercial de 10% no valor das vendas; 30% da primeira compra foram devolvidos por não atender às especificações; na segunda compra, foi dado um abatimento no valor de R$ 500,00; e foram pagos os fretes das compras do mês, nos valores de R$ 300,00, cada um.
Nessa situação, é correto afirmar que as compras líquidas do mês de dezembro de 2010 foram iguais a R$ 12.300,00.
Certo
Errado
Na apuração do resultado do exercício, é comum utilizar-se um lançamento de segunda fórmula para o encerramento das receitas e um lançamento de terceira fórmula para o encerramento das despesas.
Receitas são definidas como aumentos nos benefícios econômicos, durante o período contábil, que resultem em aumento do patrimônio líquido, sob a forma de entrada de recursos provenientes de aumento de ativos ou de diminuição de passivos ou, ainda, de aporte dos proprietários da empresa.
Um cheque emitido pela empresa a favor de cliente por motivo de devolução de venda, ainda não sacado pelo favorecido, gera uma diferença a maior na conciliação bancária a favor da instituição bancária — extrato bancário.



