








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em 2007, a Empresa L&M obtém R$ 5.000.000,00 em receitas, das quais 20% serão recebidas no início de 2008. Das despesas, no valor total de R$ 4.100.000,00, R$ 800.000,00 correspondem a despesas de depreciação e R$ 400.000,00 a despesas provisionadas. Com base nos dados fornecidos e comparando a apuração do Resultado pelo Regime de Caixa e pelo Regime de Competência de Exercício, o resultado apurado pelo Regime de
Caixa é R$ 2.100.000,00.
Competência é R$ 1.700.000,00.
Competência é R$ 1.300.000,00.
Caixa é de R$ 1.100.000,00.
Caixa é R$ 900.000,00.
O resultado do período foi um lucro contábil de R$ 500,00 ao invés de prejuízo.
As despesas de pessoal
não incluirão os valores dos contratos de terceirização de mão-de-obra.
poderão exceder 50% da receita líquida da União.
do Poder Judiciário estão sujeitas a limites fixados pelo Ministério Público da União.
dos inativos não podem ser maiores que os dos funcionários ativos.
serão apuradas, para fins de obediência aos limites, num período de doze meses.
O total da receita de vendas foi de R$ 3.000,00, porque houve vendas à vista em somente uma ocasião no mês.
Uma determinada empresa apresenta os seguintes saldos contábeis em seu balancete:
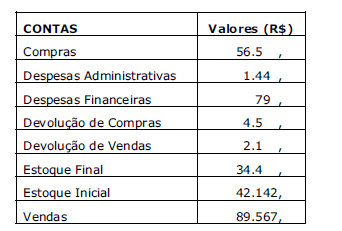
O Lucro Líquido e o Custo das Mercadorias Vendidas são, respectivamente,
A base de cálculo da contribuição ao PASEP compreende
as receitas isentas da contribuição.
as receitas não-operacionais decorrentes da venda de ativo imobilizado.
os descontos comerciais.
a receita da venda de serviços.
Os critérios de avaliação dos ativos de uma empresa são aplicados, normalmente, dentro do regime de competência. Nesse aspecto, as Contas a Receber são avaliadas pelo valor dos títulos:
mais rendimentos, para os ajustar ao maior valor de mercado.
mais expectativas de ganho, para os ajustar ao valor futuro.
menos perdas estimadas, para os ajustar ao valor presente.
menos provisão, para reduzi-los ao valor provável de realização.
menos amortização, para os ajustar ao valor presente de mercado.
O resultado de 2006 se considerado a contabilização pelo Regime de Caixa, em R$, é
498.500
306.500
258.500
138.500
135.500
Considere a seguinte situação hipotética.
O valor contábil de uma jazida é de R$ 3.000.000,00; a possança total conhecida é de 50.000 toneladas de minério. Foram extraídas no período 15.000 toneladas, cujo valor de mercado é R$ 1.200.000,00.
Nessa situação, é correto concluir que a despesa de exaustão (contábil) corresponderá a R$ 180.000,00.
Assinale, dentre os recebimentos citados abaixo, qual o que NÃO constitui uma receita para a empresa.
Recebimento pela venda de mercadorias.
Recebimento de juros.
Recebimento de um empréstimo bancário.
Recebimento por serviços prestados.
Recebimento de aluguel.
A Cia. Morro Branco adquiriu um seguro contra incêndio para suas instalações comerciais, com vigência de 1° de maio de 2006 a 30 de abril de 2007. O prêmio foi de R$ 15.600,00, parcelado em 4 meses consecutivos. Ao final do exercício de 2006, a companhia deve considerar como despesa de seguros do exercício o valor equivalente, em R$, a
As despesas pré-operacionais são classificadas como item monetário puro, uma vez que podem advir de recursos em outras moedas.
O resultado final apurado de acordo com o regime de caixa é, em reais,
646.000,00
626.000,00
50.000,00
(626.000,00)
(646.000,00)
Na apuração do Resultado pelo Regime de Caixa devem ser excluídas
as perdas de capital, os ganhos de capital e as receitas a prazo.
as receitas a prazo, as despesas provisionadas e as depreciações do período.
as despesas desembolsadas, as receitas de capital e as receitas a prazo.
as despesas desembolsadas, as amortizações de capital e as despesas não-operacionais.
as despesas não-operacionais, as depreciações do período e os gastos provisionados.
A Comercial Ribeiro Ltda. realizou uma aquisição de mercadorias, de uma empresa industrial, com as características apresentadas abaixo.
- Valor da Nota Fiscal (incluindo ICMS e IPI): R$ 13.000,00
- Alíquota de ICMS incidente: 17%
- Alíquota de IPI incidente: 30%
Considerando que a empresa trabalha com o inventário permanente, e respeitando a legislação vigente, o valor lançado na sua conta Estoque de Mercadorias, em reais, foi:
10.000,00
11.300,00
11.700,00
13.000,00
14.700,00
As contas de receitas e de despesas estão entre as classes de contas de resultado.
Em relação à apuração de resultado de uma empresa ao final de um exercício, é INCORRETO afirmar que:
o lucro ou prejuízo está na dependência do confronto das contas de receita e despesas;
o resultado líquido de receita e despesa é apurado na conta Resultado;
as contas de receitas e despesa no início de um exercício deverão apresentar saldos;
no último mês do exercício, deve-se proceder o encerramento das contas de resultado;
os saldos credores deverão ser transferidos para a conta Resultado a crédito assim como as devedoras a débito da mesma conta.
No caso de valores imateriais, pode-se lançar a despesa no ato da aquisição e pagamento de um bem, e não por ocasião de seu consumo, de acordo com o regime de caixa.



