








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
não se pode comprar uma máquina para uma empresa e lançar o valor de sua compra contra o resultado do mês em que foi comprada, pois naquele momento ela não estava gerando receita.
Pode-se comprar uma máquina para uma empresa e lançar o valor de sua compra contra o resultado do mês em que foi comprada, pois naquele momento ela já estava gerando receita.
não se pode comprar uma máquina para uma empresa e lançar o valor de sua compra contra o resultado do mês em que foi comprada, pois naquele momento ela já estava gerando receita.
não se pode comprar uma máquina para uma empresa e não lançar o valor de sua compra contra o resultado do mês em que foi comprada, pois naquele momento ela estava gerando receita operacional.
pode-se comprar uma máquina para uma empresa do setor público e lançar o valor de sua compra contra o resultado do mês imediatamente após ao que foi comprada, pois naquele momento ela poderia estar gerando receita.
Indique qual das alternativas a seguir não contém apenas despesas classificadas como despesas de capital.
Obras públicas, constituição de fundos rotativos, auxílios para inversões financeiras.
Juros da dívida pública, equipamentos e instalações, material permanente.
Serviços em regime de programação especial, diversas inversões financeiras, auxílios para obras públicas
Auxílios para equipamentos e instalações, concessão de empréstimos, material permanente.
Aquisição de imóveis, outra contribuições, material permanente.
A regra correta de contabilização de ajustes de Despesas e Receitas, quando do encerramento do exercício, é:
Os seguros antecipadamente pagos em 2005 e que beneficiarão o exercício de 2006, ficarão representados em contas passivas.
Salários relativos a Dezembro/05 e ainda não pagos: somente serão contabilizadas as despesas quando do seu efetivo pagamento.
Os valores recebidos antecipadamente por prestação de serviços em 2005, constituirão direitos da empresa e figurarão no Ativo Circulante.
Os serviços prestados em dezembro/2005 e que serão recebidos em 2006, terão registro de suas receitas somente quando de seu efetivo recebimento.
Aluguéis relativos a Dezembro/05 e ainda não pagos: por ocasião do balanço/2005, leva-se a débito de Despesas de Aluguel, creditando a conta patrimonial passiva que represente a obrigação de aluguéis a pagar.
Sabendo-se que nos registros contábeis um dos Princípios Fundamentais de Contabilidade adotado é o de Competência, qual o efeito que representaria uma despesa incorrida, mas não paga no decurso do exercício, se adotado o regime de caixa?
Um passivo maior que o real e lucro maior que o real.
Um passivo menor que o real e lucro maior que o real.
Um ativo maior que o real e um passivo menor que o real.
Um ativo maior que o real e lucro menor que o real.
Um ativo menor que o real e lucro menor que o real.
I- despesas relativas a X0, pagas em X1 - $ 90.000,00;
II- despesas relativas a X1, pagas em X0 - $ 45.000,00;
III- despesas relativas a X0, pagas em X0 - $ 60.000,00;
IV- receitas relativas a X0, recebidas em X1 - $ 120.000,00;
V- receitas relativas a X1, recebidas em X0 - $ 70.000,00;
VI- receitas relativas a X0, recebidas em X0 - $ 65.000,00.
Sabendo-se que foi apurado um lucro de R$ 35.000,00, o regime de contabilização adotado (receitas e despesas) foi:
Regime de Caixa para Receitas e Despesas;
Regime de Caixa para Receitas e Regime de Competência para Despesas;
Regime de Competência para Receitas e Despesas;
Regime de Competência para Receitas e Regime de Caixa para Despesas;
Regime Complexo.
No Regime de Competência, dentre as afirmativas abaixo relacionadas, assinale a FALSA.
Considera-se que a receita provém, unicamente, dos fatos que aumentam o Patrimônio Líquido.
O excesso dos aumentos sobre os decréscimos do Patrimônio Líquido de uma empresa é denominado de lucro.
O lucro não tem qualquer relação necessária com as alterações de Caixa.
Ocorre uma despesa, quando se adquire um bem ou serviço.
Em qualquer período de tempo menor do que a vida de uma empresa, não há qualquer correspondência necessária entre despesa e dispêndio.
Após a contabilização nos termos indicados, pode-se dizer que o lucro remanescente desse exercício, transferido para a conta patrimonial Lucros Acumulados, teve o valor de
R$ 171.000,00.
R$ 170.000,00.
R$ 146.700,00.
R$ 145.900,00.
R$ 145.000,00.
Resultado apurado utilizando o regime de caixa:
Despesas Operacionais:
Num determinado dia do exercício social, o contador de uma companhia industrial registrou os seguintes fatos contábeis no livro Diário (valores em reais):
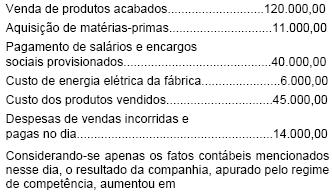
Considerando-se apenas os fatos contábeis mencionados nesse dia, o resultado da companhia, apurado pelo regime de competência, aumentou em
A Cia. Comercial Cruzeiro do Leste adquiriu 1.600 unidades de uma determinada mercadoria no valor de R$ 320.000,00, pagando metade à vista e financiando com o fornecedor a outra metade, para pagamento no exercício seguinte. Vendeu à vista, no próprio exercício, 1/2 do lote por R$ 400.000,00 e vendeu a prazo, para recebimento no exercício seguinte, 1/8 do lote por R$ 120.000,00. O total das despesas incorridas no exercício foi de R$ 200.000,00, do qual 30% não foi pago no próprio exercício. Apurando-se o resultado pelo regime de competência, é correto concluir que o lucro da companhia, em reais, foi
Na contabilidade das sociedades por ações com fins lucrativos, o método que deve ser utilizado para o cálculo e contabilização da despesa de exaustão é
Método das quotas constantes.
Método da soma dos dígitos.
Método de unidades produzidas.
Método de horas de trabalho.
Método Linear.
O registro da venda antecipada fundamenta-se no princípio fundamental da oportunidade e no regime de competência.
Em 31/12/2006, a indústria de biscoito Dmais vendeu um imóvel para o Banco TMO por R$ 60.000,00, à vista. Na contabilidade da indústria de biscoito Dmais, o valor original do imóvel, conforme registro, era de R$ 85.000,00 e a depreciação acumulada, de R$ 40.000,00. Essa operação gerou uma:
despesa operacional de R$ 25.000,00
estimativa de valor residual de R$ 50.000,00
receita não operacional de R$ 15.000,00
reavaliação do imóvel de R$ 45.000,00
Se as companhias utilizarem o regime de Caixa



