Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma empresa contratou aluguéis antecipados no valor de R$ 54.000,00 e pagou no ato da contratação. Os aluguéis contratados têm vigência de 25 anos. Nessa situação, o saldo da conta de despesa antecipada, após dois quadrimestres é igual a
R$ 40.000
R$ 30.000
R$ 25.000
R$ 15.000
R$ 5.000
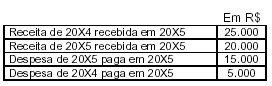
O resultado de 2006 apurado pelo Regime de Competência de Exercício, em R$, é
1.040.000
920.000
800.000
450.000
138.500
Uma despesa que provavelmente será incorrida pela companhia, mas cujo valor somente possa ser estimado em função de incertezas, deve ser registrada por meio da constituição de
um fundo para recuperação do referido gasto provável.
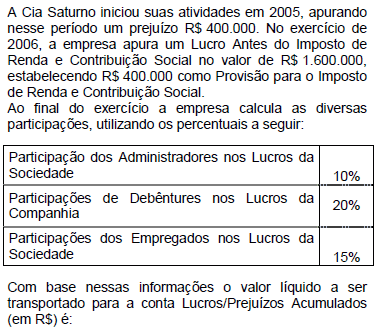
A participação dos administradores no lucro da companhia foi, em R$,
8.060,00
8.640,00
9.250,00
9.750,00
10.600,00
Considere a seguinte situação hipotética.
Uma empresa comercial com exercício social coincidente com o ano-calendário contratou um seguro por dois anos, a partir de 1.º/9/2006. Nessa data, a empresa efetuou, em reais, o lançamento a seguir.
D – despesas de seguros . . . . . . . . . . . . . . . . . . . . 12.000
C – caixa . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 12.000
Nessa situação, é correto inferir que, em 31 de dezembro desse mesmo ano, por ocasião do encerramento do exercício, o contador efetuou, em reais, o lançamento a seguir.
D – seguros a vencer . . . . . . . . . . . . . . . . . . . . . . . . 4.000
C – despesas de seguros . . . . . . . . . . . . . . . . . . . . . 4.000
Certo
Errado
A Empresa Aurora Boreal Ltda. realizou as seguintes operações num determinado período de tempo:
• vendeu mercadorias por R$ 20.000,00, sendo R$ 10.000,00 em dinheiro; R$ 2.000,00 em cheque e R$ 8.000,00 a prazo;
• incorreu numa despesa de R$ 7.000,00.
Pelo Regime de Caixa, qual o lucro da Aurora Boreal, em reais?
20.000,00
13.000,00
12.000,00
5.000,00
3.000,00
Considere os dados a seguir.
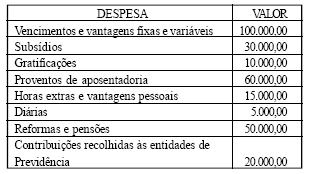
O valor das despesas que são classificadas como despesas com
pessoal e encargos sociais, em um ente que dispõe de um fundo
que custeia as despesas previdenciárias é:
$ 160.000,00;
$ 150.000,00;
$ 130.000,00;
$ 110.000,00;
$ 155.000,00.
Uma despesa é considerada INCORRIDA quando
representar a aquisição de ativos para a companhia.
a matéria-prima adquirida pela companhia for requisitada pelo departamento de produção.
materiais ou serviços adquiridos pela companhia forem consumidos.
A conta ISS a recolher, que integra o passivo circulante no plano de contas de uma empresa de prestação de serviços contribuinte do ISS sobre essas receitas, constitui a contrapartida da despesa com o ISS contabilizada como dedução da receita bruta.
Pelo Regime de Competência, uma despesa será contabilizada quando for:
contratada.
gerada.
incluída no fluxo de caixa.
incorrida.
realizada no seu pagamento.
489.600
760.000
889.600
960.000
1.140.000
O Regime de Caixa se define como uma
Assinale a opção que apresenta uma conta de receita.
aluguéis ativos
aluguéis passivos
descontos concedidos
capital
lucros acumulados
Segundo a Resolução CFC n. 750/1993, analise as afirmativas e assinale a alternativa correta.
I. as receitas também são consideradas realizadas quando da extinção, parcial ou total, de um passivo, qualquer que seja o motivo, sem o desaparecimento concomitante de um ativo de valor igual ou maior.
II. as despesas também são consideradas incorridas pela diminuição ou extinção do valor econômico de um ativo.
III. as despesas também são consideradas incorridas pelo surgimento de um passivo, sem o correspondente ativo.
IV. uma vez integrado no patrimônio, o bem, direito ou obrigação não poderão ter alterados seus valores intrínsecos, admitindo-se, tão-somente, sua decomposição em elementos e/ou sua agregação, parcial ou integral, a outros elementos patrimoniais.
V. uma vez integrado no patrimônio, o bem, direito ou obrigação poderão ter alterados seus valores intrínsecos, admitindo-se, tão-somente, sua decomposição em elementos e/ou sua agregação, parcial ou integral, a outros elementos patrimoniais.
No levantamento do balanço para apuração do resultado do exercício social, as contas de:
Custos e despesas são debitadas em contrapartida de uma conta transitória
Receitas são creditadas em contrapartida de uma conta transitória.
Custos e despesas são creditadas em contrapartida de uma conta transitória.
Receitas são creditadas em contrapartida de uma conta de Lucros ou Prejuízos Acumulados.
Receitas são creditadas e as despesas e custos são debitadas em contrapartida de uma conta transitória
São classificados como Resultados não Operacionais: