




Questões de Concurso sobre Resultado


Disciplina 1
Assunto 4
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
805 questões encontradas
Questões por página
20
Mais recentes
 

Uma grande empresa recebeu autorização da Receita Federal para depreciar, em 10 anos, um equipamento que custou R$ 30.000.000,00, sob dois métodos à escolha da empresa: método das quotas constantes ou método da soma dos dígitos dos anos.

O contador, seguindo a diretriz da empresa de gerar valor sempre que possível, optou pelo método


A

das quotas constantes, porque ele é calculado dividindo-se o valor depreciável pelo tempo de vida útil do bem.


B

das quotas constantes, porque devido à sua simplicidade é o utilizado pela grande maioria das empresas.


C

da soma dos dígitos dos anos, porque ele não é um método linear.


D

da soma dos dígitos dos anos, porque ele proporciona quotas de depreciação maiores no início e menores no fim da vida útil.


E

da soma dos dígitos dos anos, porque ele é um método de depreciação constante.

Em 01/03/2013, a Empresa Esperança fez uma captação de recursos no mercado financeiro, por meio de debêntures, no valor de R$ 5.000.000,00, incorrendo em custos de transação no valor de R$ 450.000,00. A taxa de juros compostos contratual da operação foi de 10% ao ano, sendo que a empresa fará o resgate das debêntures, num único pagamento (principal e juros), ao final de três anos. Pelas regras atuais, em 01/03/2013, a Empresa Esperança


A

não reconheceu Despesa com Encargos Financeiros.


B

reconheceu Despesa com Encargos Financeiros de 450.000,00.


C

reconheceu Despesa com Encargos Financeiros de 950.000,00.


D

reconheceu Despesa com Encargos Financeiros de 1.655.000,00.


E

reconheceu Despesa com Encargos Financeiros de 2.105.000,00.

O regime contábil define-se como um sistema de escrituração contábil, subdividindo-se. Assinale a alternativa que nÃo classifica uma forma de regime contábil:

A
Regime de Caixa.

B
Regime de Competência.

C
Regime Misto.

D
Regime de Compensação.
Os gastos do Departamento de Manutenção e Reparos de um Laticínio para realizar a pintura do imóvel onde está localizada a Administração Geral da empresa devem ser classificados, no período em que foram incorridos, como

A
despesa.

B
custo.

C
perda.

D
imobilização.

E
investimento.

Em 1º de dezembro de 2010, uma empresa apresentava os seguintes saldos em suas contas:

Imagem associada para resolução da questão

Considerando apenas as informações anteriores e desconsiderando a incidência de impostos, qual é o valor do lucro bruto desta empresa em 31 de dezembro de 2010?


A
R$ 108.000,00

B
R$ 90.000,00

C
R$ 86.000,00

D
R$ 68.000,00
A empresa Valorização S.A. tem como estratégia a compra de suas próprias ações para aumentar a liquidez de seus papéis no mercado e aproveitar a vantagem da diferença entre o valor patrimonial e o valor de mercado. O resultado obtido, quando da venda dessas ações em tesouraria, pela empresa Valorização S.A., deve ser contabilizado como

A
reserva de capital, quando gerarem um ganho.

B
outras receitas operacionais, quando gerarem um ganho.

C
ágio na venda de ações, quando gerarem uma perda.

D
ações em tesouraria, quando gerarem uma perda.

E
despesas não operacionais, quando gerarem uma perda.

Um técnico em contabilidade de uma empresa recebeu de seu chefe a incumbência de apurar a diferença entre o total das receitas de prestação de serviços do período e o total dos custos relativos aos serviços prestados. De acordo com as normas de Contabilidade, que nome se dá a essa diferença?


A

Resultado Operacional Líquido


B

Resultado Operacional Bruto


C

Receita Operacional Líquida


D

Receita Operacional Bruta


E

Lucro Líquido do Exercício

As vendas de produtos ou mercadorias são frutos das negociações que ocorrem entre vendedores industriais ou comerciais e compradores revendedores ou consumidores finais, mediante acordo entre as partes com relação à quantidade, qualidade, ao preço e às condições de pagamento. Nas empresas comerciais, tais operações são a principal fonte formadora do estoque, quando compradoras ou geradoras da receita operacional bruta quando vendedoras. Quanto à geração de resultados, os abatimentos concedidos representam a redução de preço que se manifesta na situação de

A
pós-venda, em decorrência de avaria ocorrida com os bens inclusos na nota fiscal

B
pós-venda, em decorrência do pagamento feito antes do vencimento pactuado na nota fiscal

C
venda, dependente de um evento posterior à emissão da nota fiscal

D
venda, independentemente de evento posterior à emissão da nota fiscal

E
venda, mediante compromisso de compra futura nas condições da nota fiscal

Dos registros da Cia. Galáctica, relativos à operação de alienação de Investimentos, foram extraídos os seguintes dados:
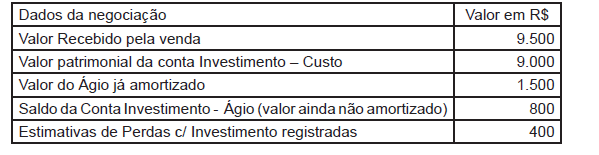
Imagem associada para resolução da questão

Com base nos dados fornecidos, pode-se afi rmar que esse evento gerou


A
um lançamento de crédito na conta de Investimento - Valor de Custo no valor de R$ 9.500,00.

B
o reconhecimento de um desembolso na aquisição do investimento no valor de R$ 9.000,00.

C
um Ganho com Alienação de investimentos no valor de R$ 100,00.

D
o registro de um débito na conta de Investimentos - Ágio no valor total de R$ 800,00.

E
uma Perda com a Alienação de Investimentos no valor de R$ 700,00.
A empresa Redesconto S.A. trabalha com o desconto de duplicatas. Considerando que a operação de desconto foi realizada com duplicatas que tinham vencimento em 30, 60, 90 e 120 dias, o valor dos juros descontados a serem reconhecidos no ato da operação devem ser contabilizados como

A
conta redutora das duplicatas descontadas no Passivo.

B
conta redutora das Receitas, no Resultado.

C
despesa antecipada, no Ativo Circulante.

D
despesas fi nanceiras no Resultado.

E
conta redutora das duplicatas descontadas no Ativo.

A Cia. Água Ardente, em 31/12/2010, realizou uma venda de seus produtos no valor de R$ 500.000, para ser recebida em 31/01/2012. Se a venda tivesse sido feita à vista, seu valor seria de R$ 475.000 (valor presente). De acordo com as normas vigentes e considerando o ciclo operacional de 90 dias, a Cia. Água Ardente teve que reconhecer, no momento da venda, receita de vendas de, em reais,


A

500.000.


B

475.000.


C

475.000 e receita financeira de 25.000.


D

500.000 e despesa financeira de 25.000.


E

475.000 e ajuste de avaliação patrimonial de 25.000.

Dado os seguintes valores:
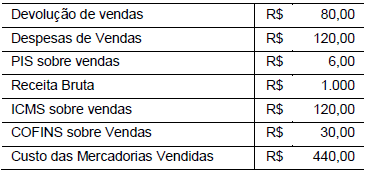
Imagem associada para resolução da questão

Assinale a opção que contém o valor da receita operacional líquida.


A

1.000,00


B

764,00


C

644,00


D

324,00


E

244,00

Considerando-se que uma empresa possua $10.000 na conta Disponibilidades, $30.000 na conta Estoques, $ 25.000 na conta Juros Ativos, $18.000 na conta Receita de Alugueis, $15.000 na conta Investimentos, $ 60.000 na conta Receita de Vendas e $20.000 na conta Clientes, o saldo total das contas patrimoniais e de resultado são respectivamente:


A

$ 100.000 e $ 78.000


B

$ 75.0000 e $ 103.000


C

$ 65.000 e $ 113.000


D

$ 103.000 e $ 75.000

O resultado apurado no período:

A
gerou um ingresso total de caixa de R$ 16.300,00.

B
quando ajustado, é negativo em R$ 8.700,00.

C
contribuiu para ingresso fi nanceiro de R$ 12.800,00.

D
representa um uso total de disponibilidades de R$ 12.300,00.

E
indica que a atividade operacional foi positiva em R$ 1.300,00.

A empresa Modelagem S.A., durante o mês de junho de 2012, perdeu parte da produção em decorrência da falta de energia, ocasionada por novas instalações que estavam sendo feitas na rede pública. Esses custos anormais devem compor


A

o custo dos estoques no ativo.


B

as despesas diferidas no ativo, pelo ciclo operacional.


C

o custo dos estoques no resultado (CMV).


D

as outras despesas operacionais.


E

despesas do período.

As expectativas de perdas de ativos ou estimativas de valores a desembolsar que, apesar de financeiramente ainda não efetivadas, derivam de fatos geradores contábeis já ocorridos denominam-se:

A
Provisões.

B
Reservas.

C
Reembolsos.

D
Subvenções.

E
Auxílios.
Os pagamentos não restituíveis a vendedores ou representantes por conta de comissões ou de prêmios por vendas que a empresa ainda não contabilizou como receitas devem:

A
Compor a provisões do Passivo Financeiro.

B
Ser classificados como despesas pagas antecipadamente.

C
Integrar o Passivo Não Circulante.

D
Ser apropriados imediatamente para resultados.

E
Constituir conta retificadora do Patrimônio Líquido.
As ações em tesouraria correspondem àquelas adquiridas pela própria companhia que as emitiu e deve ser classificada em conta específica redutora do Patrimônio Líquido. Sobre as ações em tesouraria é correto afirmar que

A
não afetam o resultado da empresa.

B
não podem ser vinculadas ao saldo das reservas existentes.

C
possuem direitos patrimoniais, entre outros.

D
não podem gerar lucros em sua alienação.

Uma empresa apresentou os seguintes saldos referentes ao ano de 2010:
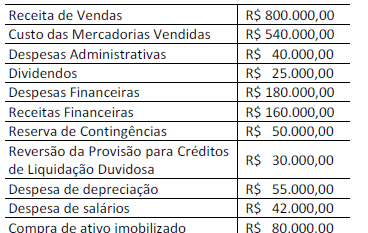
Imagem associada para resolução da questão

Considerando os saldos apresentados, qual é o lucro líquido antes do imposto de renda e contribuição social apresentado por esta empresa relativo ao ano de 2010?



A
R$ 83.000,00

B
R$ 103.000,00

C
R$ 108.000,00

D
R$ 133.000,00
 
Ir para a página:
OK
 
Gerar simulado
