Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Nas destinações da reserva de capital, inclui-se a incorporação ao capital.
Ao se registrar a aquisição de mercadorias a prazo pelo regime de caixa, o ativo não sofrerá movimentação no momento de aquisição.
Considere a seguinte situação hipotética.
Uma companhia apresentou prejuízo, no exercício, de R$ 300.000,00. Entretanto, dispunha de reserva para aumento de capital, no valor de R$ 120.000,00, de reserva legal, no valor de R$ 100.000,00, e de subvenções para investimentos, no valor de R$ 50.000,00.
Nessa situação, compensará obrigatoriamente R$ 220.000,00 e, facultativamente, R$ 50.000,00.
Receita antecipada deve ser entendida como uma receita:
Ganha e ainda não contabilizada;
Ganha e ainda não recebida;
Recebida e ainda não ganha;
Recebida e ainda não contabilizada.
Os desembolsos relacionados a pagamentos de gasolina para o automóvel da presidência de uma indústria automobilística são considerados:
despesa;
custos;
custos indiretos;
investimento;
despesas diferidas.
O registro da provisão para contingências provoca um crédito no passivo e um débito no resultado do exercício.
Diferentemente da forma como são classificadas as despesas nos relatórios e nas demonstrações divulgados, melhor seria, tanto gerencialmente quanto para os usuários externos, que as despesas fossem classificadas em fixas e variáveis, ou em fixas, variáveis e mistas, vez que esse critério permitiria a averiguar melhor a tendência do empreendimento no que tange aos resultados, caso haja mudanças nas vendas ou na demanda dos produtos e dos serviços da empresa.
O total do ativo circulante é de R$ 109.295.
Quando o estatuto for omisso e a assembléia-geral deliberar alterá-lo para introduzir norma sobre a matéria, o dividendo obrigatório não poderá ser inferior a 30% do lucro líquido ajustado.
Assinale a alternativa INCORRETA.
Os lucros aumentam o patrimônio líquido de uma empresa.
Os prejuízos diminuem o patrimônio líquido de uma empresa.
As receitas provocam diminuição do ativo.
As despesas diminuem o patrimônio líquido.
Ao registrar a despesa com fretes, vinculada à aquisição de mercadorias para revenda, a empresa estará incorporando o valor ao grupo de despesas operacionais, independentemente do pagamento, uma vez que o regime legal é o de competência.
O resultado financeiro da empresa, em 2003, foi reduzido em R$ 60.000,00.
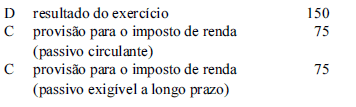
Uma empresa teve receitas de R$ 3.000,00 e despesas de R$ 2.000,00. Das receitas, R$ 500,00 terão sua tributação diferida. A alíquota do imposto de renda é de 15%. Nessa situação, o lançamento correto, em reais, deve ser efetuado da forma mostrada a seguir.