








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O resultado obtido na conta de apuração de resultado do exercício será o lucro líquido do período ou o prejuízo do exercício, caso seja diferente de zero.
No sistema contábil abaixo apresentado só faltou anotar as despesas incorridas no período. Todavia, considerando as regras do método das partidas dobradas, podemos calcular o valor dessas despesas.
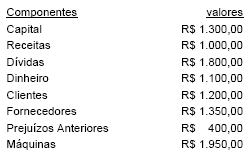
Com base nos elementos apresentados, pode-se afirmar que o valor das despesas foi
R$ 200,00
R$ 400,00
R$ 800,00
R$ 1.200,00
R$ 1.400,00
As receitas têm natureza devedora.
A empresa vendeu R$ 15.000, só recebendo R$ 5.000; teve como despesas R$ 12.000, só pagando R$ 1.000. Os resultados pelos regimes de Competência e Caixa são, respectivamente:
3.000 e 4.000
4.000 e 5.000
5.000 e 6.000
5.000 e 1.000
A obtenção de uma Receita, em Contabilidade, resulta, necessariamente, em:
um investimento;
uma diminuição do Ativo;
um aumento de Patrimônio Líquido;
uma variação exclusivamente nas contas patrimoniais;
um fato contábil permutativo.
No que se refere a receitas, pode-se afirmar que:
mesmo sendo a receita parte do lucro, as regras de reconhecimento de receitas não fazem parte das regras de reconhecimento do lucro;
pelo enfoque do evento crítico, o reconhecimento ocorre assim que tenha havido redução suficiente de incerteza;
o método da porcentagem de conclusão opõe-se ao método de reconhecimento contínuo das receitas ao longo de todo o ciclo do produto;
uma receita não pode ser reconhecida e divulgada quando as atividades econômicas são concluídas, mesmo que sua mensuração seja verificável e isenta de distorções;
o termo "reconhecimento" significa o processo de conversão de recursos e direitos não-monetários em dinheiro.
A empresa Multimáquinas Ltda. adquiriu um equipamento pelo valor de R$ 25.000,00, no dia 02/01/1995; vendeu-o em 02/01/2003, por R$ 8.000,00. Inicialmente estimou-se a vida útil de 10 anos, sem valor residual. Assinale a opção que contém o resultado da operação de venda do bem.
R$ 500,00
R$ 1.500,00
R$ 3.000,00
R$ 5.500,00
R$ 8.000,00
No que se refere a despesas, pode-se afirmar que:
tal como o termo "receita", o termo "despesa" também é um conceito de fluxo;
a despesa deve ser reconhecida independentemente do exercício em que a receita correspondente é reconhecida;
as perdas, assim como as despesas, são objeto do conceito de vinculação;
todas as variações desfavoráveis de recursos são despesas;
devoluções, descontos e perdas com clientes devem sempre ser tratados como despesas.
De acordo com o regime de competência, as receitas consideram-se realizadas, nas transações com terceiros, quando estes efetuam o pagamento.
De acordo com o regime de competência, os bens imobilizados tangíveis devem ser depreciados por um período correspondente ao do benefício econômico esperado pela utilização desses bens, com registro a débito de contas de despesa e a crédito da conta de depreciação acumulada.
Despesa incorrida é equivalente a:
Quando o fato gerador de uma receita ocorre, diz-se que ela foi:
Ganha ou realizada
Recebida ou realizada
Ganha ou recebida
Na demonstração de resultado acima, as contas de receita possuem saldo devedor, e as de despesa, saldo credor.
As ações em tesouraria devem apresentar saldo devedor.
O contrato de aluguel de imóvel comercial assinado entre a empresa X e a imobiliária Y, em 01/3/2001, estipulava, em cláusulas específicas, as seguintes condições:
- o prazo seria de um ano, a ser contado a partir de maio de 2001;
- o valor do aluguel mensal seria de R$ 800,00;
- o pagamento do mês vencido ocorreria até o dia 5 do mês subseqüente;
- pagamentos após o vencimento seriam acrescidos de mora de 2% sobre o valor da prestação.
Em face dessa relação contratual, ao longo, o locatário realizou os pagamentos dos primeiros oito meses nas seguintes datas: 2/6/2001, 10/7/2001, 5/8/2001, 5/9/2001, 9/10/2001, 5/11/2001, 10/12/2001, 13/1/2002.
Nessa situação, a área contábil da imobiliária Y locadora do imóvel, terá atuado corretamente, se tiver registrado, na conta receita de aluguel, em 2001, o valor de R$ 6.400,00.
As destinações do resultado a título de participações de debêntures, empregados, administradores e partes beneficiárias devem ser escrituradas como despesa do período a que se refiram.
Certo
Errado
Na existência de saldos de obrigações para com fornecedores relativos à aquisição de estoques, se indexados em moeda estrangeira, quando da ocorrência de variação na taxa de câmbio, a atualização desse passivo deverá ser registrada como:
acréscimos da conta de estoques.
ganhos com estoques importados.
incremento de custo de mercadoria vendida.
atualização dos saldos de estoque.
despesas de Variação Cambial.
O reconhecimento de provisões ativas ou passivas possuem como contrapartida uma conta de:
ganho
receita
despesa
reserva
fundo
São tipos de Receitas de Capital, EXCETO:
Operações de Crédito e Amortização de Empréstimos Concedidos.
Alienação de bens e Receita Tributária.
Transferências de Capital e Outras Receitas de Capital.
Operações de Crédito e Outras Receitas de Capital.



