







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Utilizando o método UEPS, o valor do estoque final, considerando a venda de 40 unidades, será de R$ 280,00.
Certo
Errado
Qual é o valor do custo de mercadorias vendidas, em 30/6/2018, com aplicação do método último a entrar, primeiro a sair (UEPS)?
R$ 400,00.
R$ 440,00.
R$ 480,00.
R$ 500,00.
No método UEPS, os estoques das mercadorias, em período inflacionário, ficarão super avaliados.
Certo
Errado
Se vendermos 5 unidades do item, o valor unitário na saída dos estoques, utilizando o UEPS, será de R$ 17,00.
Certo
Errado
Sobre o método de controle de estoques UEPS (Último Produto a Entrar é o Primeiro a Sair), é correto afirmar:
1. Não é aceito para fins tributários.
2. É aceito para fins tributários.
3. Na devolução de vendas com custos unitários diferentes, o registro na ficha de controle de estoque deve obedecer à lógica do primeiro produto a sair será o primeiro a retornar para o estoque.
4. Na devolução de vendas com custos unitários diferentes, o registro na ficha de controle de estoque deve obedecer à lógica do último produto a sair será o primeiro a retornar para o estoque.
Assinale a alternativa que indica todas as afirmativas corretas.
É correta apenas a afirmativa 4.
São corretas apenas as afirmativas 1 e 3.
São corretas apenas as afirmativas 1 e 4.
São corretas apenas as afirmativas 2 e 3.
São corretas apenas as afirmativas 3 e 4.
Se a referida ração for perecível, com indicação dos prazos de validade nos pacotes, a empresa não poderá contabilizar seu estoque de ração canina da marca X pelo método “último que entra, primeiro que sai” (UEPS), pois, sendo perecível, a contabilização deve considerar o prazo de validade do produto.
Pelo fato de se relacionar diretamente à quantificação dos componentes patrimoniais e à formação do resultado, e de constituir dado importante para aferir a capacidade futura de geração de resultado, a observância do Princípio da Continuidade é indispensável à correta aplicação do Princípio da:
Continuidade.
Oportunidade.
Entidade.
Prudência.
Competência.
Se o critério utilizado pela Cia fosse o PEPS, o Lucro Bruto seria superior ao Lucro Bruto apresentado em:
R$ 250,00
R$ 300,00
R$ 100,00
R$ 150,00
R$ 200,00
O Valor do Estoque final foi de:
R$ 850,00
R$ 950,00
R$ 650,00
R$ 700,00
R$ 750,00
O fluxo das operações do período, considerando o controle de estoques pelo UEPS, é de R$ 7.880.
O resultado bruto da empresa, segundo o UEPS, é R$ 5.031,50.
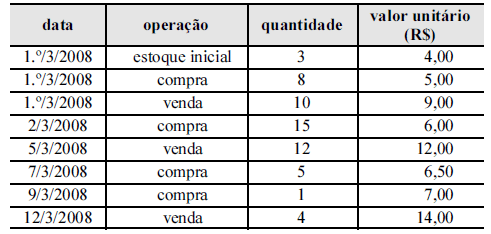
A partir das informações apresentadas na ficha de controle de estoques apresentada acima, assinale a opção correspondente ao valor do saldo final de mercadorias para revenda, considerando a utilização do inventário permanente e o UEPS.
R$ 33,50
R$ 35,00
R$ 39,50
R$ 142,00
Caso a empresa conceda um abatimento sobre vendas no valor de R$ 300 e utilize o controle de estoques pelo UEPS, o valor do resultado bruto será de R$ 1.651.
Caso a empresa tenha adotado o UEPS como critério de controle de estoques, o saldo do custo das mercadorias vendidas em 31/3/2008 foi de R$ 1.707,60.
O saldo de mercadorias disponíveis para revenda no dia 15/9/2008, segundo o UEPS, é de R$ 612.
Ao se utilizar o UEPS como controle de estoques, pelo sistema permanente, o valor do estoque final das mercadorias disponíveis para revenda será menor, em relação ao uso do PEPS, em uma economia inflacionária.
O estoque final de mercadorias, segundo o inventário permanente e o UEPS, é de R$ 50.
Ao se adotar o UEPS, o valor do ativo circulante, em uma economia inflacionária, com impacto direto no custo das mercadorias adquiridas, é maior do que o valor obtido ao se adotar o PEPS.
Em períodos de deflação, o imposto de renda devido seria menor se uma empresa utilizasse o UEPS em vez do PEPS.
A utilização do UEPS como controle de estoques só é permitida pela legislação vigente no caso de sistemas periódicos de controle de estoques



