







Seu próximo nível começa aqui
Seu desenvolvimento não pode ter limites. Garanta sua Assinatura Ilimitada e libere uma preparação completa com os melhores professores do Brasil.

A Administração Pública, de uma forma geral, não aplicava os critérios de reconhecimento e mensuração dos ativos imobilizados e intangíveis conforme descrito no MCASP. Dessa forma, a introdução de uma data de corte fez-se necessária para identificar o início da adoção dos procedimentos de depreciação, amortização e exaustão pelo ente. O esquema a seguir descreve, passo a passo, o procedimento para iniciar a adoção desses procedimentos para a correta mensuração dos itens do ativo imobilizado e do ativo intangível.
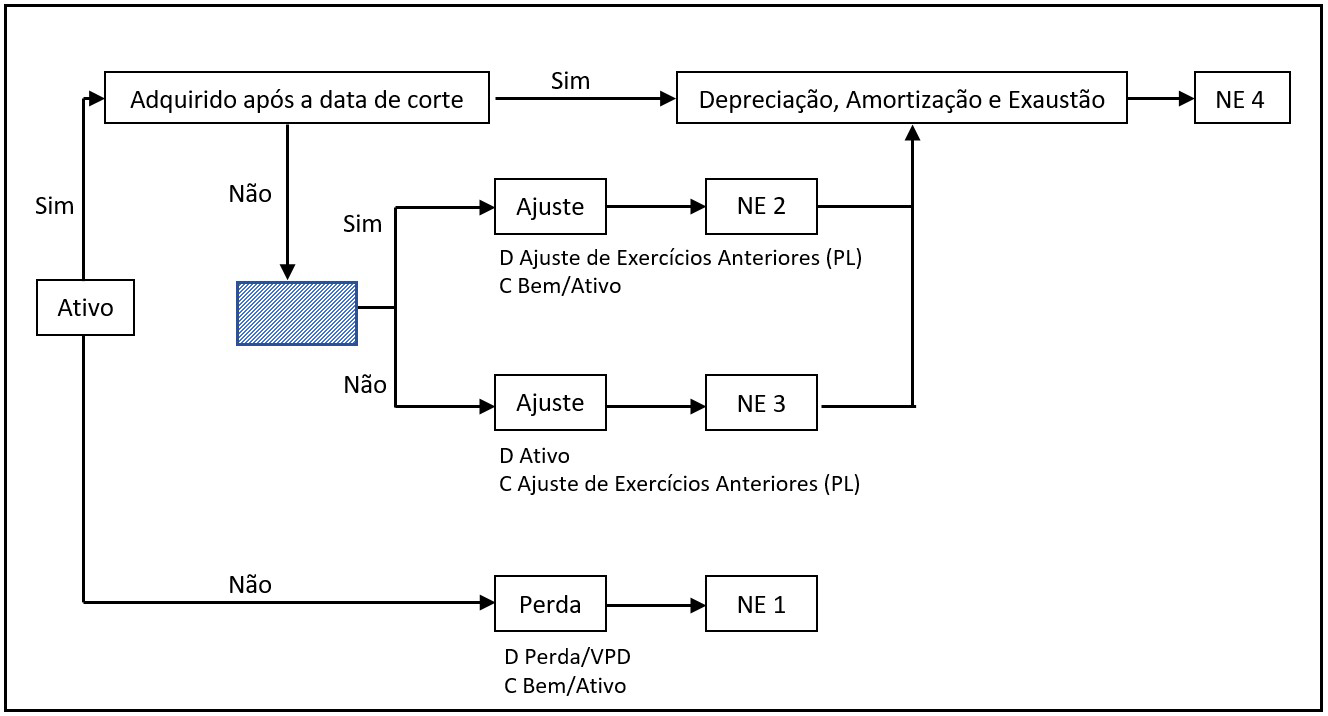
Fonte: adaptado de MCASP ( 2018)
Nota: NE = Nota Explicativa
Para a correta implementação do procedimento, o teste a ser verificado, na etapa representada pela área hachurada, é