





Seu próximo nível começa aqui
Seu desenvolvimento não pode ter limites. Garanta sua Assinatura Ilimitada e libere uma preparação completa com os melhores professores do Brasil.
O Manual de Contabilidade Aplicada ao Setor Público (MCASP) apresenta um esquema de implementação da avaliação e depreciação de bens públicos, replicado a seguir:
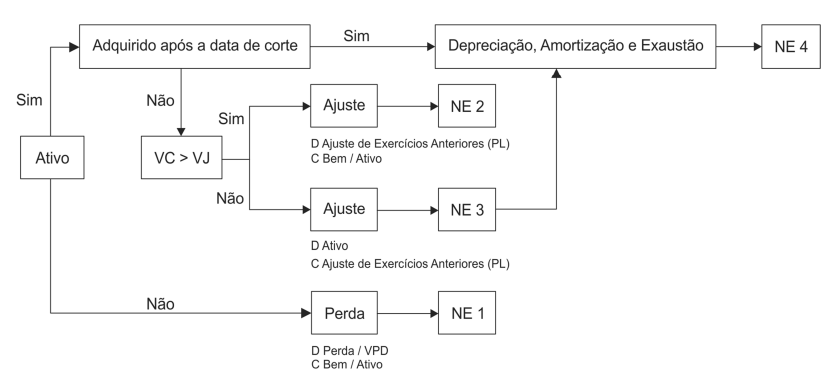
Legenda:
VC = Valor contábil
VJ = Valor justo
NE = Nota explicativa
(Disponível em: MCASP, 8.ed., p. 186)
Com base nas Notas Explicativas indicadas no esquema, a Nota Explicativa
NE 1 pode apresentar circunstâncias que levaram ao reconhecimento de perda no valor recuperável do bem mensurada em processo de reavaliação.
NE 2 e a Nota Explicativa NE 3 podem conter a indicação da data de corte adotada, da data do estudo para cálculo do ajuste e a identificação do avaliador responsável.
NE 3 pode conter o montante total do impacto diminutivo causado pela desvalorização estimada.
NE 4 pode conter as circunstâncias que levaram à reversão da perda por desvalorização.
NE 1 pode estabelecer, para cada bem baixado por perda, indicação do valor contábil que teria sido reconhecido se os ativos tivessem sido contabilizados pelo método de custo.