







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os estoques no setor público são ativos
de uso comum do povo, entendidos como os de domínio público, construídos ou não por pessoas jurídicas de direito público.
de uso especial, destinados a serviço ou como estabelecimento da administração federal, estadual ou municipal, inclusive autarquias e fundações públicas.
dominicais, que constituem o patrimônio das pessoas jurídicas de direito público.
mantidos para distribuição no curso anormal das operações de guerra, tais como munição e armas.
na forma de materiais ou suprimentos a serem consumidos no processo de produção e/ou prestação de serviços.
O valor realizável líquido dos estoques pode não ser equivalente ao valor justo deduzido dos gastos necessários para vender as mercadorias estocadas.
São exemplos de estoques no setor público, conforme o Manual de Contabilidade aplicado ao Setor Público:
Licenças.
Munições.
Patentes de fórmulas.
Projetos e protótipos.
Títulos de publicação.
Uma entidade pública adquiriu estoques de determinado produto com o intuito de distribuí-lo gratuitamente para a população. De acordo com o disposto no MCASP, este estoque deve ser mensurado pelo:
Menor valor entre o custo e o custo corrente de reposição.
Valor realizável líquido.
Custo incorrido excluídas as perdas acumuladas.
Menor valor entre o custo e o valor realizável líquido.
No almoxarifado da Prefeitura, havia 50 unidades de determinado item de material de consumo no início do exercício financeiro. O custo unitário do referido item era de R$ 14,00. No mês de abril daquele exercício, a Prefeitura adquiriu mais 200 unidades do mesmo item, ao custo unitário de R$ 15,00. Nos meses de outubro e novembro do mesmo exercício financeiro, foram consumidas 180 unidades do mencionado item. Considerando as regras vigentes para a mensuração dos estoques de material de consumo dos entes públicos, qual era o valor do estoque contábil ao final do exercício financeiro quanto ao item referido?
R$ 700,00.
R$ 980,00.
R$ 1.000,00.
R$ 1.036.00.
R$ 1.050,00.
Preencha corretamente as lacunas do texto a seguir de acordo com o que preconiza a NBC TSP 04, que tem como objetivo estabelecer o tratamento contábil para os estoques.
justo / valor de custo / maior
realizável líquido / valor de custo / maior
de custo / valor realizável líquido / menor
realizável líquido/ custo corrente de reposição / menor
A alternativa correta em relação ao registro contábil patrimonial realizado pela entidade pública pela compra dos estoques em 05.01.2018 é:
D: Estoques R$ 97.000,00
D: Fornecedores e Contas a Pagar de Curto Prazo
D: Disponibilidades R$ 97.000,00
D: Crédito empenhado liquidado
D: Estoques R$ 95.000,00
Sobre os estoques no setor público, é correto afirmar:
Descontos comerciais, abatimentos e outros itens semelhantes não devem ser deduzidos na determinação do custo de aquisição de estoques.
Estoques adquiridos por meio de transação com contraprestação devem ser mensurados pelo seu valor justo na data da aquisição.
Estoques mantidos para distribuição gratuita ou de valor irrisório devem ser mensurados pelo custo histórico ou pelo custo corrente de reposição.
Custos incorridos para trazer os estoques à sua condição e localização atuais não devem ser incluídos no custo dos estoques.
Sobre o custo dos estoques no setor público, analise as assertivas e assinale a alternativa que aponta as corretas. Segundo o MCASP (8ª ed.), o custo de aquisição compreende:
I. o preço de compra.
II. despesas de comercialização.
III. frete sobre a compra (transporte).
IV. seguro.
V. valor anormal de desperdício de materiais, mão de obra ou outros insumos de produção.
VI. despesas administrativas que não contribuem para trazer os estoques ao seu local e condição atuais.
Apenas I, II e III.
Apenas II, V e VI.
Apenas II, IV e V.
Apenas I, III e IV.
Apenas III, V e VI.
Certa entidade pública mantém em seu almoxarifado determinado produto químico que usa como insumo nos serviços que presta à comunidade. No início do exercício financeiro, havia um estoque de 400 litros do produto, avaliado em R$ 48.000,00. Em março, foram baixados 200 litros do estoque. No mês seguinte, foram adquiridos mais 400 litros ao preço unitário de R$ 150,00. Em setembro, foram baixados mais 200 litros para consumo nas operações da entidade. No mês de dezembro do mesmo exercício financeiro, o custo corrente de reposição do produto era de R$ 125,00 por litro. Levando em conta as regras vigentes para a avaliação dos estoques de almoxarifado das entidades públicas, qual o montante que se encontrava em estoque na entidade relativamente ao produto em questão no encerramento do exercício?
R$ 48.000,00.
R$ 50.000,00.
R$ 52.000,00.
R$ 56.000,00.
R$ 60.000,00.
Avalie as afirmações a seguir de acordo com a NBC TSP Estrutura Conceitual – Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público (RCPGs).
I.
III.
I e II.
II e III.
Referente a obrigatoriedade de divulgação das entidades nas demonstrações contábeis, conforme determinado na NBC TSP 04 – Estoques, analise as afirmativas abaixo.
I. As políticas contábeis adotadas na mensuração dos estoques, incluindo critérios de valoração utilizados.
II. O valor total contabilizado em estoques e o valor classificado em outras contas específicas da entidade.
III. O valor de estoques contabilizados pelo valor justo menos as despesas de venda.
Estão corretas as afirmativas:
I, II e III
I e II apenas
II e III apenas
I e III apenas
Considere as informações a seguir referentes a um lote de um composto químico adquirido por uma empresa estatal dependente:
Preço de compra: R$ 88.000,00, a prazo.
Seguro sobre compra: R$ 500,00, à vista.
Frete sobre compra: R$ 3.000,00, à vista.
Tributos recuperáveis incluídos nos gastos de aquisição do lote: R$ 14.400,00
Tributos não recuperáveis incluídos nos gastos de aquisição do lote: R$ 8.000,00
O prazo de pagamento negociado com o fornecedor foi 300 dias. Se o lote do composto químico tivesse sido adquirido à vista, o preço de compra seria R$ 66.000,00.
Com base na NBC TSP 04, o estoque referente ao lote do composto químico foi mensurado no momento do reconhecimento no ativo pelo valor de, em reais,
73.600,00.
69.500,00.
77.100,00.
69.100,00.
55.100,00.
Um ente federado começou a adquirir determinado material de consumo apenas em dezembro do exercício financeiro corrente. Foram efetuadas as seguintes transações com esse material:
4 de dezembro aquisição de 2 000 unidades ao preço unitário de R$ 150,00;
10 de dezembro aquisição de 3 000 unidades ao preço unitário de R$ 200,00;
11 de dezembro até o final do exercício: saída de 3 500 unidades para consumo.
O estoque final desse material de consumo no almoxarifado do ente federado ao final do exercício, de acordo com o critério de avaliação estipulado pela Lei nº 4.320/1964 para esse tipo de material, deverá equivaler a
R$ 300.000,00.
R$ 285.750,00.
R$ 270.000,00.
R$ 262.500,00.
R$ 225.000,00.
Sobre a NBC TSP 04 – Estoques, considere as afirmativas a seguir.
I. Quando os estoques tiverem sido adquiridos por meio de transação sem contraprestação, o custo deve ser mensurado pelo menor valor entre o valor de custo ou valor realizável líquido.
II. Quando os estoques são mantidos para distribuição gratuita, eles devem ser mensurados pelo menor valor entre o custo e o custo corrente de reposição
III. Quando os estoques são mantidos para distribuição gratuita, os benefícios econômicos futuros, para fins de elaboração e divulgação das demonstrações contábeis, devem ser refletidos pelo valor que a entidade precisaria pagar para adquiri-los se eles fossem necessários para alcançar os objetivos da entidade.
IV. Os gastos de armazenamento devem ser incluídos no custo dos estoques, independentemente de serem necessários ao processo produtivo.
Estão corretas as afirmativas
I, II, III e IV.
I, III e IV, apenas.
I e IV, apenas.
II e III, apenas.
As contas têm por função possibilitar que a contabilidade registre e controle as operações que modifiquem ou que possam vir a modificar a situação patrimonial da empresa. Portanto, quando é efetuado um lançamento a credito na conta de mercadorias para revenda, podemos afirmar que NÃO se está evidenciando?
Venda de mercadorias a vista.
Compra de mercadorias.
Venda de mercadorias a prazo.
Registro de custo de mercadorias vendidas.
Registro de perdasemestoque
A NBC TSP 04 – estabelece o tratamento contábil para Estoques, mencionando que os estoques compreendem bens adquiridos e mantidos para revenda, produtos acabados, produtos em processo de produção, matérias primas e outros. A NBC TSP 04 afirma que em muitas entidades do setor público, os estoques estão relacionados com a prestação de serviços e, não, com as mercadorias compradas e mantidas para revenda ou os bens produzidos para a venda. Assim, a citada norma esclarece que os Estoques no setor público podem incluir itens como:
I. Munição.
II. Materiais de consumo, manutenção e expediente.
III. Peças de reposição para instalação industrial e equipamentos.
IV. Moedas não emitidas.
V. Terrenos e propriedades para vendas.
VI. Materiais educacionais ou para treinamentos.
Assinale a alternativa que correta
I, III e V apenas
I, II, III e VI apenas
II, III, V e VI apenas
I, II, III, IV, V, VI
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, os materiais de consumo, armazenados em almoxarifados, são avaliados:
Pelo preço específico de cada unidade de estoque.
Pelo seu valor nominal.
Pelo preço médio ponderado das compras.
Pelo valor do Custo atualizado.
Pelo seu Custo de Aquisição.
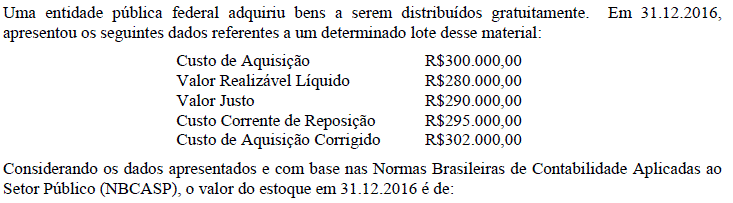
R$280.000,00.
R$290.000,00.
R$295.000,00.
R$300.000,00.
R$302.000,00.
Considerando o preceituado pelas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público no que se refere aos estoques, analise as assertivas a seguir:
I - Os estoques são mensurados ou avaliados com base no valor de aquisição ou no valor de produção ou de construção.
II - Se o valor de aquisição, de produção ou de construção for superior ao valor de mercado, deve ser adotado o valor de mercado.
III - O método para mensuração e avaliação das saídas dos estoques é o custo médio ponderado.
IV - Quando houver deterioração física parcial, obsolescência, bem como outros fatores análogos, deve ser utilizado o valor de mercado.
Estão CORRETAS as assertivas
I, II e III, apenas.
I, II e IV, apenas.
III e IV, apenas.
I, II, III e IV.



