







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Estoques podem ser mensurados por meio de seu custo histórico ou por meio de seu valor realizável líquido.
Certo
Errado
Uma entidade do setor público vende medicação à população em geral, por valores considerados irrisórios.
Em 01/03/2025, a entidade adquiriu 50 frascos de xarope infantil, no valor de R$ 3.500,00. O xarope foi colocado à venda por R$ 10,00 em maio do mesmo ano. Na data, a entidade poderia comprar de seu fornecedor cada frasco por R$ 60,00. Além disso, o mesmo era vendido em farmácias por R$ 120,00. No mês, metade do estoque foi vendido.
Em 31/05/2025, o estoque era reconhecido no Balanço Patrimonial da entidade pelo valor de:
Zero.
R$ 250,00.
R$ 1.500,00.
R$ 1.750,00.
R$ 3.000,00.
A NBC TSP 04 tem como tema “Estoques”. Sobre essa norma, assinale a opção correta.
Quando os estoques tiverem sido adquiridos por meio de transação sem contraprestação, o custo deve ser mensurado pelo seu valor justo na data do seu recebimento, exceto para ativos biológicos.
Quando os estoques tiverem sido adquiridos por meio de transação com contraprestação, o custo deve ser mensurado pelo seu valor justo na data do seu recebimento.
Quando os estoques tiverem sido adquiridos por meio de transação sem contraprestação, o custo deve ser mensurado pelo seu valor justo na data de seu desfazimento.
Quando os estoques tiverem sido adquiridos por meio de transação sem contraprestação, o custo não deve ser mensurado pelo seu valor justo na data do seu recebimento.
Quando os estoques tiverem sido adquiridos por meio de transação sem contraprestação, o custo deve ser mensurado pelo seu valor justo na data do seu recebimento.
A mensuração dos estoques deve ser sempre realizada pelo valor de custo ou pelo valor realizável líquido, adotando-se o menor entre esses dois valores, independentemente da forma como foram adquiridos os estoques.
Certo
Errado
Baseando‑se na NBC TSP 04, que estabelece o tratamento contábil para estoques, analise as afirmativas a seguir.
I. Os estoques são mensurados pelo menor valor entre custo e valor realizável líquido, exceto quando recebidos sem contraprestação, caso em que o custo é o valor justo na data do recebimento, e quando mantidos para distribuição gratuita / irrisória, quando se usa o menor valor entre custo e custo corrente de reposição.
II. O custo de estoques inclui aquisição, transformação e outros custos necessários para trazê‑los à condição e ao local atuais, excluídos desperdícios anormais, armazenamento não necessário ao processo, despesas administrativas não relacionadas e comercialização; para prestadores de serviços, mede‑se pelos custos de produção, sem margens de lucro nem gerais não atribuíveis, adotando‑se PEPS ou custo médio para itens intercambiáveis.
III. Reduções para valor realizável líquido são registradas quando houver dano, obsolescência, queda de preço ou aumento de custos de conclusão / venda; aplicam‑se item a item (ou por grupos semelhantes) e podem ser revertidas até o limite da redução original; reconhece‑se como despesa quando vendidos, distribuídos ou prestados os serviços correspondentes.
Estão corretas as afirmativas
I e II, apenas.
I e III, apenas.
II e III, apenas.
I, II e III.
A empresa XYZ LTDA tem em seu estoque diversos itens de matérias-primas utilizados na produção. Durante o encerramento do exercício social, a Contabilidade identificou as seguintes situações relativas aos estoques:
1. Alguns itens estavam obsoletos e com valor de mercado inferior ao custo de aquisição;
2. Outros itens foram adquiridos com frete incluso no valor de compra, mas o frete ainda não foi contabilizado separadamente;
3. Produtos em processo de fabricação tinham custos indiretos absorvidos abaixo do percentual habitual, em decorrência da ociosidade temporária da fábrica;
4. Estoques mantidos em consignação para terceiros, sem direito de propriedade da empresa;
5. Itens que sofreram variação cambial, impactando o custo de reposição.
Considerando as disposições da NBC TSP 04 – Estoques, assinale a alternativa correta quanto ao reconhecimento e à mensuração desses estoques.
Às expensas do valor de mercado e por não poderem ser utilizados para baixa, estoques obsoletos devem ser mantidos ao custo histórico.
O valor do frete incluso deve ser incorporado ao custo dos estoques, integrando o custo de aquisição para fins de mensuração.
Com o intuito de evitar distorções nos custos dos estoques em elaboração, os custos indiretos devem ser absorvidos integralmente.
Estoques em consignação para terceiros devem ser incluídos no estoque da empresa consignatária, pois estão sob sua posse física.
A variação cambial não deve ser considerada na mensuração do custo dos estoques, que deve ser expresso apenas em moeda nacional ao custo histórico.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, os estoques mantidos para consumo no processo de produção de mercadorias a serem distribuídas gratuitamente ou por valor irrisório deverão ser mensurados pelo
meio-termo entre o valor de mercado e o custo corrente de reposição.
custo histórico ou pelo custo de cumprimento de obrigação; dos dois, o menor
meio-termo entre o custo de liberação e o custo histórico atualizado.
custo histórico ou pelo custo corrente de reposição; dos dois, o menor.
custo de cumprimento de obrigação e pelo valor de mercado; dos dois, o menor.
Com base nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, especialmente na NBC TSP 04 – Estoques, informe se é verdadeiro (V) ou falso (F) o que se afirma a seguir e assinale a alternativa com a sequência correta.
( ) Quando os estoques tiverem sido adquiridos por meio de transação sem contraprestação, o custo deve ser mensurado pelo seu valor realizável líquido na data da aquisição.
( ) Os estoques, quando destinados à distribuição gratuita, devem ser mensurados pelo menor valor entre o custo e o custo corrente de reposição.
( ) O custo dos estoques de itens que são intercambiáveis e de bens ou serviços produzidos e segregados para projetos específicos deve ser atribuído por meio da identificação específica dos seus custos individuais.
F – V – F.
F – V – V.
V – F – V.
V – F – F.
V – V – F.
Um governo municipal utiliza as informações contábeis geradas de acordo com a NBC TSP 04 para avaliar a viabilidade financeira de projetos de investimento em educação. Com base nessas informações, os gestores podem identificar fontes de financiamento, estimar os custos e benefícios dos projetos e tomar decisões informadas sobre alocação de recursos, visando promover a qualidade da educação no município.
Certo
Errado
Nos termos da Norma de Contabilidade NBC TSP 04/2016, estoques são ativos:
I. Na forma de materiais ou suprimentos a serem consumidos no processo de produção.
II. Na forma de materiais ou suprimentos a serem consumidos ou distribuídos na prestação de serviços.
III. Mantidos para venda ou distribuição no curso extraordinário das operações.
IV. Em processo de produção para venda ou distribuição.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III e IV.
Apenas I, II e IV.
I, II, III e IV.
Caso o contador do município esteja analisando uma questão relacionada à mensuração ou reconhecimento de um item como Estoque e encontre conflito entre o disposto na NBC TSP Estrutura Conceitual e na NBC TSP 04 Estoques, ele deve considerar que:
prevalecem as disposições específicas vigentes na NBC TSP Estrutura Conceitual.
prevalecem as disposições gerais vigentes na NBC TSP Estrutura Conceitual.
prevalecem as disposições específicas vigentes na NBC TSP 04 − Estoques.
prevalecem as disposições específicas vigentes na NBC TSP 11 − Apresentação das Demonstrações Contábeis.
o profissional contábil deverá utilizar de juízo de valor para escolher a norma mais adequada.
Os estoques representam um importante item patrimonial das entidades públicas devido ao alto investimento realizado na aquisição de itens necessários à prestação dos serviços públicos. No município de Pouso Alegre, como evidencia a imagem, há 1.858 diferentes itens do estoque, dentre os quais estão itens de valores muito significativos como, por exemplo, o de código 1587, cujo saldo é de R$ 140.000,00:
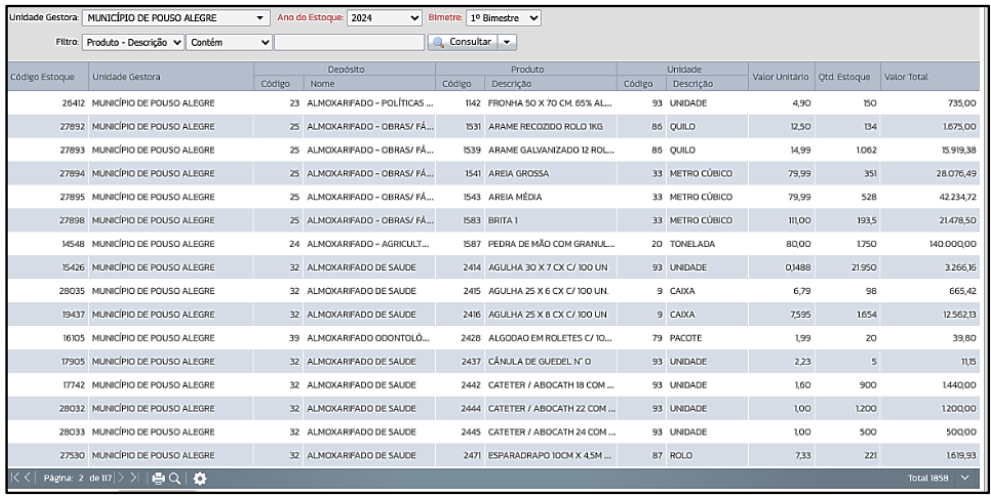
(Disponível em: https://camarapousoalegre.atende.net/transparencia/item/estoque. Acesso em: 12/02/2024.)
Em face do exposto fica evidente que a correta mensuração dos estoques é importante para a gestão pública e, conforme a Resolução CFC nº 1.137/2008, que aprovou a NBC T 16.10 – Avaliação e Mensuração de Ativos e Passivos em Entidades do Setor Público, o método para mensuração e avaliação das saídas do almoxarifado é:
PEPS ou FIFO.
UEPS ou LIFO.
Custo específico.
Custo médio ponderado.
Estoques podem ser objeto de redução ao valor recuperável, desde que adquiridos por meio de transação sem contraprestação.
Certo
Errado
Nas entidades públicas, os estoques são avaliados pelo valor de produção ou de aquisição; entretanto, se esse valor for menor que o valor de mercado, deve-se como parâmetro o valor de mercado.
Certo
Errado
De acordo com a Norma Brasileira de Contabilidade -NBC TSP 04 - a alocação de custos fixos diretos de fabricação às unidades produzidas é baseada na capacidade normal de produção. Capacidade normal é a produção média que se espera atingir ao longo de vários períodos em circunstâncias normais, levando-se em consideração, para a determinação dessa capacidade normal, a parcela da capacidade total não utilizada por causa de manutenção preventiva, de férias coletivas e de outros eventos semelhantes considerados normais para a entidade.
Certo
Errado
Com base na NBC TSP 04/2016, assinale a alternativa correta quanto ao tratamento contábil dos estoques no setor público.
Custo futuro de reposição é o preço estimado de venda no curso normal das operações menos os custos estimados para a conclusão e os gastos estimados necessários para ocorrer a venda, a troca ou a distribuição.
Valor intercambiável bruto é o custo que a entidade incorreria para adquirir o ativo na data da demonstração contábil.
Estoques também incluem matérias-primas e materiais aguardando utilização no processo de produção e bens adquiridos ou produzidos pela entidade para distribuição a terceiros, gratuitamente ou por valor irrisório.
Em respeito ao registro pelo valor original, descontos comerciais e abatimentos não devem ser deduzidos na determinação do custo de aquisição.
Os custos de transformação de estoques não incluem os custos diretamente relacionados com as unidades produzidas, tais como mão de obra direta.
De acordo com a NBC TSP 04 − Estoques, o valor de custo dos estoques deve incluir todos os custos de aquisição e de transformação, bem como outros custos incorridos para trazer os estoques à sua condição e localização atuais. Nesse sentido, é correto afirmar que o custo de aquisição dos estoques:
compreende o preço de compra.
compreende os custos diretamente relacionados com as unidades produzidas, tais como mão de obra direta.
compreende os tributos recuperáveis.
não compreende os custos de transporte.
inclui também a alocação sistemática de custos indiretos de produção, fixos e variáveis, que sejam incorridos para transformar os materiais em produtos acabados.
A Norma Brasileira de Contabilidade aplicada ao setor público NBC TSP 04 estabelece o tratamento contábil para os estoques. Analise as afirmativas abaixo.
I. Os estoques do setor público podem incluir munição; material de consumo; material de manutenção e expediente; estoques de moeda não emitida e outros.
II. Os estoques do setor público devem ser mensurados pelo valor de custo ou pelo valor realizável líquido, dos dois o maior.
III. O custo dos estoques do setor público, deve ser atribuído pelo uso do critério último a entrar, primeiro a sair (UEPS), ou pelo critério do custo médio ponderado.
Estão corretas as afirmativas:
I, apenas
II, apenas
I e II, apenas
II e III, apenas
I, II e III
Uma sociedade empresária foi constituída com o objetivo de vender ovos de galinhas e galinhas para corte. Em 01/01/X0, a sociedade empresária adquiriu 30 galinhas de 3 anos, 40 galinhas de 4 anos e 50 galinhas de 5 anos. Os custos unitários das galinhas eram, respectivamente, de R$15,00, R$20,00 e R$18,00.
As galinhas, antes de completar 5 anos, são destinadas à venda para corte, enquanto as demais galinhas são destinadas à produção de ovos. Em X0, nenhuma galinha foi vendida.
Em 31/12/X0, os valores justos das galinhas eram os seguintes:
Idade da galinha | valor justo (R$) |
3 4 5 6 | 16 21 24 25 |
Assinale a opção que indica o valor registrado no Balanço Patrimonial da sociedade empresária em 31/12/X0 como Ativos Biológicos.
R$1.700.
R$2.040.
R$2.150.
R$2.210.
R$2.630
Segundo a NBC TSP 04, que dispõe sobre estoques, é CORRETO afirmar que
estoques no setor público não podem incluir: terrenos e propriedades para venda, munição, estoques de moeda não emitida e material de manutenção e expediente.
o valor de custo dos estoques deve incluir apenas os custos de aquisição.
quando os estoques tiverem sido adquiridos por meio de transação sem contraprestação, o custo não deve ser mensurado pelo seu valor justo na data do seu recebimento.
o valor realizável líquido refere-se à quantia líquida que a entidade espera realizar com a venda do estoque no curso normal das operações.
os custos de aquisição de estoques incluem os custos diretamente relacionados com as unidades produzidas, tais como mão de obra direta.



